経済面での評判にもかかわらず、投資家はイタリアで良好な機会を見いだせます。
政治的な不安定さが、そのまま経済の不安定さにつながるわけではありません。
イタリアは依然として欧州で第3位、世界で第7位の輸出国です。
イタリアが注目を集めるときは、たいてい好ましくない理由によるものです。2019年初め、ニューヨーク・タイムズ紙はイタリア経済について次のような見出しを掲げました。「イタリア、景気後退に陥り、世界的な懸念をあおる」
幸いなことに、その後の四半期では、当初の景気後退への懸念は誇張されていたことが明らかになりました。現在では、この2年ほどイタリア経済は停滞しているにすぎないように見えます。とはいえ、より最近の記事では、エコノミスト誌は次の見出しを掲げ、「イタリア、景気後退を脱したが、それはいつまで続くのか?」と題し、小見出しとして「フライパンから飛び出して」を添えており、その意図は極めて明確です。
消えた蓄え
イタリア経済が十分な成長率を達成できないことは、今に始まった話ではありません。ユーロの導入と中国のWTO加盟以降、イタリアの成長率は年率わずか0.1%にとどまりました。これは、ユーロ圏(イタリアを除く)の+1.4%と比べると見劣りします(当社による、ユーロスタットのデータに基づく計算)。
スペインとの比較は特に顕著です。イタリアと似た経済構造を持つスペインですが、下のグラフに示すとおり、インフレ調整後のスペインのGDPは現在2008年より50%高くなっています。一方、イタリアのGDPは危機前の水準と比べて依然として-5%と、芳しくない状況です。
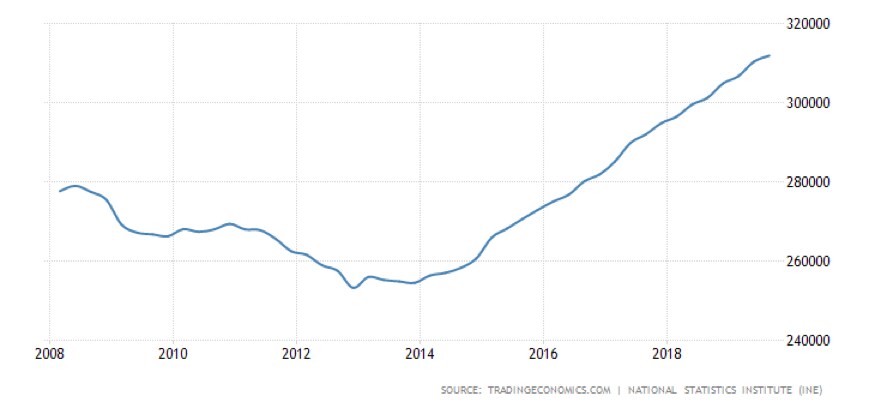
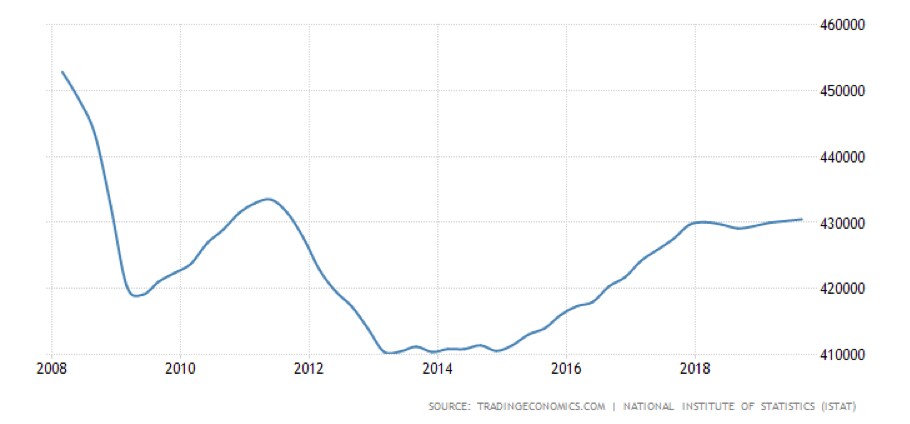
成長の消失は、さらに財政および社会面での好ましくない特徴をもたらします。財政面では、データはイタリア政府の無力さを明確に示しています。1948年以降、政府は63代を数え、(年に1回弱の頻度)、国の巨額の公的債務(GDP比135%)の削減に取り組んできましたが、その結果として、税率の上昇と公共サービスの縮小は避けられません。経済成長の低迷はまた、異常に多い企業の倒産、不良債権比率の上昇、そして低迷する住宅市場を招いています。住宅価格は2013年末の底値以降、一度も回復していません。さらに、イタリアの経済減速は、人口減少が進む国で起きています。出生率は低下し、若者が不完全雇用から逃れるための頭脳流出も拡大しています。その一方で、国内は経済的に衰退した南部地域と、雇用と成長を生み出しているものの、国全体の恩恵をすべての人にもたらすには至っていない生産性の高い北部地域(ロンバルディア、ヴェネト、エミリア=ロマーニャ、ピエモンテ)との間で分断され続けています。
イタリアは実際にはあなたの考えより良好です
それでも、外国人投資家が通常用いる注意深い視点で見ると、イタリアは見放されているわけではなく、実際には考えられているよりはるかに良い状態にあります。
確かに、イタリアの政府は頻繁に交代します。しかし、抑制と均衡の仕組みにより、大統領には国内外で必要な安定を保証する権限が与えられており、首相が脆弱な政権に支えられている場合でも、それは変わりません。したがって、政治の不安定さが、実際に実施される経済政策の不安定さに自動的につながるわけではありません。イタリアが、債務スプレッドが急上昇した時期でさえ、(高額な)債務の支払いを継続してきたことは、しばしば見過ごされています。さらに最近では、以前は革命的とされた「黄緑連立政権」(同盟と五つ星運動)でさえ、2019年度予算法を承認するに至り、財政赤字は2%をわずかに上回る水準となりました。これは欧州委員会および市場の予想に沿った数字です。夏に発足した新政権も、引き続き同様の方針を取っています。
外部から見ると不安定に映りますが、むしろ「回復力」と捉えるべきです。
確かに、産業全体としては成長が止まっています。実際、2008〜09年の景気後退はスペインよりもイタリアにより深刻な打撃を与えました。スペインは大不況期の影響が比較的軽微でした。景気後退期に消費者がイタリアの高級ブランド品の購入を控えた一方で、スペインのカンペール(Camper)の靴やザラ(Zara)の衣料品といった、はるかに手頃な価格の製品は引き続き購入されたためです。それでも、多くの先進国で脱工業化が進む中、「Made in Italy」の多くの分野は依然として活力を保っています。家具デザインから精密機械まで、さらには観光業も含め、その範囲は広範です。(イタリアは世界で5番目に訪問者の多い国であり、中国のすぐ後に続きます。)データによると、イタリアの輸出額は5,000億ユーロを大きく上回っており、貿易黒字はGDP比で約3%の水準を維持する見通しです。実際、イタリアはドイツとフランスに次ぐ欧州で第3位の輸出国であり、世界では第7位です(中国、米国、ドイツ、日本、大韓民国、フランスに次ぐ順位です)。フラット化が進む世界において、イタリアの生産者は特有の強みを備えているように見えます。そのため、東アジアからの競争に対抗するために、安価な労働コストを求めて海外に目を向ける必要性が比較的低くなっています。そして、その独自性を活かせる企業は、過去よりも容易に遠方の市場にアクセスできる可能性があります。
最後に、イタリアの企業は不釣り合いなほど小規模であり、小規模であることはもはや美徳ではありません。インターネット革命以前と比べれば、確実に評価は下がっています。それでも、データによると、2014〜18年のイタリアの景気回復では、あらゆる規模の企業が成長を遂げています。これは、生産構造が依然として中小企業に偏っている国にとって好ましいことです。古い自己流の経営手法を、より近代的な手法に置き換えることで変化に適応した中小の家族経営企業は、他社よりも成功を収め、キャッシュフローや自己資本利益率の面でより良い結果を示しました。家族経営の経営者は、資本を家族以外にも開放することの重要性を、そして場合によっては株式公開を学ぶよう、イタリアの中小企業を後押ししています。バーリ最大の地元銀行が多額の債務負担により経営難に陥ったことは大きく注目されましたが、インテーザ・サンパオロによる、イタリアの産業集積地に関する報告書では、バーリのメカトロニクス産業が引き続き成功を収めていることが報告されています。ミラノ=コルティナは2026年冬季オリンピックを開催し、欧州で最も生産性の高い地域の一つであり続けている同地域へのさらなる投資を促しています(バーデン=ヴュルテンベルク、ローヌ=アルプ、バイエルンに次ぐ水準です)。100以上の大学や研究機関を擁し、そのうちのいくつかは欧州有数の卓越した機関ですが、イタリアは第4次産業革命に対応するために必要なスキルを若い世代に身につけさせつつあります。
イタリアは売り時ではなく、買い時です
イタリアの全体的な成長は、今後も低調な状態が続く可能性が高く、最大でも年率1%程度にとどまる見込みです。しかし、同国には前年比で二桁成長を遂げている企業が数多くあります。成長は業種、地域、企業規模を問わず広がっています。また実際のところ、同国の公共財政は政治の不安定さによって根本的に左右されるものではありません。したがって、時間と資金をかけて慎重に選定する意思のある外国人投資家は、イタリアで良好な投資(およびライフスタイル)の機会を見いだせる可能性が高いと考えられます。




