先進国全体で、2000年代半ば以降、生産性の伸びは急速に低下している。米国では、2005年から2018年までの生産性の伸びは、長期的な伸び率の半分にも満たない平均値であった。この減速は、情報通信技術の台頭に後押しされた1990年代の平均を上回る成長期の後に起きた(Fernald 2015)。ほとんどの欧州諸国でも同様の減速が生じた。実際、フランスと英国の生産性は、過去15年間ほぼ横ばいとなっている。
生産性の伸びの急上昇とその後の低下は、他の2つのマクロ経済的潮流と時を同じくしていた。ビジネスダイナミズムの低下と、企業の市場支配力および企業集中の高まりである。ビジネスダイナミズムとは、企業が成長、縮小、新規参入、そして失敗を繰り返すプロセスを指すが、過去30年間にわたり低下してきた。ビジネスダイナミズムの弱まりを示す兆候としては、労働者が新たな雇用主へ移動する割合の低下(例:Decker et al. 2018)や、経済全体の企業数に占める新興企業の数の減少(例:Calvino et al. 2016、Pugsley and Sahin 2018)が挙げられる。市場支配力に関する最近の研究では、企業が限界費用に上乗せして設定する利益率が急激に上昇している一方、同期間に業界の最大手企業が生み出す産出のシェアも上昇していることが示されている(De Loecker et al. 2018、Autor et al. 2017)。
無形投入要素の台頭
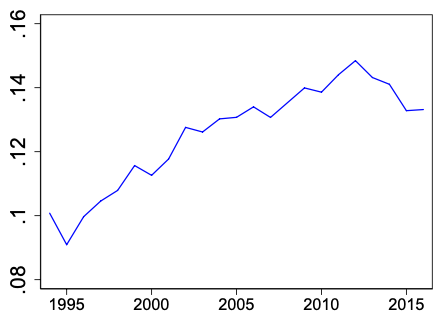
新たな論文(De Ridder 2019)において私は、これらの潮流は、情報技術(IT)やソフトウェアなどの無形投入要素の台頭によって説明できると主張している。私は、一部の企業が生産過程で他社よりも無形投入要素に大きく依存している場合、それは新規企業の参入や長期的な成長・イノベーションにマイナスの影響を及ぼすと論じている。図1は、無形資産の重要性が劇的に高まっていることを示している。今日のフランスでは、ソフトウェアとデータベースへの投資だけで総投資の25%超を占めている。
図1 非住宅部門の総固定資本形成に占めるソフトウェア投資の割合

無形投入要素と(有形の)その他の投入要素との重要な違いは、無形投入要素は拡張性を持つ点である。すなわち、ほぼゼロの限界費用で複製することができる(Haskel and Westlake 2017)。これは、財の生産に無形投入要素が用いられると、生産の費用構造が変化することを意味する。企業は無形投入要素の開発と維持に投資する必要があるが、生産規模が拡大しても、これらの無形投入要素を利用するための追加費用はわずかである。したがって、無形投入要素の利用の増加は、生産費用を変動費から固定費へとシフトさせる。この考え方は図2で裏付けられている。図2は、フランス企業の全数データを用いた貸借対照表および損益計算書のデータに基づき、総費用に占める固定費の割合を新たな指標で示したものである。私の論文ではさらに、サービス業やICT産業では固定費が高いこと、また企業が大規模なITシステムを導入すると、固定費と変動費の比率が大幅に上昇することを示している。
図2 総費用に占める固定費の割合
無形投入要素から「手の届かない」企業へ
これらの拡張性のある無形投入要素が3つのマクロ経済的潮流をどのように推進しうるかを示すため、私はそれらを内生的成長の精緻なモデルに組み込んだ。企業は、創造的破壊を通じて追加または喪失される1つまたは複数の製品を生産する。企業は、他社が生産する財のより高品質な版を生み出すために研究開発(R&D)に投資する。イノベーションに成功すると、イノベーターは新たな市場リーダーとなる。
無形投入要素は、品質と価格の間のトレードオフを生み出すため、モデル内でイノベーションのプロセスを変化させる。一部の「ITスーパースター」が無形投入要素をより効率的に活用できる場合、限界費用をより大きな割合で削減でき、より低い価格で販売することが可能になる。無形投入要素の導入が少ない企業が、これらの企業のいずれかが販売する財のより高品質な版を開発した場合、既存企業は価格で新規参入者を下回ることができる。そのため既存企業は「手の届かない」存在となり、市場リーダーの地位を維持することができる。したがって、無形投入要素の導入率が高い企業が存在すると、他の企業や新規参入者がイノベーションを起こし、より高品質な製品を開発することを妨げる。また、それらはR&D活動が成長に与える効果を低下させ、アイデアを「より見つけにくく」する(Bloom et al. 2017)。
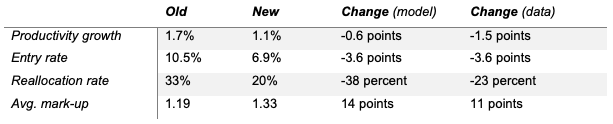
表1は、これらの長期的な影響を定量的にまとめたものである。このモデルはフランス企業のデータを用いて較正されており、高無形資産企業の台頭が生産性の伸びの鈍化のかなりの割合を説明しうることを示している。
表1 無形資産の台頭前後における定常状態の比較
なお、これらの長期的な影響にもかかわらず、高無形資産企業の台頭による当初の効果はプラスである。高無形資産企業は、R&Dへの投資を増やすことで経済全体の業界を「破壊」し、その結果、経済活動はこれらの企業の周辺に不均衡に集中する。経済が新たな均衡成長経路へ移行する過程では、企業がより多くの無形投入要素を活用するため、当初は生産性が上昇する。市場リーダーは競合他社に対してより大きなコスト優位性を持つため、マークアップは上昇するが、固定費の増加はマークアップが収益性を過大に示すことを意味する。また、マークアップは限界費用の低下による価格への影響を相殺しており、これが過去10年間にマークアップの上昇と低インフレが同時に見られた理由を説明しうる。
考察
本稿は、生産性の伸びの鈍化を分析し、それをビジネスダイナミズムの低下、市場支配力、あるいはその両方と関連づけた最初の論考ではなく、おそらく最後のものでもない。例えば、実質金利の長期的な低下は、追随者よりも市場リーダーによる投資を刺激した可能性がある(Liu et al. 2019)。一方、既存企業による競争を阻害する(特許取得の)行動は、新技術の普及を抑制した可能性がある(Akcigit and Ates 2019)。ITは企業の管理範囲を拡大させ、高マークアップの高生産性企業への資源再配分を引き起こす一方、既存企業による革新的投資を減少させた可能性がある(Aghion et al. 2019)。
本稿は、補完的な視点を示している。一部の企業が無形投入要素をより効率的に活用できる場合、長期的な生産性の伸びは低下する。これは、イノベーションへの投資が減少するからではなく、それらの投資が成功する可能性が低くなるからである。その結果、イノベーションは少数の企業に集中し、新規参入に対してマイナスの影響を及ぼす。




