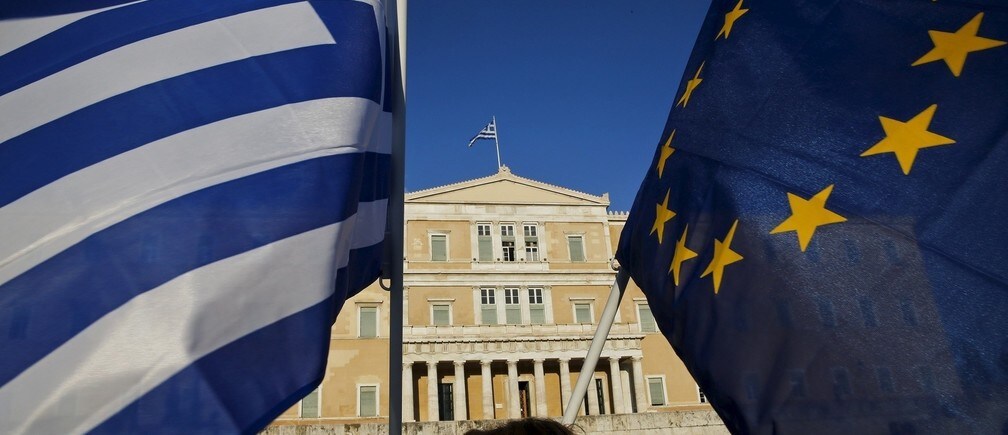
債務交渉の究極の目的が、ギリシャをユーロ圏にとどめ、欧州の中核における連帯感を再構築することであるならば、現在テーブルに載っている合意案はその目的を果たさないだろう。実際、正反対の結果をもたらすことになる。これは、一部の論者が主張するように合意が特に懲罰的だからでも、他の論者が主張するように特に寛大だからでもない。ギリシャと債権者との隔たりが今や非常に大きく、相互に受け入れ可能な解決策を見出すことがほぼ不可能だからである。この行き詰まりから抜け出す唯一の方法は、物語を根本から転換し、問題に対する代替的な解決策を見出すことである。
代替案は存在する。ギリシャに債務再編を提供すること、あるいはギリシャがデフォルトを管理しつつ、欧州の通貨同盟から一時的に離脱することを支援することである。どの救済措置とも異なり、救済措置はギリシャが再び苦境に陥るまでの時間稼ぎにしかならないが、これら二つの選択肢は、(構造改革が実施されることを条件として)ギリシャが経済を再建する助けとなり得る。ただし、これらはユーロ圏の運営方法に大きな変更を伴うことを意味する。
不満の政治
不満を煽り、責任をなすり合うことは、ギリシャにも欧州にも何の益ももたらさない。重要な点は、ギリシャと債権者の立場が和解不能であることである。ギリシャ側は、7月5日の国民投票で圧倒的多数が提示された救済条件を拒否したことにより、自らの条件で合意を交渉する権利を得たと考えている。しかし今、アレクシス・チプラス首相が屈服する中、ギリシャの有権者は、懲罰的な緊縮策を再びしぶしぶ受け入れることを強いられていると感じている。
反対側にも善意はほとんど見られない。ドイツは、ギリシャの要求に応じるために多くの規則が破られたと感じており、そのためドイツ国民は、ギリシャの救済のためにまたしても負担を強いられていると感じている。他のユーロ圏加盟国の反応はより控えめで、世論に合わせて微調整されたものとなっている。中道左派政権を擁しつつも、有権者の中に大きなEU懐疑派層を抱えるイタリアとフランスは、欧州の連帯に対する口先だけの支持と、ギリシャへの救済の押し付けとの間で揺れ動いてきた。
この対立の争点は、欧州の通貨同盟の一体性である。ギリシャをユーロ圏にとどめておくコストは、ギリシャを押し出すコストと比較して評価されなければならない。前者のコストは、第3次救済の追加分860億ユーロ、および第1次・第2次救済のおよそ2400億ユーロに加え、過去5年間に費やされた莫大な政治的資本である。一方、グレグジット(ギリシャのユーロ離脱)のコストはまだ明らかではない。金融の不安定化は恐らく管理可能な範囲にとどまるだろう。しかし、欧州の重要な地域における破綻国家のコストはどうなるのか。ユーロを離脱し、欧州中央銀行(ECB)による銀行システムへの支援を失えば、ギリシャは銀行危機、国際収支危機、政治・制度危機に同時に直面することはほぼ確実である。ギリシャの国内政治は危険なほど急進化しかねない。そうなった場合、欧州はそれを支援できるだろうか。
差し迫る銀行危機の緊急性と、経済を安定させる必要性は、政治的困難と重なっている。この数か月にわたるギリシャの債権者との苦しい交渉の中で、チプラスは稀有な偉業を成し遂げた。欧州のエリート層を一つにまとめたのである。ベルリンからブリュッセル、ローマに至るまで、ギリシャへの不信感は普遍的である。一方、この危機は欧州のドイツ問題も表面化させ、トロイカ(欧州中央銀行、IMF、欧州委員会)を分裂させることにも成功した。
今後の道筋
ギリシャのパズルとユーロのジレンマの解決は、優先順位をつけることにある。銀行システムが崩壊寸前であるにもかかわらず構造改革を主張することは、ドイツの執念ではあっても、時間の無駄である。ギリシャの銀行は、長期にわたる閉鎖と6月末に導入された資本規制の結果、今や最も脆弱な状態にある。ECBによる890億ユーロの緊急資金は、ギリシャの銀行を存続させる上で不可欠であった。しかし、さらなるECBの緊急融資が必要となる。ましてや7月20日までにECBおよびIMFへの返済のために70億ユーロも必要である。さもなければ、ギリシャは技術的にデフォルトに陥る。そして技術的デフォルトは、ギリシャの銀行システムに対するECBの支援を停止させることになる。
言い換えれば、救済条件が交渉されている間、現状を均衡させておくためだけにも緊急資金が必要なのである。ECBには一定の裁量の余地がある。例えば、救済合意が交渉中であり、交渉が完了した時点でギリシャは新たな資金を得るという理解のもとで、ギリシャの銀行への緊急融資を増やすことができる。救済交渉が続く限り、ECBはギリシャの銀行システムを支え続けるだろう。
ただし、これが機能するのは、ユーロ圏の加盟国が、第3次救済は単なる一時しのぎにすぎず、ギリシャの公的債務を実際に減らすことはないと受け入れる用意がある場合に限られる。国際通貨基金(IMF)の債務持続可能性分析によれば、現状の条件下では、ギリシャの債務は今後2年間で国内総生産(GDP)比ほぼ200%のピークに達し(2014年の177%から)、2022年には170%になる(従来の推計142%との比較)。この結果を実現するために、IMFは、ギリシャが数十年にわたり国内総生産(GDP)比3.5%のプライマリー黒字を維持する必要があると試算している。これは、年金制度、公共行政、労働市場の改革を必要とする、途方もない努力である。これは、ギリシャにとっても、あるいは同様の状況にある他の国にとっても、現実的なシナリオではない。
最終的な目標が、債権者への返済のために資金を絞り出すことではなく、長年の縮小の後にギリシャ経済を長期的な正の成長軌道に戻すことであるならば、いかなる解決策も、同国の債務を持続可能なものにする方法を見出さなければならない。そのためには、管理されたデフォルトか、大幅な債務再編かの二つの選択肢がある。どちらを選ぶにせよ債権者は損失を被ることになり、今日の損失を切り捨てることで将来のさらなる損失を避けられるかどうかについて、大胆な決断を下す必要がある。いずれの選択肢も、欧州の通貨同盟の制度設計に根本的な変更を伴うことになる。
管理されたデフォルト(銀行システムの崩壊によって引き起こされる、管理されないデフォルトとは対照的なもの)は、国が必要な調整を管理できない場合に離脱できる可能性を初めて開くことで、欧州の通貨同盟を変革することになる。理想的には、経済が軌道に戻った時点で再加盟できるだろう。(この構想は、7月11日にドイツの交渉担当者がギリシャに対して提案したものである。)この種の管理されたデフォルトには、「暫定的」通貨の導入が伴う可能性が高い
一方、債務再編は、負担を他のユーロ圏加盟国に負わせ、優先事項が通貨同盟の維持にあることを明確にするものである。また、より大きな負担の分担と、より効果的な危機対応の仕組みに向けた第一歩にもなるだろう。さらに、ギリシャの通貨同盟離脱が同国のEU加盟資格に影響するかどうかという法的な問題を回避できるという利点もある。(英国とデンマークを除き、EU加盟国はすべて、最終的には通貨同盟に参加することが求められている。)
欧州でよく見られるように、これら二つの選択肢のいずれも、実際に提示される必要はないとされている。その代わりに、第3次救済をめぐる議論が続き、長期的な課題は無視され続ける。ただし、峻厳な財政健全化策が構造改革と混同されていた過去とは異なり、提案された救済条件が持続不可能であることは、今や明らかである。達成不可能な目標を達成しようと懸命に努力することは、ユーロに疲れた国民を急進化させるための完璧な処方箋である。そして、ギリシャが崩壊すれば、欧州にとどまることの代償について誤ったメッセージを送ることになるだろう。
本記事は Chatham Houseとの協力により公開されたものです。掲載は、世界経済フォーラムによる見解の支持を意味するものではありません。
Agenda の最新情報を追うには 毎週配信のニュースレターにご登録ください。
著者:Paola Subacchi は Chatham House の国際経済学部ディレクターです。
写真:2015年6月18日、アテネの国会議事堂前の集会で、ギリシャ国旗(左)と欧州連合旗を振る女性。REUTERS/Yannis Behrakis.




