2月下旬、連邦準備制度理事会(FRB)のジャネット・イエレン議長は、上院で半年ごとの証言を行った。そこで議員たち、そして私たちに対し、今後数カ月の中央銀行の金融政策について 何が予想されるか を、さまざまな見通しとともに示した。
イエレン議長はまず、2014年7月に前回議会で証言して以来、雇用情勢が大きく改善し、多くの指標が景気後退前の水準に近づいていると指摘した。これは正常化への回帰を示す兆候であり、金利引き上げの前触れとなるものだ。一方で、賃金上昇の欠如、住宅市場の停滞、そして懸念されるほど低いインフレ率への懸念も示した。
誰もが気にかけている大きな問いは、次のとおりだ。 彼女の発言 は、雇用の力強い伸びを受けて、6月に借入コストを引き上げられるほど経済が回復したことを示しているのだろうか。 一部の観測筋が予想するように?
簡潔に答えるなら、いいえ。その理由を見ていこう。
手掛かりを読み解く
中央銀行は、目標金利の変更時期について、たいていほとんど明言しない。目標金利は地球上のほぼあらゆる金融資産、つまり 225兆ドルを超える価値 の資産価格に影響し得るため、経済状況が変化した場合に身動きが取れなくなるのを避けるためだ。そこで市場参加者は、FRB議長の発言を注意深く追い、乏しい手掛かりから中央銀行の次の動きを見極めようとする。
イエレン議長の発言 を、FRBの将来の政策を危機前の正常な状態に戻すための土台を整えただけで、利上げ開始の時期は基礎的な経済データ次第だと解釈する人もいる。一方、金利は6月に上がるという、ほぼ確約に等しいものを読み取った人もいる。 イエレン議長の発言
どちらの見方にも一理あるが、前者の受け止め方が正しい可能性のほうがはるかに高い。金融政策の特定の変更が起きる可能性に投資家が実質的に賭けられる、 フェデラル・ファンド金利先物契約の取引を行うトレーダーたちも、まさにそう結論づけている。
彼らによると、6月にFRBの目標金利が引き上げられる確率は約21%、7月でも約40%にすぎない。利上げの織り込み確率が50%を超えるのは9月になってからであり、トレーダーたちは実施がまだ先だと考えていることを示している。
正常化にはまだ早い
議長の演説を詳細に分析しても、同じ結論が導かれる。つまり、経済はまだ正常な状態に戻る準備が整っていない。
実際、金利を決定する連邦公開市場委員会(FOMC)は、「少なくとも今後数回のFOMC会合の間に、経済状況がフェデラル・ファンド金利の目標レンジ引き上げを正当化する可能性は低い」と、イエレン議長は述べた。
「最大雇用に向けて重要な進展があった」と証言する一方で、「あまりにも多くの米国人が失業または不完全雇用のままであり、賃金の伸びは依然として緩慢で、インフレ率は長期目標を大きく下回っている」と述べた。
彼女の発言は、特にタカ派的、つまり金利引き上げに傾いているものとも、金融政策正常化の開始日が確定したという強いシグナルとも見なしにくい。イエレン議長は前任者のベン・バーナンキと同じ方針を踏襲している。バーナンキは、金利変更の時期は常に、その後に入ってくる経済データの内容に左右されると述べていた。
なぜ経済はまだ準備ができていないのか
では、利上げがデータ次第だとすれば、経済見通しについてデータは何を示しているのだろうか。
安定した成長、失業率の正常な水準への低下、株式市場の活況など、楽観できる理由はあるものの、FRBが注視しなければならない問題が依然としてあり、金利引き上げに踏み切れずにいる。
第一に、インフレ率、すなわち財やサービスの価格が上昇するペースは、FRBの目標である2%を依然として大きく下回っており、イエレン議長によると、委員会は短期的にさらに低下すると予想している。 エネルギーと食料品の価格を含む 指標の一つでは、0.2%にまで低下している。
もちろん、インフレを抑えている最大の外的要因は原油価格の急落であり、それによって他のほぼすべての価格が押し下げられている。ガソリン価格の低下は経済成長全般には朗報かもしれないが、インフレ率が低すぎると、債務返済が難しくなり、FRBが景気を刺激する能力が制約される。さらに最悪の場合、実際に物価が下がり始めると支出が抑制される可能性がある。これはデフレと呼ばれる状態だ。
時期尚早な利上げは、消費者が借り入れて支出できる金額を実質的に減らし、物価に下押し圧力をかけるため、インフレのペースをさらに鈍らせる可能性が高い。
明るいデータの陰にある労働市場の暗さ
第二の要因は労働市場だ。見出しを飾る好調な数字の陰には、苦境が続いている兆候が潜んでいる。
実際、経済は 2月に29万5,000人の新規雇用を生み出し 、失業率は5.5%へと低下した。これは金融危機が始まって以来の最低水準だ。それでも賃金はあまり上昇していない。通常、雇用が大きく増えると、特に熟練労働者の交渉力が高まり、賃上げを求めやすくなる。それが物価を押し上げ、労働コストが企業にとって大きな負担であることからインフレを促す。今回は、少なくとも過去の景気回復期に見られたほどには、そうなっていない。
さらに、 労働参加率 、つまり仕事に就いている成人の割合は63%を下回ったままで、1970年代後半以来ほぼ最低の水準であり、1990年代後半に見られた数値を4.5ポイントも下回っている。これほど多くの人々が労働力から退出すると、失業率が実態より低く見え、雇用の伸びが過度に楽観的に映る。
低調な住宅市場も、イエレン議長が懸念するもう一つの問題だ。
集合住宅の販売は危機前の水準に戻った一方、一戸建て住宅の
着工件数は、危機前のピークのおよそ3分の1にとどまっている。さらに、1月に販売された 新築一戸建て住宅は わずか3万6,000戸で、通常なら景気後退期に見られる水準だった。
最後に、しばしば経済の改善度を示す指標として用いられる、2009年に景気後退が終わってからの経済成長ペースは、過去の景気回復期に及んでいない。過去3回の景気後退後の5年間に、経済は年平均でそれぞれ4.6%、3.4%、2.7%成長した。これに対し、今回の回復期の成績は振るわず、2010年から2014年までの成長率は年2.2%にすぎなかった。
いつになれば準備が整うのか?
イエレン議長の演説をどう解釈するにせよ、6月17日の利上げは依然として可能性の一つだ。ただし、景気回復の勢いがFRBがブレーキをかけ始めるに足るほど増したことを示すため、経済データにもう少し改善が見られる場合に限られる。
金融市場は、金融政策変更の時期に関する過去の発言に対して激しく反応し、いつか金利が上がるかもしれないという示唆だけで動揺してきた。しかし、イエレン議長の直近の証言後の反応は概して限定的だった。この際立った対照は、市場が実際には金利上昇を受け入れる用意があることを示唆している。
しかし、企業、事業者、そして何よりFRB自身も準備ができているかどうかは、依然として不透明だ。経済は明らかに回復しつつあるものの、世界各地での成長減速や、輸出企業を圧迫するドル高など、懸念すべき点は多く残っている。
今のところ、イエレン議長が慎重に様子を見る姿勢をとるのは妥当であり、その結果、借入コストの上昇は年のかなり後半まで見送られる可能性が高い。
この記事は、 The Conversationとの協力により掲載されています。 元の記事を読む。
この記事の掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:アレックス・ニコルスコ=ジェフスキーは、リーハイ大学の経済学准教授。
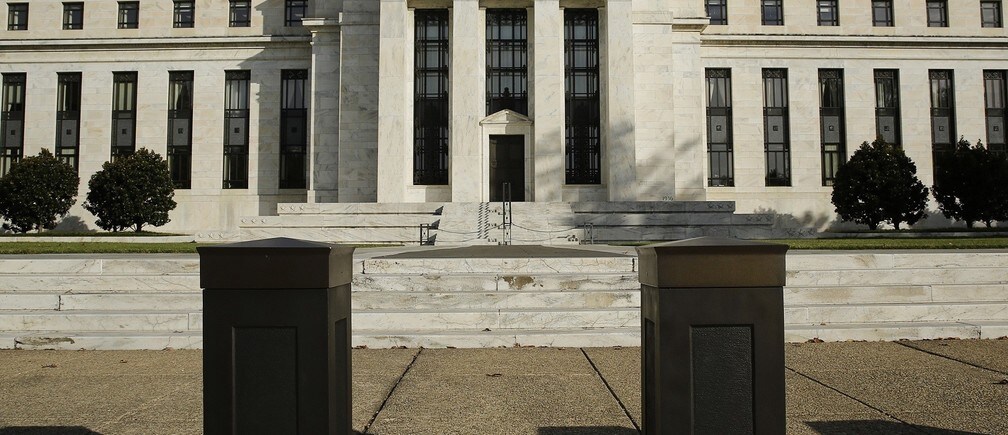
画像:2014年10月28日、ワシントンで、米国連邦準備制度理事会の建物が警備用バリケードの向こうに見える。金融市場が不安定な1カ月を過ごし、インフレ期待の一部指標が懸念されるほど低下したことを受け、米連邦準備制度は今週、利上げまで長期間待つという従来の姿勢を改めて示す可能性が高い。REUTERS/Gary Cameron(米国-タグ:ビジネス、政治)-RTR4BX4X




