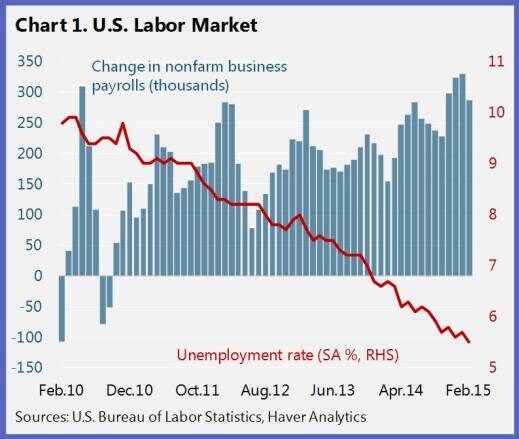
先月発表された米国の雇用統計は期待外れで、3月の雇用者数の増加は予想を大幅に下回りました。しかし、より長期的な傾向を見ると、異なる姿が浮かび上がります。過去1年間、米国の雇用創出は目覚ましいものでした。非農業部門雇用者数の増加は月平均26万人に達し、2010~13年の景気回復期を通じた月平均16万人を大きく上回っています。
その結果、2015年3月には失業率が5.5%まで急低下しました(図1)。この水準は、現在の「自然」失業率についての多くの推計値をわずかに上回るにすぎません。自然失業率とは、景気循環要因の影響が一巡し、経済がトレンドに沿って成長しているときに生じる失業率です。失業率と自然失業率の差、いわゆる失業ギャップが無視できるほど小さければ、完全雇用に等しいと主張する人もいます。
では、米国は完全雇用に近づいているのでしょうか。かなり近づいています。
この問いへの答えは、政策にとって極めて重要な意味を持ちます。米国経済が完全雇用にどれほど近いかは、いつ、どれほど速いペースで金利を引き上げるかというFRBの判断を左右します。また、2013年の「テーパー・タントラム」がはっきり示したように、FRBの政策に対する見方の変化は、世界経済と金融市場に大きな影響を及ぼします。
本稿では、労働市場に改善の兆しがあるにもかかわらず、なお余剰が残っていると論じます。これは、緩和的なマクロ経済政策が依然として重要な役割を果たすことを示しています。また、労働供給の量を増やし、その質を高める政策も忘れてはなりません。
見た目以上に大きい余剰
失業ギャップの縮小は完全雇用への接近を示唆しますが、就業者数の人口比率は異なる姿を示しています(図2)。実際、就労可能な人のうち何人が実際に雇用されているかを測るこの比率は、大不況直前の水準をなお4パーセントポイント以上下回っています。

このような乖離はなぜ生じるのでしょうか。まず、就労を希望し、働くことも可能でありながら、過去4週間に求職活動をしなかったために失業者に分類されていない人々がいます(いわゆる「周辺的労働力」)。さらに、もっと長時間働きたいものの、企業が厳しい経営環境に直面し続けているためにそれがかなわないパートタイム労働者も、依然として数多くいます。これらの要素を失業率に加味すると、労働市場にはまだ余剰が残っていることが示されます(図3)。

FRBのジャネット・イエレン議長が強調してきたように、労働市場の全体像を把握するには、失業率以外の要素にも目を向ける必要があります。そこには、求人、採用、離職といった労働市場の活況度を示す指標も含まれ、これらは危機前の水準まで回復しています(図4)。離職者の増加は特に心強い兆候です。より高い賃金や自分に合った機会を求めて、現在の仕事を離れる人が増えていることは、人々の自信が高まっていることを示すからです。

余剰を包括的に測る
要約すると、失業率などいくつかの重要な指標では、労働市場は大不況のどん底から驚異的な回復を遂げました。それでも、危機の影響がゆっくりと解消されつつある重要な領域が残っています(たとえば、不本意なパートタイム労働者が突出して多いことや、労働参加率が現在もトレンドを下回っていることです)。
これらの要素をすべて一つの余剰指標にまとめるため、私たちの 最近の研究 では、失業率と労働参加率がトレンドまたは自然水準からどれだけ乖離しているかを含め、不本意なパートタイム労働者の多さを調整した、広義の「雇用ギャップ」を算出しています。
予想どおり、この指標は大不況後に大幅な雇用ギャップが生じたことを示しており、その主因は拡大した失業ギャップとパートタイム雇用ギャップでした。一方、長引く景気後退によって多くの人が就職をあきらめ、労働力から離れたため、労働参加ギャップは2010年以降に拡大し始めました(図5)。労働市場はこの影響を解消してきました。今日、失業率は自然失業率の大半の推計値を1パーセントポイント以内で下回る水準まで低下しており、残る余剰は主に労働参加ギャップに由来し、次いでパートタイム雇用ギャップに由来しています。今後、労働市場全体の余剰は2018年までに解消すると予想しています。 今後、労働市場全体の余剰は2018年までに解消すると予想しています。

ただし、推計の基礎となる構造的要素には不確実性が残ります。異なる前提を置けば、労働市場が完全に回復する時期は最大で1年遅れる可能性があります。たとえば、自然失業率がより低い、労働参加率のトレンドがより高い、あるいはパートタイム雇用ギャップが残るといった場合、ギャップの解消は2019年までずれ込むでしょう。
余剰をどう減らすか
雇用ギャップの指標は、労働市場に余剰が残り、その縮小も緩やかにしか進まないことを示しています。これは、完全雇用の達成を後押しする緩和的なマクロ経済政策が、依然として重要であることを示唆しています。
さらに、労働参加率が低下し続けていることを踏まえると、中期的な潜在成長率を高めるには労働供給を拡大する政策が不可欠です。主な対策には、人的資本と生産性を高めるための職探し支援や職業訓練プログラムの強化から、低所得世帯を対象とした給付(たとえば保育支援)まで幅広いものがあります。最後に、移民制度改革も解決策の一部であるべきです。高齢化の影響を相殺するため、米国は高度人材向けのビザ制度を拡充すべきです。そうすれば、労働力の規模と生産性を高めるだけでなく、政府の財政基盤の強化にもつながります。
本記事は、 IMF Directとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を得るには、 週刊ニュースレターにご登録ください。
著者:ラビ・バラスブラマンは、IMF西半球局北米課の副課長です。フアン・ソレはIMF西半球局の上級エコノミストで、米国チームに所属しています。
画像:2012年7月30日、ニューヨーク証券取引所の外を通勤する人々。ロイター/ブレンダン・マクダーミッド。




