過去30年間に、先進国の大半の中央銀行は、財政当局や政治当局の介入を受けずに金融政策を実施する権限を与えられてきた(Crowe and Meade 2007)。現在、OECD諸国のほぼすべての中央銀行は、運用面で手段の独立性を持ち、自らの手段を用いて複数の金利を設定または目標化している。ただし、政治機関がその使命を定めるため、目的の独立性を持つ中央銀行はない。
中央銀行の独立性と密接に関係しているのが、政策枠組みとしてのインフレ目標の採用である。中央銀行は近い将来または中期のインフレ目標を公表し、その目標に照らしたさまざまな政策選択を透明性をもって説明する(Svensson 2010)。実証研究では、さまざまな指標を用いて独立性が測定されてきた。よく用いられるものには、次のようなものがある。
中央銀行総裁の任命および解任に関する規則。金融政策の決定前に政府または財政当局との協議がどの程度必要か。中央銀行の目標が幅広いものか、中央銀行が達成できる範囲に厳密に絞られているか。そして、政府に頼らずに中央銀行が自らの運営資金を賄えるか。
研究ではさらに、中央銀行の透明性と説明責任、バランスシートを活用する能力、財政的な支援をどの程度当てにしているか、収益の配分に関する規則の重要性も強調されている(Reis 2013)。したがって、中央銀行の独立性は、独立しているかいないかの二者択一ではなく、より連続的に高まったり低下したりするものだ。
実証的な証拠は、中央銀行の独立性を高めてきた制度変更を支持している。Alesina and Summers(1992)による影響力の大きい研究は、中央銀行の独立性が平均的に低いインフレ率と関連し、失業率や変動性の有意な上昇を伴わないことを示した。このテーマに関する長年の研究を総括したCukierman(2008)は、「証拠は、先進国と発展途上国の双方で、インフレ率と実際の[独立性]が負の関係にあるという結論と整合的だ」と述べた。
こうした結果も一因となり、独立性を支持する論拠は、経済政策の他の領域にも広がってきた。たとえばIMFは、財政計画、予算予測、政策の実施状況と成果を公に評価する独立財政機関を39機関確認している(IMF 2016)。
一方、中央銀行は、多かれ少なかれ消極的ながらも、金融安定に関する役割を担い、マクロプルーデンス政策を活用するようになった。こうした政策には他の公的機関との協力が必要であり、分配に明確な影響を及ぼす。このことが、中央銀行の独立性を弱める制度的な圧力を生み出している。
中央銀行の独立性は今後も続くのか?
中央銀行の独立性の価値について学術的な合意があり、独立性を高める動きが30年にわたって続いてきたにもかかわらず、近い将来にこの傾向が反転する可能性を示す兆候もある。連邦準備制度理事会(FRB)の副議長Stanley Fischerは最近、中央銀行の独立性が現在直面する数々の課題について述べた(Fischer 2015)。
中央銀行は金融安定に関する責任を広げ、非伝統的な手段を用い、世界金融危機の間に大きな裁量をもって行動したため、こうした議論を呼ぶ選択は政治的な精査や異論の対象となった(Cochrane and Taylor 2015)。さらに最近では、中央銀行によるヘリコプターマネーのような明示的な財政措置が議論され、中央銀行が使命を逸脱しているとの批判の声が高まっている。
中央銀行の独立性はすでに失われたのではないかと考える学者さえいる(Baldwin and Reichlin 2013)。政策担当者の間では、日本のアベノミクスにおいて、日本銀行の目標や行動に対する政治当局の大きな介入があった。ユーロ圏では、世論調査「ユーロバロメーター」によると、欧州中央銀行(ECB)を信頼するドイツ人はわずか30%であり、ECBの救済措置をめぐって、その独立性に疑問が呈されている(Reuters 2015)。
英国では、Mark Carney総裁がブレグジットをめぐる議論に関与したことを批判する論者がいる。また、二大政党双方の幹部が、イングランド銀行の独立性を批判する論考を公表した(Balls et al. 2016; Hague 2016)。政治家によるこうした批判は、メディアで大きく取り上げられている。1
最後に、米国では、大統領選の選挙運動中、次期大統領Donald Trumpが連邦準備制度をたびたび批判した。また、連邦議会議員らは、下院が中央銀行の活動をより強く監督すべきだと主張している。こうした批判には互いに矛盾するものもあるが、全体として中央銀行の独立性に疑問を呈する世論のうねりを形成している。
中央銀行の独立性の時代が終わる、あるいは少なくとも大幅に変わると予想できるだろうか。この可能性は日本だけでなく、欧州にもあるのだろうか。これが、最新の CFM-CEPR専門家調査における最初の質問の焦点である。回答者のパネルは、欧州の政治・制度環境を理解するうえで最も適任といえる、欧州を拠点とする経済学者で構成されているため、焦点はECBとイングランド銀行に置かれている。
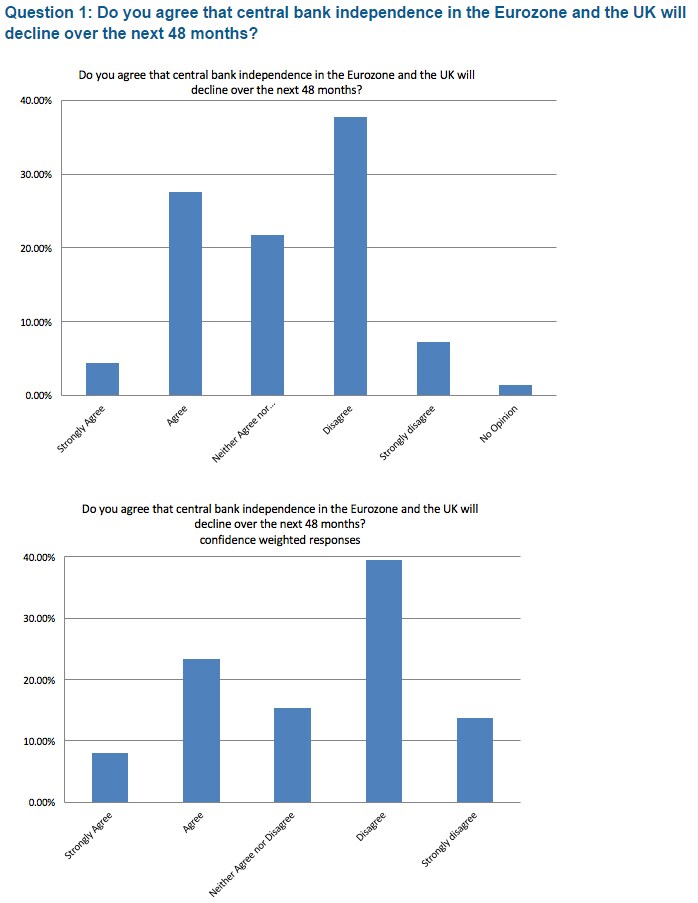
この質問にはパネルメンバー70人が回答した。回答はおおむね均等に分かれ、賛成または強く賛成が32%、反対または強く反対がより多い45%、どちらともいえないが22%だった。中央銀行の独立性は長い間、ほとんど論争の的にならなかったことを踏まえると、専門家のかなりの割合が今、中央銀行の独立性に重大な変化がありうると考えているのは注目に値する。
最終回答は均等に分かれたものの、専門家のコメントからは、より一致した見方がうかがえる。多くの専門家は、中央銀行の独立性に異議を唱える圧力が生じることを認めている。主な意見の相違は、その圧力が変化をもたらすほど強いか、また十分長く続くかどうかにある。例外として、David Miles(Imperial College London)は、次のように論じている。 「中央銀行への批判に見えるものの中には、独立性への脅威というより、中央銀行に設定された目標そのものへの疑問であるものがある」。
複数のパネルメンバーは、制度面の理由から、近い将来にECBの独立性が影響を受ける可能性は、イングランド銀行の独立性が影響を受ける可能性より低いと指摘している。たとえば、Sean Holly(University of Cambridge)は次のように書いている。「マーストリヒト条約によれば、『ECB、各国の中央銀行、およびその意思決定機関の構成員は、共同体の機関もしくは団体、加盟国政府、その他いかなる機関からも、指示を求めたり受けたりしてはならない』。条約を改正するには、ユーロ圏の国だけでなく、すべてのEU加盟国の合意が必要となる。今後4年間にそれが起こることはない。……しかし、英国の場合は事情が異なる。イングランド銀行の運用上の独立性を取り消す議会法は、午後のうちに議会を通過する可能性がある。」
独立性は、より目立たない圧力によっても影響を受ける可能性があると考えるパネルメンバーもいる。Lars Svensson(Stockholm University)は次のように指摘している。「中央銀行の法的独立性と事実上の独立性は区別しなければならない。今後4年間にユーロ圏と英国で法的独立性が低下するとは思わない。しかし、中央銀行の政策に対する政治的圧力は強まる可能性があり、それが中央銀行の政策に多少影響を与えるかもしれない。その意味で、事実上の独立性は幾分低下する可能性がある。」
政治的圧力がすでに中央銀行の独立性に影響していると考える回答者もいる。Jürgen von Hagen(Universität Bonn)は次のように論じる。 「Draghi総裁の下で、ECBの独立性は過去数年ですでに非常に低いことが明らかになった。ECBは一貫して、政治的に都合のよいことを行ってきた。」同様に、Panicos Demetriades(University of Leicester)は次のように述べている。「中央銀行の理事会が政治的に掌握されたことや、政府によるその他の間接的な働きかけを通じて、中央銀行の独立性は損なわれてきた」。
専門家たちは、現在、中央銀行の独立性に異議が唱えられている理由を3つに分けている。
第一の理由はポピュリズムである。Ricardo Reis(London School of Economics, LSE)は次のように書いている。「2016年の西側諸国におけるポピュリズムの台頭、権威主義的な政治家が最近選挙で成功を収めたこと、専門家や知識に反対する広報キャンペーンは、いずれも、中央銀行を含む独立したテクノクラート機関を攻撃し、その権限を弱めようとする圧力を示している」。
一方、複数のパネルメンバーは、政治勢力の動向を予測するのは難しいと指摘している。Albert Marcet(Institut d’Analisi Economica, Barcelona)は次のように述べている。「危機のため、中央銀行を含むあらゆる制度が疑問視されているが、現在の役割に反対する明確な勢力が現れるとは思わない。ただ、政治の世界では奇妙なことがあまりにも多く起きているので、どうなるかは分からない。」
中央銀行の独立性に異議が唱えられる第二の理由は、独立性が高まり始めた当時と比べて、経済全体の状況や中央銀行の責任が変化していることだ。Martin Ellison(University of Oxford)は次のように指摘する。「中央銀行の独立性が当初高まった背景には、1980年代にインフレ抑制が成功したことがある」。
Andrew Mountford(Royal Holloway)はさらに踏み込み、次のように論じている。「中央銀行の独立性が意味を持つのは、安定した均衡経済を前提とする考え方の中だけであり、信用政策が緩すぎる場合の唯一の影響がインフレであるような状況に限られる」。しかし、時代は変わった。Pietro Reichlin(LUISS, Università Guido Carli)は次のように述べている。「2008年以降、ECBの目標はインフレ目標から、金融安定、国債への投機的攻撃の防止、周辺国の国内銀行への流動性供給、量的緩和へと広がった」。
こうした変化が中央銀行の独立性に影響すると考えるパネルメンバーも複数いる。たとえばSylvester Eijffinger(Tilburg University)は、次のように指摘している。 「ユーロ圏と英国における中央銀行のバランスシートが前例のない規模に達したことで、中央銀行の独立性の金融面に広範な影響が及んでいる。政府債務の金融ファイナンスは、中央銀行の信頼性と独立性を損なう。金融緩和を伴う財政支配の脅威は、公的債務残高が高い先進国(ユーロ圏と英国)で特に強い。」
より一般的な点として、Jagjit Chadha(National Institute of Economic and Social Research)は次のように指摘する。「中央銀行が複数の目標に関与するようになると、トレードオフが生じ始め、社会厚生関数について議論が必要になる場合がある」。
独立性が問われる第三の理由は、中央銀行が最近実施した政策による信頼性の低下である。パネルメンバーの中には、最近の中央銀行の行動や政策を強い言葉で評する人もいる。たとえばFabrizio Coricelli(Paris School of Economics)は、「ここ数年の一貫性を欠いた政策と、『必要なことは何でもする』との度重なる表明によって、ECBの政策への信頼性が損なわれている」と述べている。
Patrick Minford(Cardiff Business School)は、次のように論じている。「中央銀行は[金融危機に先立つ時期に]大規模な信用ブームの発生を許した。その後、銀行システムに十分な流動性を供給して景気収縮を解消できず、Lehmanの破綻が起きて危機の急激な悪化を招いた。さらに中央銀行は、規制を大幅に強化する動きに協調し、信用の回復を妨げ、危機からの回復過程を深刻に悪化させた。こうした行動は、中央銀行の能力に対する信頼を大きく揺るがした。」
低く安定したインフレ率のために、中央銀行の独立性は今も重要か?
インフレ率は目標を下回って推移しており、近い将来もそうなると予想されている。それでも、従来の理論は、金利を設定する独立した中央銀行がインフレを抑制できると(今なお)予測している(Reis 2016)。十分に特定されたモデルの大半では、インフレは金融政策と財政政策の相互作用の結果である。したがって将来を見据えると、インフレを上昇させるには、財政政策をより積極的にし、実質的に中央銀行の独立性を低下させる方法が考えられる(Sims 2016)。
理論と証拠(上記の背景情報で説明)は、中央銀行に独立性を与えることでインフレ期待とインフレそのものが低下することを示している。理論的な論拠の大半は対称的であり、中央銀行の独立性が低下すれば、インフレ率は上昇するはずだと示唆している。
一方、この対称性は線形モデルを仮定することから生じているが、それはモデル化を簡便にするための結果だったのかもしれない。さらに、こうした論拠は、制度が期待に及ぼす影響に依拠している。期待を最善の形でモデル化する方法には十分な不確実性があるため、期待が対称的に動くと確信しすぎるべきではない。
画像:Vox-eu
この質問にはパネルメンバー70人が回答した。今回も回答は分かれており、反対または強く反対が34%、賛成または強く賛成がより多い48%だった。学術文献で相当な期間、当然視されてきた命題が、もはや明確な多数派の支持を得られないのは、今回も注目に値する。2
賛成するパネルメンバーからのコメントは少なく、コメントした人の大半は、従来の論拠が今も当てはまると述べている。たとえばJohn Driffill(Birkbeck, University of London)は次のように書いている。「ユーロ圏と日本で需要が弱いとしても、この論拠は引き続き妥当だ。米国や英国でポピュリスト政権が金融政策をより強く掌握しても、短期的にはインフレ上昇の危険がないかもしれないが、将来的にインフレが高まるリスクをもたらす」
Sir Christopher Pissarides(LSE)は、独立性が低下すれば金融市場が最初に反応すると論じ、次のように述べている。「金融市場は、それをインフレ目標への政治的介入と受け止め、インフレ期待を引き上げるだろう。それは直ちに実質金利の低下に反映される。」
反対する人々は、より幅広い論拠を挙げている。複数の専門家は、経済の状態が弱いため、中央銀行の独立性が低下してもインフレが起こる可能性は低く、インフレを引き起こすには別の要因が必要だと指摘する。Jonathan Portes(King’s College London)は次のように述べている。「従来の枠組みはますます現実にそぐわなくなっている。先進国では過去10年の大半において、インフレ率の上昇は問題ではなかった。むしろ、その逆だった。」
現在の世界では、中央銀行がインフレに及ぼす影響は限られていると主張する人もいる。Per Krusell(Stockholm University)は次のように書いている。「中央銀行は現在の低金利環境下でインフレに影響を及ぼす能力が限られていることを示してきたため、その差が小さいとは考えにくい」。
別の論拠は、インフレ率が上がるか下がるかを左右する他の要因と独立性との相互作用に着目している。Lars Svenssonは透明性を挙げ、次のように述べている。 「インフレ目標から逸脱する圧力は、必ず目標を上回る方向に働くとは限らず、どちらの方向にも働きうるようだ。……中央銀行の独立性には、金融政策の民主的に定められた目標を達成するために、十分な説明責任が伴わなければならない。」
Jordi Gali(Universitat Pompeu Fabra)は、財政政策の役割がより重要だとし、次のように述べている。「金融政策に支えられた、より拡張的な財政政策のほうが、労働市場と生産能力の逼迫を強め、必要な水準までインフレを引き上げる、より適切な方法だろう。」
Martin Ellisonは、従来の考え方が示すように、政治的圧力が必ずしもより拡張的な金融政策につながるわけではないと指摘する。彼は次のように書いている。 「中央銀行の独立性が低下すれば、William Hagueのような元保守党党首の影響力が増す。彼は貯蓄者に報いるため金利を上げることを望んでいるが、そうなれば、完全に独立したイングランド銀行の下で起きる場合より、実際のインフレ率は低くなる。」
同様に、John Muellbauer(University of Oxford)は次のように述べている。「想定される反実仮想は複数あり、答えは中央銀行の独立性がどのように低下するかに大きく左右される。たとえば、財政当局への通貨ファイナンスの禁止が撤廃されれば、長期的なインフレ見通しが変わるかもしれない。しかし、そうした通貨ファイナンスをいつ提供するかを独立したECBが引き続き判断するのであれば、インフレへの懸念が強まる理由はほとんどないと考える。」
中央銀行の独立性は望ましいのか?
中央銀行の独立性を高める制度上の転換は、40年前に始まった理論研究の成果を受けて進んだ。KydlandとPrescott(1977)による影響力の大きいノーベル賞受賞研究と、BarroとGordon(1983)による後続研究は、中央銀行が政治家に従属すれば、対応する利益がないまま、インフレ率が高くなる偏りが生じると論じた。政治家は、より緩和的な政策を設定し、予想外のインフレを引き起こすことで、フィリップス曲線を通じて失業率を下げようとする誘惑に駆られる。
人々はこうした誘惑を知れば、インフレ期待を高める。その結果、雇用の増加がないままインフレ率が上昇する。同様に、財政当局はインフレによって債務の実質価値を目減りさせようとするため、政府の借入コストには大きなインフレ・プレミアムが上乗せされる。独立した機関がインフレ率を引き上げないと信頼できる形で約束できれば、誰にとっても望ましく、中央銀行はこの目的に沿って自然に設計できる。
中央銀行の独立性を支持する論拠は、長年にわたりさらに提示されてきた。たとえば、独立した中央銀行は、ハイパーインフレの一般的な前兆であるシニョリッジを通じて財政赤字を賄う傾向が低い(Cagan 1956)。
独立した中央銀行は、専門性や所得分配への影響が異なる複数の公的政策機関の間で生じる政治経済上の均衡に対する最適解となる可能性もある(de Haan and Eijffinger 2016)。ユーロ圏では、ECBの独立性は各国の政策担当者からの独立と結びついている。また、国をまたいで政策を調整し、各国間のマクロ経済的外部性を内部化できることも、その独立性を支持する論拠である。
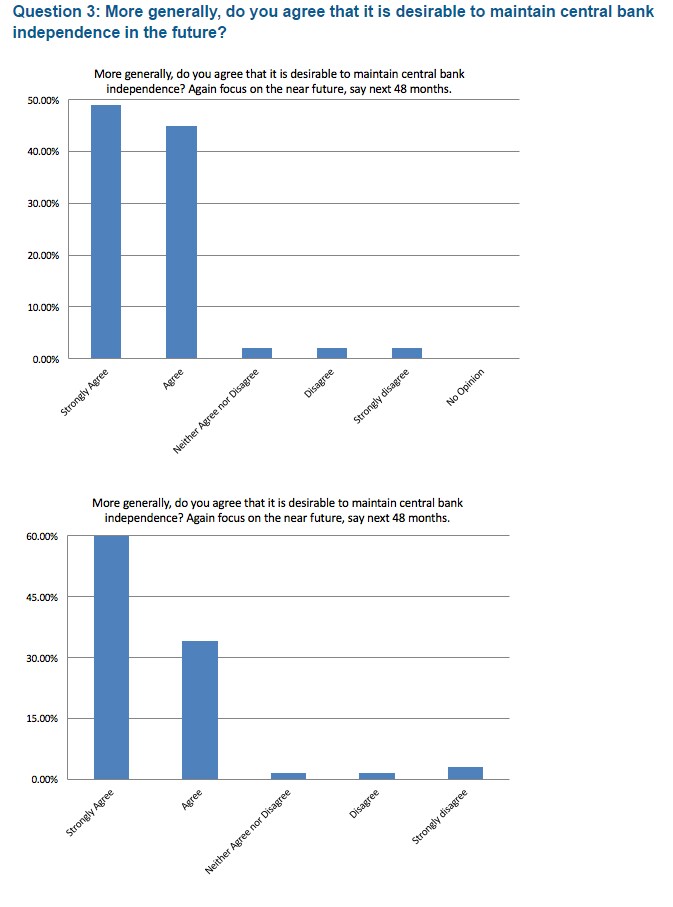
この規範的な質問に対して、パネルメンバーはほぼ全員が強い確信をもって回答した。質問に答えた49人のうち、46人が賛成または強く賛成だった。どちらともいえない人、反対した人、強く反対した人はそれぞれ1人だった。
複数の専門家は、政治の影響が強まりすぎると拡張的な政策につながり、インフレ率が上昇する一方、得られるとしても実質経済活動の短期的な増加にとどまるという従来の論拠を挙げている。Michael McMahon(University of Warwick)は次のように書いている。「政府が金融政策を操作するためにその主導権を取り戻そうとしているという懸念を避けるため、金融政策の独立性は維持すべきだ」。
Francesco Lippi(Università di Sassari)は、独立性を維持すべき根本的な理由として政策の時間軸の違いを挙げ、次のように述べている。「中央銀行の独立性が有用なのは、金融政策の決定が中期を対象とするためだ。通常の政策担当者には、この時間軸に適切に対処する能力が十分に備わっていない。中央銀行に対する事後的な説明責任によって、最終的には市民に対する説明責任が確保される。」
ここまでの議論から、専門家たちは中央銀行の独立性が深刻な課題に直面しており、現在の経済環境は中央銀行の独立性が確立された当時とは大きく異なると考えていることが明らかだ。
現在の制度を改善したいという意見を改めて述べる人もいる。Jordi Galiは次のように述べている。「総裁や会長の任命は、今も多くの国で党派性が強すぎる。議会での公聴会を開き、外部の専門家も参加できるようにし、候補者に複数政党から大きな支持を得られれば、非常に望ましい。」John Hassler(Stockholm University)は次のように書いている。「「大不況の際に用いられた、財政要素を大きく含む広範な措置を、独立した中央銀行が恒久的に担うことはできないと明確にすべきだ。’
それでも、圧倒的多数は中央銀行の独立性を支持している。Galiは明確に次のように述べている。 「中央銀行の独立性は、高水準の透明性と説明責任を伴うなら、先進国にとって最善の制度だと私は考える」。
中央銀行の独立性には実績があると論じる人もいる。たとえばRicardo Reisは、次のように述べている。「今日の多くの先進国における経済政策決定機関の中で、中央銀行は、よりよく備え、より多くの情報を得ており、より妥当な判断を下す傾向にある。過去15年間、インフレ率を目標に近い水準に保ってきた実績は並外れている。金融危機と債務危機への対応は、欠点や不十分な点を伴いながらも、ほぼすべての他の政策機関の対応よりはるかに優れていた。裁量に基づく政策決定が過度に行われ、金融安定を中央銀行単独で実現できる目標としてあまりに早く受け入れたことを懸念している。しかし現時点では、独立した中央銀行の実績は非常に良好だ。」
これに対して、異論を唱えるごく少数の人々は、政治的な帰結を伴う選択を独立機関が行うことの妥当性を否定する。Andrew Mountfordは次のように論じている。「経済における信用供給量の管理、そしてより一般的な銀行部門の管理は、本質的に政治的なものである。……この部門の管理を政府から切り離し、ひいては、その制度が機能すべき相手である一般市民への説明責任から切り離すべきだという考えは、経済学的にばかげており……政治的には恐ろしい。」
参考文献
Alesina, A and L Summers(1993)「中央銀行の独立性とマクロ経済パフォーマンス:比較によるいくつかの証拠」 Journal of Money, Credit and Banking 25(2):151–62。
Baldwin, R and L Reichlin編(2013)、 インフレ目標政策は終わったのか?危機後の中央銀行制度、CEPR Press。
Balls, E、J Howat、A Stansbury(2016) 「中央銀行の独立性を再考する:金融危機後、理想的な中央銀行はどのような姿であるべきか?」、Harvard Kennedy School Mossavar-Rahmani Centre for Business and Government Associate Working Paper No. 67。
Barro, R and D Gordon(1983)「金融政策モデルにおけるルール、裁量、評判」 Journal of Monetary Economics 12(1):101–21。
Cagan, P(1956)「ハイパーインフレーションの貨幣力学」、所収: Studies in the Quantity Theory of Money 、Milton Friedman編、University of Chicago Press。
Cochrane, J and J Taylor(2016) 中央銀行のガバナンスと監督改革、Hoover Institution。
Crowe, C and E E Meade(2007)「世界における中央銀行ガバナンスの変遷」 Journal of Economic Perspectives 21(4):69–90。
Cukierman, A(2008)「中央銀行の独立性と金融政策決定機関――過去、現在、未来」 European Journal of Political Economy 24(4):722–36。
De Haan, J and S Eijffinger(2016)「中央銀行の独立性をめぐる政治」、所収: Handbook of Public Choice、Oxford University Press。
Fischer, S(2015)「中央銀行の独立性」、講演、11月4日。
Hague, W(2016) 中央銀行総裁たちはそろって状況を見誤った。金利を引き上げなければ破滅に直面する、 The Telegraph 、10月18日。
IMF(2016) 財政評議会データセット。
Kydland, F and E Prescott(1977)「裁量ではなくルールを:最適計画の非整合性」 Journal of Political Economy 85(3):473–92。
Reis, R(2013)「中央銀行の設計」 Journal of Economic Perspectives 27(4):17–44。
Reis, R(2016)「インフレ目標達成のための量的緩和の財源調達」、所収: 将来に向けた強靱な金融政策の枠組みの設計、ジャクソンホール経済政策シンポジウム:Federal Reserve Bank of Kansas City。
Reuters(2015)「ドイツとECBの脆弱な休戦に亀裂」、9月25日。
Sims, C(2016)「財政政策、金融政策、中央銀行の独立性」、所収: 将来に向けた強靱な金融政策の枠組みの設計、ジャクソンホール経済政策シンポジウム:Federal Reserve Bank of Kansas City。
Svensson, L(2010)「インフレ目標政策」、所収: Handbook of Monetary Economics 第3B巻、Benjamin M. Friedman、Michael Woodford編、Elsevier。
脚注
[1] 参照: http://www.bbc.co.uk/news/business-38010222 および https://www.ft.com/content/2616611e-a665-11e6-8b69-02899e8bd9d1。
[2] 回答に自己評価による確信度を加味すると、賛成または強く賛成するパネル参加者の割合は52%に上昇する。賛成でも反対でもないパネル参加者を除くと、60%の過半数が賛成または強く賛成している。




