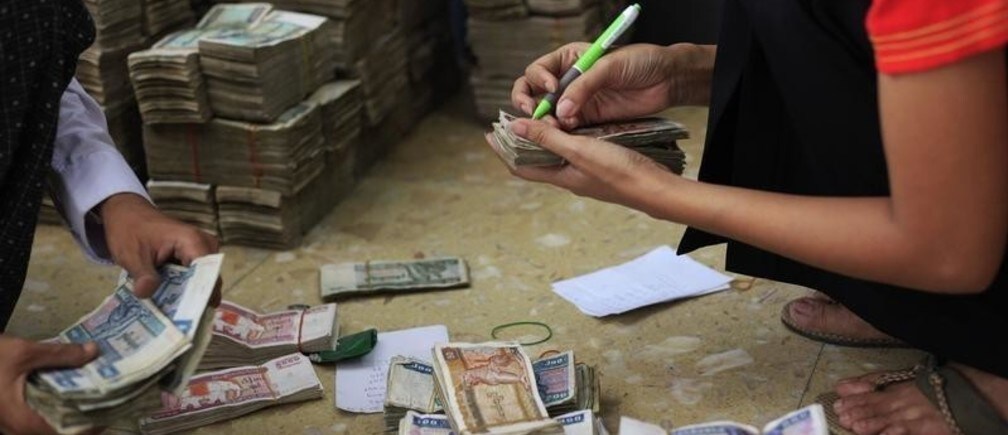
ヤンゴンで訪れた銀行の床には現金が山積みになっていた。その光景を見て、私たちの金融・銀行の専門家グループは、ミャンマー経済全体が事実上いまだ現金中心の社会であることを改めて実感した。
信用供与の不足も問題である。銀行は、融資額に見合う担保に基づき、最長でも1年間の融資しか提供できない(実質的には、現金か、銀行に預けられた金の価値の50%までに融資が制限される)。これは、同国で信用拡大を制限している厳しい銀行規制の一例にすぎない。だからこそ、今もなお誰もが現金の山で支払いを行っているのである。
CB銀行は1992年に民間銀行として設立され、国内最大規模の銀行の一つである。現在、同国には国営銀行が4行、民間銀行が19行ある。現時点では外国銀行の参入は認められていないが、ミャンマーは2015年のASEAN統合に先立ち、外国銀行が完全子会社として事業を設立することを認める方針を表明している。これを見越して、17の外国銀行が同国内に現地駐在員事務所を開設している。
一方で、ミャンマーは独立した中央銀行の設立を目指すなど、外の世界との統合に向けて小さな一歩を踏み出している。機能する信用制度がなければ、同国の成長の見通しは限られたものになる。現金中心の経済は、企業の不正行為や所得の過少申告といった関連する問題を招きかねず、その結果、極めて必要とされる税収が減少しうる。
YGLコミュニティ は、その総合的な専門性を活かせば、国の前進に資する提案を行えるとの認識を共有している。マイクロファイナンスは、ミャンマーにおける金融包摂の促進と貧困削減のための主要な開発ツールの一つとなりうる。コミュニティは現在、この点について検討を進めている。
著者:Tan Chin Hwee(Apollo Global Management アジア太平洋地域共同責任者、2012年度 Young Global Leader)
画像:ヤンゴンでミャンマーのチャット紙幣を数える作業員 REUTERS/Soe Zeya Tun




