世界各地でポピュリズムと権威主義が台頭するなか、日本は社会と経済が比較的安定した島のような存在として際立っている。現在の状況は、日本固有の経済的・地政学的事情によるものだが、それでも他の先進国に教訓をもたらす可能性がある。
先月、東京で開催されたチャタムハウス/大和総研の会議で、ブレグジット後の日英関係について議論した。ゴールドマン・サックスを退職してからほぼ6年ぶりの日本訪問だった。それ以前は1988年以来、定期的に日本を訪れていたため、少し距離を置いた視点から状況を見ることができた。
概して、2019年の日本は他の先進国と比べて比較的安定しているように見える。10年後も、G7で最も高い実質(インフレ調整後の)一人当たりGDP成長率を示し続けていても、私は驚かないだろう。
確かに、日本の年間GDP成長率は今のところ、この10年間で平均わずか1.1%にとどまっている。しかし、人口減少と労働力の縮小は、すでに一人当たりの一人当たりの実績の向上につながっている。実際、人口動態上の課題を踏まえると、日本は長期的な成長力を上回る成長を遂げている可能性さえある。
さらに、日本政府は、将来の成長には移民が必要だとようやく認識し、特定の外国出身労働者を呼び込む取り組みを公表し始めた。この必要性は少なくとも20年前から明らかだった。それでも、欧州や米国で近年グローバリゼーションへの反発が強まっていることを考えると、振り返れば、日本が長年、移民受け入れを推進する戦略を採らなかったことは、かつて思われたほど誤りではなかったように見える。
今年後半、安倍晋三氏は日本史上、在任期間が最も長い首相となる。20年間にわたって日本の指導者が次々と交代した後に就任し、安倍氏は目覚ましい安定期をもたらした。とりわけ、看板政策である経済戦略「アベノミクス」は、数々の成果を上げている。実質一人当たりGDP成長が力強いだけでなく、日本で続いていたデフレも終息したように見え、女性の労働参加率も大幅に上昇した。
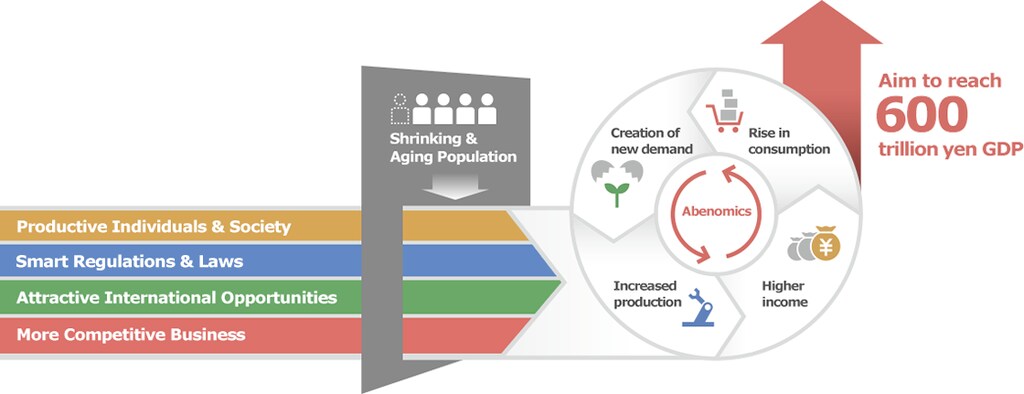
一方、日本は量的緩和(QE)に踏み切ってから20周年を迎えようとしている。この非伝統的な政策がこれほど長く続いているのは、停止した場合に何が起こるか誰にも確信が持てないためかもしれない。しかし、巨額の流動性供給や企業に賃上げを促す措置にもかかわらず、インフレ率が安倍氏の指示を受けた日本銀行(日銀)の目標である2%を一貫して下回っていることも、政策が続く理由だ。
こうした状況では、QEを終了するという選択肢はない。それでも、原則として、無期限に続けることの是非は問える。日銀が大きな金融リスクを招かずに2%のインフレを達成できないのは明らかであり、そもそも2%という目標が妥当かどうかもまったく明白ではない。仮に妥当だとしても、他の政策課題を犠牲にして、これほど狭い目標を追求することにはリスクがある。多くの国は1990年代に、その代償を身をもって学んだ。
それでも日銀は、少なくとも安倍氏が退任するまでは現在の方針を維持するだろう。問題はその後に何が起きるかだ。債券市場や株式市場を大きくゆがめる存在となった日銀がQEを縮小すれば、世界経済に広範な影響が及ぶ可能性がある。QEの終了と政府債務状況の劇的な改善が同時に起こらない限り――その可能性は極めて低いが――債券価格はついに厳しい局面を迎えることになるだろう。
日銀は多くの日本企業で上位10位以内の大株主となっているため、株式も同様の影響を受ける可能性がある。他方、日銀が株式の買い入れを終えれば、株式市場のゆがみは小さくなり、個別銘柄の分析がより重要な役割を果たす可能性がある。こうした変数に加え、予定されている日本の消費税率引き上げも、今後しばらく金融アナリストの関心を集めることは間違いない。
最近の会議で扱ったより広いテーマについて言えば、各国の経済状況の特異さを踏まえると、ブレグジット後の英国と日本には、私が以前考えていた以上に協力できる分野があると気づいた。
たとえば、中国との難しい関係を管理してきた経験が豊富な日本は、他の先進国に何らかの知見を提供できるだろう。世界各国の政府にとっての課題は、中国の成長の恩恵を得る一方で、それに伴う安全保障、サイバー、金融面のリスクを避けるバランスを取ることだ。
英国の政策担当者も、データ保護とサイバーセキュリティに関する協力強化を求める安倍氏の熱意に共感するだろう。この問題は、今年6月に開かれるG20大阪サミットで大きく取り上げられる。また、より良いルールに基づく世界統治体制を求める日本の主張も歓迎するだろう。そしてもちろん、アジア各国や欧州連合(EU)との貿易協定締結で近年成功を収めている日本から、学べることもあるかもしれない。英国が単独で貿易を進める決意なら、日本との通商関係を強化することが絶対に必要となる。
そして、安倍氏がロシアのウラジーミル・プーチン大統領に働きかけて成果を上げれば、クレムリンの動向を読み解く方法について、私たちに教えてくれることさえあるかもしれない。だが少なくともこの問題では、期待を抑えておくのが賢明だ。




