危機後の米国経済の低迷、そして大陸欧州と日本のさらに深刻な低迷を受け、長期停滞の可能性への関心が再び高まっている。停滞下では実質所得が伸び悩むか、さらには縮小し、経済の産出量は以前の上昇傾向をますます大きく下回る。失業率が上昇することもある。Summers(2014)が長期停滞の可能性への関心に火をつけた。
停滞をもたらす重要な要因の一つは、低金利が産出量や雇用を刺激する力を持つことを踏まえれば適切と思われる水準まで、中央銀行が金利を引き下げられない、あるいは引き下げようとしないことである。連邦準備制度と日本銀行は危機以降、金利をわずかながらプラスに維持してきた。ECBも最近、金利をわずかにマイナスにするまでは同様だった。現代の金融経済学の標準的な原則に照らせば、3地域すべてで、高失業率と低すぎるインフレ率が組み合わさり、金利を引き下げるべきことは明白だった。
大陸欧州と日本では極端な余剰状態が続いている。一方、米国では、短期失業率の低さや未充足求人の多さなど、いくつかの労働市場指標は危機後に続いた余剰状態の終わりを示している。他方、長期失業や不本意なパートタイム就労などの指標は、なお余剰を示すものの、その度合いは低下しており、来年中にはおそらく平常水準に達するだろう。1 予測担当者は、FRBが2015年半ば、あるいは同年後半のやや遅い時期に短期金利の固定を解除するとみている。先物金利市場も同じ見方だ。
欧州と米国の長期停滞:需要要因と供給要因
こうして、今後数年間に米国でどのような停滞が起きるとしても、需要不足はもはや要因ではないという見方が形成されつつある。他方、日本と欧州では需要を押し上げる根拠は強く、需要不足が停滞の主因であることはほぼ確実だ。
米国の労働市場が正常な状態に戻り、余剰状態は解消したとの見方が一致しているにもかかわらず、生活水準が2000年ごろから伸びていないという意味で、米国経済は停滞している。今日の家計の購買力は、2000年当時とまったく変わらない。図1によれば、購買力は1990年代に急速に伸び、危機前に大きく減速し、危機の結果として2000年の水準を下回り、近年は緩やかに伸びた。
図1。

この図には、経済が成長しているにもかかわらず購買力の伸びが低かった時期が二度示されている。2002年から2007年(2001年の景気後退からの回復期)と、2010年から2013年(2008~09年の大不況からの回復期)である。失業率は2007年に4.8%に達し、長期平均の5.8%を大きく下回った。今日では、その長期平均とちょうど同じ水準にある。購買力全般の停滞の背景に需要不足があるわけではないことを示す証拠は強いが、危機直後の時期には需要不足が一因だった。2014年時点で、米国は供給の縮小を伴う新たな形の長期停滞を、すでに15年にわたり経験している。
米国の長期的な供給停滞の原因
米国経済における購買力の停滞は、4つの要因によって説明できる。1)労働分配率の低下、2)資本の枯渇、3)生産性上昇率の低下、4)労働参加率の低下である。以下では、1989年をすべて1とする指数を用いて、これらの要因をそれぞれ捉える指数について論じる。賃金所得から得られる購買力全体の指数は、この4つの指数を掛け合わせたものとなる。
所得に占める労働分配率の低下。
図2は、米国の総所得に占める労働分配率(付加給付を含む)の指数を示している。景気後退期にはおおむね横ばいとなり、その後の景気拡大期の前半に低下し、次の景気後退期までに高水準へ戻る傾向がある。しかし、このパターンに重なる形で全般的な低下傾向があり、期間を通じて累積で約10%に達する。所得の全般的な減少傾向と同様、この分配率の低下も2000年ごろに始まったようだ。経済学者は低下の説明をいくつも検討してきたが、見解の一致には至っていない。
図2。

全体的に低い生産性上昇率。
図3によれば、生産性は1989年から2007年まで急速に伸びた。過去の景気後退期と同様、大不況によって生産性はいったん低下した(主な原因は設備の遊休化)。回復期には生産性が通常のペースで伸びたものの、危機の衝撃を埋め合わせるには至らず、2006年以降の平均上昇率は標準を下回った。2 家計所得もこれに比例して打撃を受けた。生産性についてはFernald(2014)を参照。
図3。

家計当たり資本の枯渇。
図4。

図4は3つ目の要因、すなわち平均的な労働者に装備させることのできる資本の量を示している。工場、設備、ソフトウェアが増えれば、労働者の所得は増える。家計当たり資本は1990年代に急速に増えたが、2000年以降は伸びが鈍化した。大不況期には家計当たり資本が実際に減少し、その後の伸びも、1990年代の傾向が続いていた場合の水準に近づくにはほど遠い。
労働参加率の低下。
図5は、家計構成員の年間労働時間指数で測った、平均的な家計の職場への関与を示している。家計当たり労働時間は2000年まで急速に増え、2001年の景気後退期にはいつもどおり減少した。2002年から2007年の好況期には、過去の好況期とは異なり、横ばいで伸びなかった。大不況期に急落し、なお続く回復期には増加している。2000年以降の労働時間の減少は、家計所得の低下をもたらした最大の要因である。3 近年、家計当たり労働時間が増えていることは、今後数年間に所得の伸びが戻る可能性を示す希望となっている。
図5。

労働時間が減少した理由
労働時間の減少が所得停滞の最大部分を占めるため、内訳を3つの要素、すなわち家計当たりの労働市場参加者数、参加者のうち就労している人の割合、労働者1人当たりの労働時間に分けて、詳しく見ていく。
図6は家計当たり参加者数の指数を示している。
図6。

この図が示すように、参加率は1990年代、特に同 दशकの後半に上昇したが、その後は低下している。大不況による参加率の押し下げはわずかであり、労働市場への関与全体の低下を決定する重要な要因だったとは考えにくい。もちろん、景気後退期には実際に働いている参加者が減り、求職中の人が増えた。
経済学者は、以前の予測を上回る参加率の意外な低下を理解しようと懸命に取り組んできた。研究の多くは、労働市場の余剰状態が意欲をそぐ効果は比較的小さかったとみている。もう一つ、役割があったとしてもごく小さいと判明している要因は、生産年齢人口の構成変化である。人口高齢化が参加率に及ぼすマイナス効果は、教育水準の上昇によるプラス効果によってちょうど相殺される。世帯向けの食料給付、障害給付、その他のセーフティーネット制度の受給世帯に課される税の対象割合が大幅に上昇したことも、一因かもしれない。
図7は、参加者のうち実際に働いていた人の割合の指数を示している。残りは失業中で、積極的に職を探していた。
この要因は平均すると横ばいで、景気後退期に低下し、その後の回復期に上昇した。失業率が5%台後半に低下したことから、最近は上昇している。今日時点で、所得停滞の重要な要素ではない。
図7。

図8は、平均的な家計の週当たり労働時間を追っている。
期間の大半を通じてほぼ一定だったが、大不況期に急減し、その後の回復は減少分の約半分にとどまった。労働者1人当たりの労働時間がまもなく以前の水準に戻るのか、それとも所得停滞の一要素として残るのかを判断するには、まだ時期尚早だ。
図8。

労働とその他の時間の使い方
仕事とその他の時間の使い方のバランスがどう変わったかを示す手掛かりの一つが、2003年に始まった米国時間使用調査である。表1は、さまざまな活動について、2003年から2013年までの週当たり時間の変化を示している。
表1。

男性では、他を大きく引き離して最も大きな変化は、週当たり労働時間が2.5時間減少したことだ。通常の週40時間労働と比べても大幅な減少である。
減少の一部は、失業率の上昇によるものだ。失業率は2003年の6.0%から2013年には7.4%になった。
女性の減少幅は週当たり0.8時間と、はるかに小さい。
男女ともに大きく増えたのは、身の回りの世話(睡眠を含む)と余暇(主に動画関連の活動)だった。教育に費やす時間にはほとんど変化がなかった。女性は家事に費やす時間を減らした。
家計の購買力が通常の伸びを取り戻す見込みはあるのか?
図4が示すように、資本は過去の成長経路に戻り続ける可能性が高い。他の3つの主要分野については、予測が難しい。総所得に占める労働分配率が低下から反転した兆候はなく、反転するという考えを裏付ける研究も見当たらない。生産性の上昇は確かに始まっており、その率は1970年代や1980年代に似ているものの、1950年代、1960年代、1990年代を大きく下回る。特に図3が示すように、危機のころに生産性上昇が完全に止まった分を埋め合わせるほどの急激な生産性上昇が起きる兆候はない。
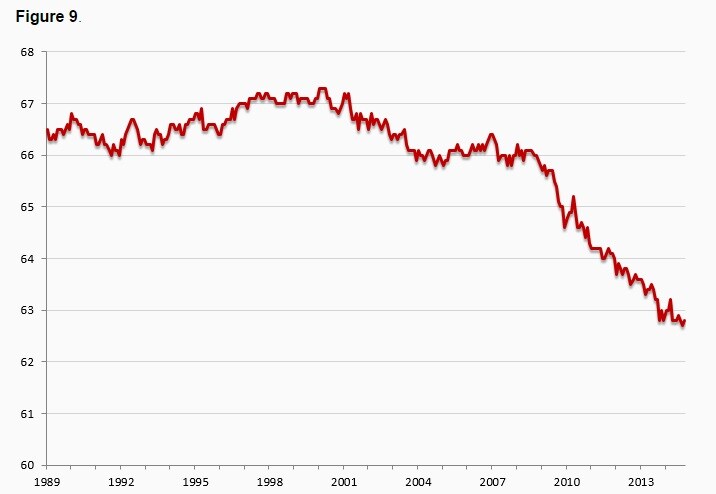
何よりも重要なのは、図6に示された労働参加率の低下傾向から脱する兆候がないことだ。一部の論評者は最近の月次データを根拠に参加率が反転したと宣言しているが、図9はそれが期待的観測であることを示唆する。労働市場の状況が改善していた期間にも参加率は一直線に低下しており、参加率と労働市場の状態が完全に連動していないことを示している。
図9。
購買力が伸びる可能性の一つは、完全雇用を定義する水準だと考える人もいる5.5%を、失業率が下回ることだ。失業率は2000年に3.8%、2007年に4.4%に達した。いずれも長期拡大期の終わりだったが、インフレ率がFRBの目標である約2%を大きく上回ることはなかった。
これらの結論は米国に当てはまるものだと、改めて述べておきたい。大陸欧州では、需要が回復からほど遠いという根拠が強い。日本では失業率は低い水準にあるが、経済の実績は低調だ。
参考文献
Fernald, John(2014)、「大不況前・中・後の生産性と潜在産出量」、 NBER Macro Annual、2014年、刊行予定。
Lawrence H. Summers、「米国経済の見通し:長期停滞、履歴効果、ゼロ金利下限」 Business Economics 第49巻第2号、全米ビジネス経済学会
脚注
1 計算の完全な補足資料はすべて、私のウェブサイトstanford.edu/∼rehallで入手できる。
2 証拠についてはFernald(2014)を参照。
3 Foote and Ryan(2015)を参照。
本稿は VoxEUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Robert E. Hallは、スタンフォード大学のRobert and Carole McNeil Hoover上級研究員および経済学教授。
画像:米連邦準備制度理事会の建物。REUTERS/Gary Cameron。




