金融と成長の結びつきは、先進国と途上国で異なる
応用経済学において、長く残る課題の一つは、医療、教育、金融などのサービスの質を測定し、統制することである。サービスは費用に基づいて測定されるため、GDPに占める割合は一人当たりGDPと相関する。しかし、サービスの質を統制しない限り、GDPに占めるサービスの割合の上昇が福祉の向上につながるかどうかは明らかでない。世界金融危機を機に、金融の深化と産出成長の関係は非線形である可能性が注目された。金融部門の発展は実体部門に恩恵をもたらし得るが、それには限界がある。1 その限界を超えると、さらなる金融発展は成長に影響を及ぼさないか、むしろマイナスの影響を及ぼす可能性がある。2
過剰な金融への懸念は、銀行と資本市場が適切に組み合わさった成熟した高度な金融部門をすでに持つ先進国において、金融部門が未発達な途上国よりも重要である。金融発展の限界収益逓減は、金融発展の水準が高いほど起こりやすい。しかし、先進国と途上国の双方に影響する根本的な測定上の問題がある。問題の核心は、金融発展の標準的な指標が、民間信用の対GDP比などの量的指標であることだ。量的指標は、金融システムの質、すなわち資源を最も生産性の高い用途に配分する能力を指す金融発展を測るには、極めて不完全である。金融システムの規模が拡大しても、資源を効率的に仲介する能力は停滞したり、後退したりすることもあり得る。今日の中国ほど、こうしたリスクをよく体現する国はないだろう。
東アジア諸国は一般に、所得水準に比して金融部門の規模が大きい。それでも、豊富な貯蓄の多くを先進国の金融市場を通じて運用していることから明らかなように、世界的な金融フロンティアの内側にとどまっている。東アジアの中でも、中国の金融部門は例外的に大きいが、その規模の大きさを金融発展の証拠とみなす人はほとんどいないだろう。むしろ、持続不可能な信用拡大、すなわち金融部門の持続不可能な拡大が、金融の安定を脅かし、投資の質を損なっているとの懸念が広く存在する。[3] 特に大きな懸念は、国有銀行が、活力ある民間部門への信用供与を犠牲にして、国有企業に信用を振り向けている可能性である。ラテンアメリカと東アジアの所得水準は近いが、両地域の主な違いの一つは、後者では貯蓄が相対的に豊富なことだ。したがって、両地域の金融と成長の結びつきを比較分析する意義がある。
ラテンアメリカと東アジアにおける金融と成長に関する新たな知見
上述の論点の一部を検討するため、金融の深化と産業別産出成長の関係を詳しく分析する(Aizenman et al. 2015)。産業別データは、農業、鉱業、製造業、建設業、公益事業、小売・卸売業、運輸・通信業、金融・ビジネスサービス、その他の市場サービス、政府サービスの10部門を対象とする。本分析は、比較対象とする東アジア11か国とラテンアメリカ9か国を含む、41の経済を対象としている。
金融仲介の質が重要であることは文献でも広く認識されているが、その影響の特定は現在も進行中の課題である(包括的なレビューはLevine 2005、および本論文のレビューを参照)。先行研究を踏まえると、金融深化に伴う信用ブームと信用収縮の循環は、安定的な外部資金に依存し、埋没費用が大きい活動や部門に、不均衡な影響を及ぼすと推測できる。金融の深化と成長の結びつきが弱いのは、信用循環の有害で不均等な影響や、金融部門の歪んだインセンティブに伴うレントシーキングなど、さまざまな要因を反映している可能性がある。この部門では過度なリスクテイクや金融イノベーションが不安定化を招き、信用に依存する部門に損失をもたらしかねない。金融イノベーションに伴う短期・中期の利益拡大が、実体経済から信用をそらし、投機的な金融仲介をさらに深化させる場合は、なおさらそうなりやすい。
図1は、1996~2011年の労働者1人当たり平均付加価値を示す。10部門すべてで、東アジア・太平洋の労働者1人当たり付加価値の水準は、ラテンアメリカ・カリブ海地域を上回る。図2は、東アジア・太平洋、ラテンアメリカ・カリブ海地域、およびGGDCの産業別産出データがあるその他いくつかの地域を含め、金融仲介の質における地域差を要約している。一部の国では金融仲介の質の指標がまったく得られない。本サンプル全体と両サブサンプルのいずれにおいても、銀行の民間信用対GDP比(金融の深化)は建設業の成長と負の相関を示すことが分かった。銀行の民間信用の伸びも東アジアでは製造業の成長と負の相関を示す一方、ラテンアメリカでは金融・保険・不動産部門の成長と正の相関を示す。
図1 10部門における労働者1人当たり付加価値(2005年固定価格)
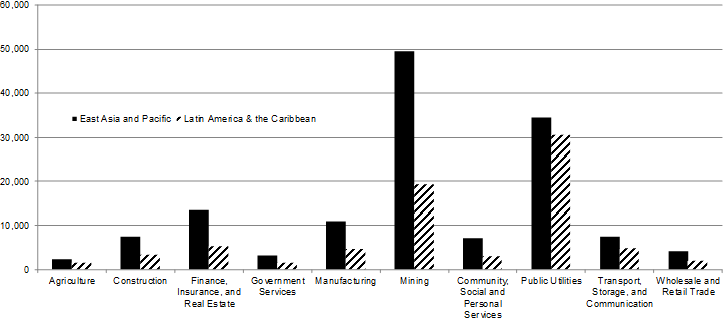
注:この図は、1995~2011年の東アジア・太平洋およびラテンアメリカ・カリブ海地域における労働者1人当たり平均付加価値を示す。
出典:著者による10部門データベースの計算。
図2 金融の質における地域差、2005~2011年

注:この図は、各地域の金融の深化(銀行の民間信用対GDP比(%、BCRY))、効率性(貸出金利と預金金利のスプレッド(%、SPRD))、ガバナンス(信用取得指数(GTCR)および破産処理指数(REIN))、アクセス(商業銀行に預金口座を持つ成人1,000人当たりの預金者数(DCBA)、および商業銀行による中小企業向け融資残高(対GDP比%、LSME))の平均値を示す。
出典:世界銀行のGlobal Financial Development Database(BCRY、SPRD)、Doingbusiness Database(GTOR、REIN)、IMFのFinancial Access Survey(DCBA、LSME)に基づく著者の計算。
東アジア経済については、貸出金利と預金金利のスプレッドが金融・保険・不動産部門の成長と正の相関を示すことが分かった。東アジアでは建設業の成長は貸出金利と預金金利のスプレッドと負の相関を示す一方、ラテンアメリカでは正の相関を示す。卸売・小売業の成長は東アジアでは金融効率性と正の相関を示す一方、ラテンアメリカでは負の相関を示す。
図3 産業別産出成長に対する経済的な影響度

注:この図は、10年間(1996~2011年)のデータを用いた推計結果に基づき、銀行の民間信用(%、BCRY。ラグ、当期、二乗項を含む)および貸出金利と預金金利のスプレッド(%、SPRD)が産業別産出成長(%)に与える経済的な影響度(年率換算)を示す。経済的な影響度は、係数推定値に変数の標本標準偏差を乗じて算出する。
出典:Groningen Growth and Development Centre(GGDC)の10部門データベースおよび世界銀行のGlobal Financial Development Databaseに基づく著者の計算。
本実証分析では、金融仲介の質を統制しつつ、経済の産業構成に関するデータを用いる。金融仲介の質は、価格(すなわち金融仲介スプレッド)と量(例:金融の深化、中小企業が信用を得る容易さ)の影響を受ける。金融スプレッドは、信用へのアクセス、制度の質(例:債権者の権利や司法制度の有効性)、融資のリスク水準にも左右される。図3は、統制変数の経済的な影響度を示す。興味深いことに、金融仲介の事実上の質を示す代理変数の統制変数は、いくつかの部門で、東アジア・太平洋よりもラテンアメリカ・カリブ海地域において経済的な影響度が大きい傾向にある。経済的な影響度は、公益事業、卸売・小売業、地域・社会サービス、金融・保険・不動産などの非貿易部門で、その他の部門より大きい傾向がある。さらに、銀行の民間信用対GDP比は、貸出金利と預金金利のスプレッドより経済的な影響度が小さい傾向にある。ラテンアメリカでは信用がより希少であるため、金融の量が持つ限界的な重要性は東アジアより大きい。東アジアの信用基盤がより大きいことは、この地域では金融の質が量と少なくとも同程度に重要となる段階に達していることを示唆する。
本サンプルの国々では、金融部門のサービス供給水準はある点までは望ましいものの、それを超えると産業別成長の足かせになることを、証拠は示唆している。「金融版オランダ病」、すなわち金融サービスの供給急増が、製造業など安定的な外部資金に依存する部門への長期資金の供給を減らす可能性を検証するため、金融・ビジネスサービスの成長率のラグを加え、金利スプレッドと、その金融・ビジネスサービスの成長率との交差項も統制する。この仮説を支持する証拠がサンプル全体でいくらか得られた。交差項の係数推定値は製造業の成長に対して負で、統計的に有意である。
結論
総じて、本分析の結果は、冒頭で提示した仮説、とりわけ金融発展が成長に及ぼす非線形の影響と、部門間で不均等な影響を及ぼすという仮説と整合的である。さらに、金融の深化は東アジアでは製造業に負の影響を及ぼし、ラテンアメリカでは金融・保険・不動産部門に正の影響を及ぼすことが分かった。貸出金利と預金金利のスプレッドで測る金融効率性は、金融・保険・不動産部門の成長と正の相関を示す。建設業の成長は東アジアではスプレッドと負の相関を示すが、ラテンアメリカでは正の相関を示す。地域間の差のいくつかは、東アジアに比べてラテンアメリカで金融がより希少であることを反映している可能性がある。東アジアの金融部門の拡大は、金融の質が量と少なくとも同程度に重要となる段階に達しているのかもしれない。また、金融版オランダ病を示す証拠もいくらか得られた。金融サービスの成長が速く、貸出金利と預金金利のスプレッドが大きいほど、製造業の成長は鈍化する。今後の研究では、例えば金融抑圧の程度や、誘導的信用および国有銀行の役割を統制することにより、金融の質をより適切に測定できれば、大きな恩恵が得られるだろう。
本記事は、 Vox EUとの共同で掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Joshua Aizenmanは、南カリフォルニア大学(USC)のDockson経済学・国際関係学講座教授であり、全米経済研究所(NBER)の研究アソシエイト。Yothin Jinjarakは、ロンドン大学東洋アフリカ研究学院(SOAS)金融・経営研究学部のReader in Banking & Financeであり、東京のアジア開発銀行研究所の研究フェロー。Donghyun Parkは、アジア開発銀行の経済調査局の主任エコノミスト。
画像:サウスカロライナ州ウィンズボロのElement Electronicsで、組立ラインの作業員が32インチテレビの背面カバーを取り付けている。REUTERS/Chris Keane




