世界金融危機以降、大手グローバル銀行のリスクテイク行動やインセンティブ、そして金融システムの安定性に及ぼし得る影響をめぐって、多くの議論が交わされてきました。銀行にとって私的に最適な資本水準は、社会的に効率的な資本水準と大きく異なる可能性があると論じる研究者もいます(Admati et al. 2011、Thakor 2014を参照)。政策当局がこうした問題に対処するための新たなミクロ・プルーデンス規制およびマクロ・プルーデンス規制を検討するなか、世界各地の大手銀行の内部モデルが算出する自己申告リスク指標の正確性を理解することが重要です。
Begley et al.(2015)では、世界金融危機の前・最中・後における大手グローバル銀行のトレーディング勘定のリスク報告の正確性について、新たな定型的事実を明らかにしています。次に、過少報告行動と銀行の資本節約インセンティブを結び付け、この行動が金融システムにストレスがかかると増幅することを示します。全体として、銀行の自己申告リスク水準は、正確なリスク測定が最も重要となる局面で、最も情報価値が低いことを示しています。
バリュー・アット・リスクと資本要件
トレーディング勘定は、株式、金利、外国為替、商品に関連するものなど、市場性のある有価証券で構成されます。バーゼル規則では、銀行は内部のバリュー・アット・リスク(VaR)モデルを用いてトレーディング・ポートフォリオのリスクを測定できます。概して、これらのモデルは、相場の不利な変動によって生じ得る損失額を推定する統計的なリスク指標を提供します。たとえば、信頼区間99%、保有期間10日、ポートフォリオのVaRが1億ドルの場合、このポートフォリオが今後10日間に1億ドル未満の損失にとどまる確率は99%という意味です。純粋な統計的偶然によって、100取引日ごとに1回の例外、すなわち違反(損失が1億ドルを超えること)が発生すると予想されます。
銀行は自己資本の状況の変化に応じてリスクテイク行動を変えることがありますが、こうした変化が影響すべきなのはVaRの水準のみであり、例外の発生頻度ではありません。この区別は、私たちの実証分析の設定における重要な強みを示しています。具体的には、資本節約インセンティブと、自己申告されたVaRの数値からの乖離との関係を検証します。この乖離は、リスクテイクの規模とは独立しています。
こうした内部モデルの報告は、MRC = k * VaRという式を通じて、銀行の市場リスク資本(MRC)要件に直接影響します。ここでkは過去1年間のモデル実績に基づく規制上の乗数であり、銀行の例外が増えるにつれて3.0から4.0に上昇する可能性があります。またVaRは、銀行が自己申告するバリュー・アット・リスクです。インセンティブの対立がなければ、例外の数は銀行の過去の自己資本と無関係であるはずです。
バリュー・アット・リスクの例外と自己資本
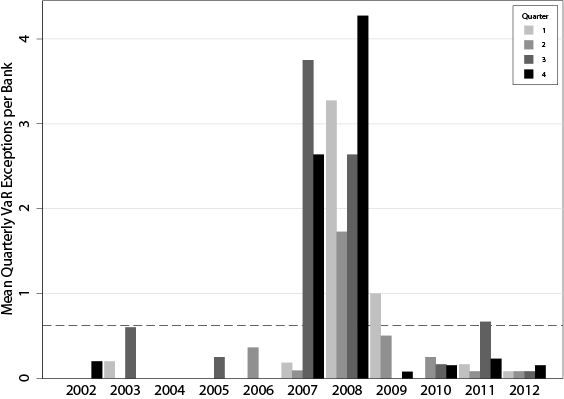
米国、カナダ、欧州の大手金融機関について、2002~2012年を対象とする四半期データセットを構築しました。四半期あたりの例外数は平均0.62件です。各四半期の取引日数が60~65日で、信頼区間99%のVaRモデルを用いる場合、この数値は例外数の統計的期待値とおおむね一致します。しかし、銀行間でも、同じ銀行の経時的な変化でも、大きなばらつきが見られます。下の図1は、サンプル期間中の各四半期について銀行ごとの例外数の平均をプロットし、信頼区間99%に基づく統計的期待値を破線で示すことで、この経時的なばらつきを示しています。VaR例外の平均数は2002~2006年には統計的期待値を大きく下回り(銀行・四半期あたり0.08件)、その後、2007~2009年に経済のシステミックリスクが高まった時期には大幅に増加し(銀行・四半期あたり1.64件)、最後に2010~2012年には再び減少しました(銀行・四半期あたり0.18件)。
図1銀行ごとの四半期平均VaR違反件数
次に、自己資本の低さと将来のVaR例外との関係を調べる主要な実証検証を行います。基本的な考え方は、銀行の自己資本が少ない場合、当期に資本負担を軽減するためリスクを過少報告するインセンティブが強まるというものです。しかし、過少報告の結果、その銀行は翌四半期にモデル例外を経験する可能性が高まります。過去1年間の例外が4件を超えると、資本乗数kが引き上げられ、規制当局の監視強化に伴う大きなコンプライアンス費用も銀行に生じます(BIS 1996)。要するに、自己資本と将来の例外との負の関係は、過少報告の証拠となります。
実際、回帰分析によると、自己資本が標準偏差1つ分減少すると、翌四半期の例外が1.32件増加します。サンプル平均が0.62件であることを踏まえると、これは大幅な増加です。また、トレーディング勘定が銀行事業に占める割合が大きい銀行で結果が最も強く、株価が最近下落した銀行でも、より顕著であることが分かりました。これらの結果には銀行固定効果と年・四半期固定効果の両方が含まれているため、モデル構築能力やリスク文化など、時間不変の観察されない銀行特性を統制できます。また、銀行間でVaRモデルの一般的な信頼性に及ぼすマクロ経済ショックの水準効果も統制できます。
この行動がシステムに及ぼす影響に目を向け、金融セクターにストレスがかかる時期の効果を調べます。こうした局面では、経済全体のすべての銀行にとって外部資本のコストが上昇し、資本を節約するために過少報告するインセンティブが一段と強まります。リーマン・ブラザーズ破綻後の四半期に着目し、さらに金融セクターにおける総資本不足の連続的かつ時変的な指標(Acharya et al. 2010)を用いたところ、システミック・ストレスが高い時期にはインセンティブ効果がはるかに強いことが分かりました。たとえば、自己資本が過少報告に及ぼす影響は、リーマン破綻後の四半期には4倍を超える大きさです。
これらの結果は、さまざまな頑健性検証を経ても維持されます。例を挙げると、結果は自己資本の特定の指標、銀行の市場リスクまたは住宅ローン担保証券リスクへのエクスポージャー、あるいはトレーディング勘定における資産構成によって左右されるものではありません。
結論
銀行リスクの測定は、ミクロ・プルーデンス政策とマクロ・プルーデンス政策の双方にとって重要な基盤です。効果的な規制には、金融セクターにおけるリスクの所在と規模を理解することが欠かせません。本稿では、現行の規制枠組みのもとで、銀行の資本水準とリスク報告行動との間に強い関係があることを示しました。自己資本の少ない銀行はトレーディング勘定のリスクを過少報告し、システム全体に金融ストレスが及ぶ時期には、その傾向がさらに強まります。これらの結果は、正確なリスク測定が最も重要な時期にこそ、銀行の自己申告リスク指標の情報価値が最も低くなることを示唆しています。
参考文献
Acharya, V、L Pedersen、T Philippon、M Richardson(2010)「システミックリスクの測定」、ワーキングペーパー。
Admati, A、P DeMarzo、M Hellwig、P Pfleiderer(2011)「資本規制をめぐる誤謬、無関係な事実、神話:銀行資本はなぜ高くつかないのか」、ワーキングペーパー。
国際決済銀行(1996)、 市場リスク資本要件に対する内部モデル方式と併用するバックテストのための監督上の枠組み。
Begley, T、A Purnanandam、K Zheng(2015)「銀行リスクの戦略的な過少報告」、Ross School of Business Paper No. 1260。
Thakor, A(2014)「銀行資本と金融安定性:経済的なトレードオフか、それともファウスト的取引か」、 Annual Review of Financial Economics、185–223ページ。
本記事は、 VoxEU との協力により公開されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Taylor BegleyはLondon Business Schoolのファイナンス担当助教です。Amiyatosh Purnanandamは、ミシガン大学Ross School of BusinessのMichael R. and Mary Kay Hallman Fellowであり、ファイナンス担当准教授です。Kuncheng Zhengはミシガン大学Ross School of Businessのファイナンス博士課程の学生で、2015年夏にNortheastern Universityのファイナンス担当助教に就任する予定です。
画像:シンガポールの中心業務地区で、建物の前を歩く男性。REUTERS/Nicky Loh。




