670年にわたる金利の歴史
現在、私たちは低金利環境の中にあり、政府や機関の借入コストは歴史的平均を下回っています。金利が世代を超えて最低水準にあることは容易に見て取れますが、670年ぶりの低水準にもあることをご存じでしたか。
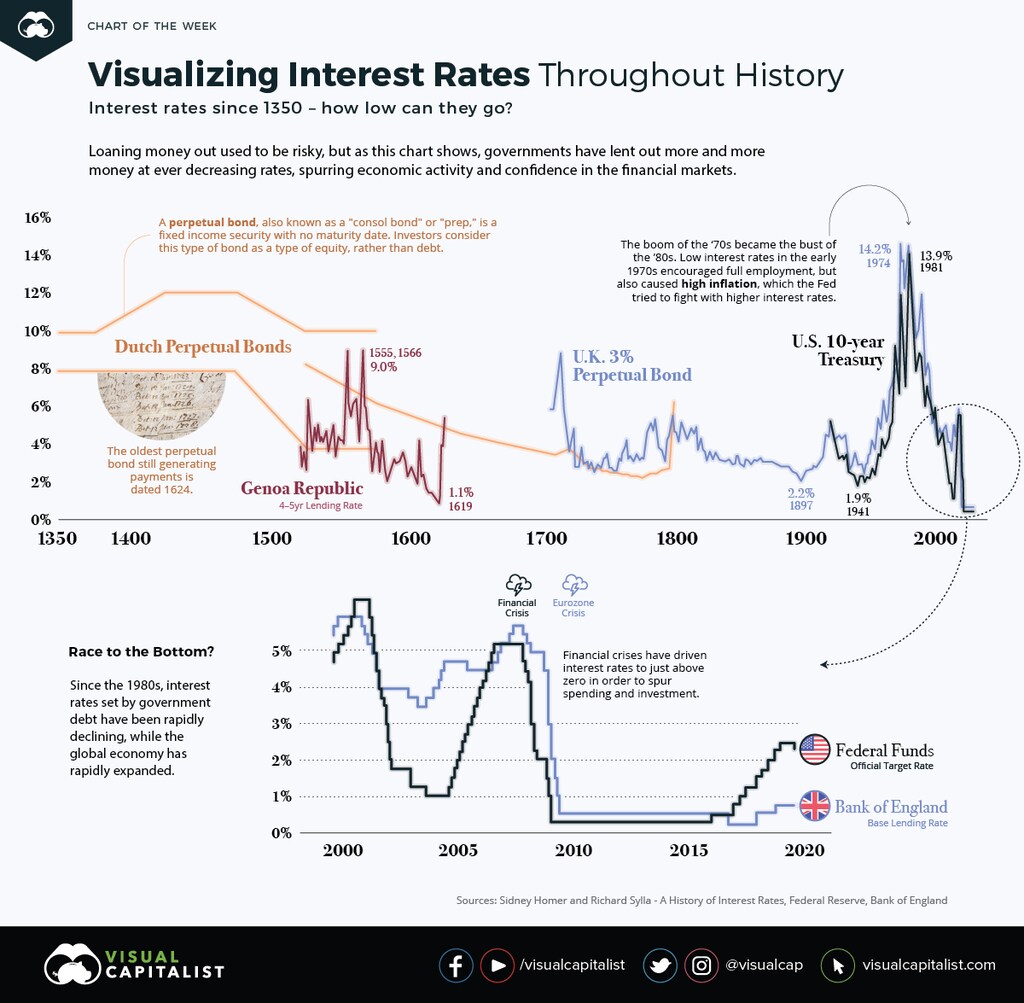
今週のチャートは、1350年代にさかのぼる融資の金利を示しています。借入コストの推移の歴史をご覧ください。政府にとって資金調達の費用がこれほど安かったことは、これまでにありません。
投資家階級の誕生
貿易は、ルネサンスと貨幣経済の発展を後押ししながら、ヨーロッパに多くの優れた発想をもたらしました。
ジェノヴァ共和国やルネサンス期のオランダなど、主要なヨーロッパの港湾や貿易国は、金利の歴史の初期における借入コストを知る良い指標となります。
ジェノヴァ共和国:4~5年物の貸出金利
ジェノヴァはスペイン帝国の準パートナーとなり、ジェノヴァの銀行家たちはスペイン王室の多くの海外事業に資金を提供しました。
ジェノヴァの銀行家はスペイン王室に信用供与と定期的な収入をもたらしました。スペイン王室はまた、新大陸から届く当てにならない銀の輸送を、ジェノヴァの銀行家を通じて、さらなる事業のための資本へと転換しました。
オランダの永久債
永久債は満期日のない債券です。投資家はこの種の債券を負債ではなく株式として扱うことができます。発行体は永久債に対して永続的にクーポンを支払い、元本を償還する必要はありません。優良企業の配当に近いものといえます。
1640年までに、オランダの公債への信頼は非常に高まり、既存の債務をより低い5%の金利で借り換えることが可能になりました。
オランダの州および自治体の借り手は、3種類の債務を発行しました。
1) 約束手形(Obligatiën):無記名債券の形をとる短期債務で、容易に譲渡可能でした。
2) 償還債券(Losrenten):融資が返済されるまで、公債台帳に名前が記載された保有者に対して利息を支払うものでした。
3) 終身年金(Lijfrenten):購入者の存命中に利息を支払い、死亡によって元本は消滅するものでした。
民間の銀行家が公債を発行していた他国とは異なり、ホラントは将来の債券保有者と直接取引を行いました。職人や、しばしば女性など、小口の貯蓄者を引き付けるため、小額のクーポンの債券を多数発行しました。
ルール・ブリタニア:英国コンソル債
1752年、英国政府は支払利息を引き下げるため、既存の債務をすべて、統合3.5%年金(Consolidated 3.5% Annuities)という1つの債券に転換しました。5年後、同株式の年間利率は3%に低下し、統合3%年金(Consolidated 3% Annuities)として株式が調整されました。
クーポン利率は1888年まで3%のままでした。その年、財務大臣は、統合3%年金に、減額3%年金(1752年)および新3%年金(1855年)を加え、新たな債券である2.75%統合株式に転換しました。金利は1903年にさらに2.5%まで引き下げられました。
1927年、ウィンストン・チャーチルがWWI(第一次世界大戦)の戦時国債の一部借り換えとして、新たな政府株式である4%コンソル債を発行したため、金利は一時的に再び上昇しました。
アメリカの台頭:米国財務省証券
米国議会は1870年、10年、15年、30年後の償還特権を付与した3種類の別個の統合債の発行を認める法律を可決しました。これが、現在の金利の近代的な基準となった「米国短期証券」の始まりでした。
1970年代の大インフレ
1970年代、世界の株式市場は混乱状態にありました。18か月の期間に、市場はその価値の40%を失いました。ほぼ10年にわたり、公開市場に投資したいと考える人はほとんどいませんでした。経済成長は弱く、失業率は二桁に達しました。
70年代初頭における連邦準備制度の低金利政策は完全雇用を促しましたが、同時に高いインフレも引き起こしました。その後、新たな指導部のもとで中央銀行は政策を転換し、資本主義を立て直し投資を促すため、金利を20%まで引き上げました。
今後の展望:安価な資金
それ以来、政府債務によって設定される金利は急速に低下してきた一方、世界経済は急速に拡大してきました。さらに、金融危機により、支出と投資を促すため、金利はゼロ近くまで押し下げられてきました。
融資の弧が、ますます低下する金利へと向かっていることは明らかですが、金利はどこまで下がり得るのでしょうか。




