西側諸国の経済において、政府の税収確保という観点から相続税の重要性が高まっているものの、相続税が個人の労働意欲にどのような影響を与えるかについては、ほとんど分かっていない。本コラムでは、相続税によって直接得られる税収1ユーロあたりに対し、政府が相続人からの追加的な労働所得税収をどの程度見込めるかを検討する。相続税の増税により生じる相続人からの追加的な労働税負担は相当な規模に上るため、財政計画および厚生分析において考慮されるべきであると結論づける。
西側諸国の経済において、遺産の重要性は高まっている。Piketty(2011)はフランスのデータを用いて、遺産の年間フローが1950年代以降一貫して増加しており、2010年には国民所得のおよそ15%に達したことを示している。この動向は、遺産税が税収を生み出す力が強まっていることを明確に示している。しかし現在のところ、西側諸国の大半において相続税収入はかなり低い水準にとどまっている。いくつかの国では、遺産は全く課税されていない。米国やドイツを含む他の国々では相続税が存在するものの、非常に高い非課税限度額により、大半の遺産は非課税のままとなっている。とはいえ、相続税の是非は学術界および政治の議論において支配的なテーマであり、「死の税金(death tax)」や「パリス・ヒルトン税(Paris Hilton tax)」といった通俗的な呼称が、その議論の感情的な性格を映し出している。
実際には、相続税が個人の労働、資産形成、または起業活動への意欲にどのような影響を与えるかについては、ほとんど分かっていない。しかしながら、これらの影響を理解することは、相続税の包括的な厚生評価にとって不可欠である。Kopczuk(2013)は、この証拠の不足について、実証的な測定が困難であることに起因すると指摘している。その理由は、「[富の移転]は頻繁には行われず(極端な場合には死亡時にのみ発生し)、そのため長期にわたる計画の余地が生じ、将来の税制に関する予想が決定的に重要となり、インセンティブの効果を実証的に特定することが特に困難になる」からである(Kopczuk 2013: 330)。
相続税のインセンティブ効果を反映する重要な家計の意思決定は、労働供給である。より高い相続税が家計の労働所得を生み出す意欲に影響を与える経路として、少なくとも次の2つを容易に想定することができる。
被相続人にとっては、相続税の増税により資産が減少し、遺贈の負担が大きくなる。したがって、代替効果と所得効果が生じる(Hines 2013)。相続人にとっては、相続税率の上昇により純相続額が減少するため、余暇が正常財である場合には労働供給が増加する。
我々の最近の論文(Kindermann et al. 2018)では、第2の効果、すなわち相続人の労働供給の経路を理解し、定量化することに進展をもたらした。公共財政の観点から見ると、相続人の労働所得の増加は必然的に労働税負担の増加につながり、ひいては政府の税収を押し上げるため、この経路は特に興味深いものである。
したがって本稿では、次の政策上の問いに取り組む。相続税によって直接得られる税収1ユーロあたりに対し、政府は相続人からの追加的な労働所得税収をどの程度見込むことができるのか。
このような問いに、純粋に実証的な根拠のみで答えることは困難である。根本的な問題の一つは、相続が事前に予期されうるため、受け取る前から既に労働所得に影響を与えている可能性があることである。こうした予期の効果は、相続税が相続人の労働に与える影響を明確に特定することを妨げうる。したがって、相続の到来時点における労働供給の変化を推定すると、(おそらく)バイアスが生じることになる。
こうした問題を克服するため、本稿では代替的な戦略を採用し、宝くじの賞金が労働所得に与える資産効果に関する、既存の明確な証拠を活用する。研究者の視点から見ると、宝くじの当選は発生確率がほぼゼロであるという利点がある。したがって、予期の効果が生じる可能性は低く、宝くじの当選者と非当選者(あるいは異なる金額の当選者)との間で観察される労働所得の差は、不労所得の受け取りの差に直接帰属させることができる。このアプローチを用いて、Cesarini et al.(2017)は、宝くじの当選後に労働所得が有意に減少することを明らかにしている。
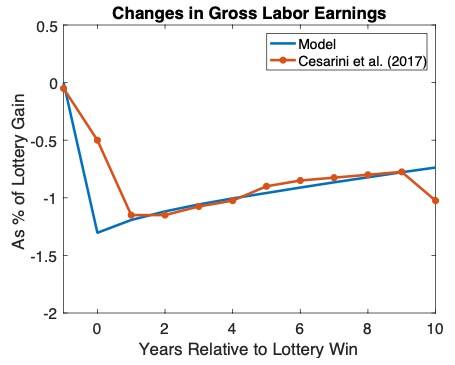
相続が(ある程度)予期されるという理由から、この証拠を直接的に外挿して本稿の政策上の問いに答えることはできない。代わりに、我々はハイブリッドなアプローチを用いる。すなわち、大規模なライフサイクルモデル(消費、労働供給、貯蓄の意思決定、異質な労働生産性プロファイル、および遺贈の規模と時期に関する現実的な予想を含む)を較正し、そのモデルが宝くじの当選に関する準実験的な証拠を再現するようにする。具体的には、Cesarini et al.(2017)のデータセットにおける分布と同じ方法で、異なる規模の宝くじの賞金を、モデル内の異なる年齢の個人に割り当てる。その結果として生じる労働所得の反応を測定し、モデルが予測する労働所得の反応が実証的なものと一致するよう選好パラメータを設定する。図1は、宝くじ当選後の労働所得に対するモデルによる平均的なシミュレーション上の反応を、データ上の対応する値と比較したものである。
図1 データおよびモデルにおける労働所得の反応
その他の点については、ドイツ経済を模倣するようモデルのパラメータを設定している。ドイツ経済は、累進的な税制、年金給付、労働所得プロファイル、および条件付きの遺贈分布を備えている。準実験的な証拠も調査データも、較正について明確な指針を与えていないモデルの唯一の特徴は、個人が相続を受けるかどうか、またその相続の規模がどの程度になるかについての個人の予想である。理論的な観点からは、合理的期待に関する異なる仮定が、実際の相続事例のデータと整合しうる。
この問題に対処するため、極端な結果として二つの特殊ケースを捉える一般的な期待のクラスを検討する。すなわち、(i) 個人が自らの相続額を確実に把握しており、残る不確実性は被相続人の死亡時期のみである「完全情報」の場合、および (ii) 相続人が相続額の横断的な分布のみを観察し、それに応じて予想を形成する「情報なし」の場合である。この二つの極端なケースに加え、両者の凸結合も検討する。
この定量的モデルを用いて、次の政策実験を行う。すなわち、政府が経済内のすべての相続に対して1%の比例税を課すものとし、この政策変更に応じて個人が生涯労働所得をどの程度調整するかを計算する。そのうえで、労働税負担の増加を通じて公共財政に与える影響を評価する。
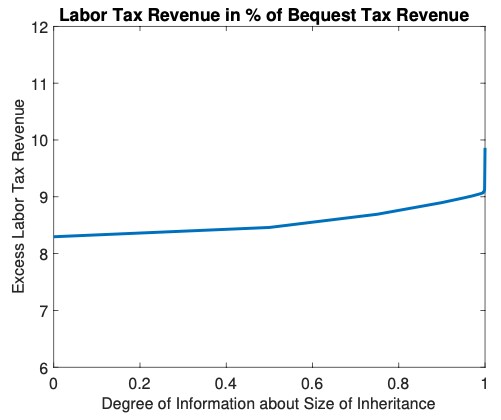
ベンチマーク経済において、政府が相続税から直接得る税収1ユーロにつき、相続人からの追加的な労働税負担が9セント(現在価値ベース)伴うことが分かった。この結果は、予想が合理的である限り、個人が相続についてどの程度情報を得ているかという仮定にほぼ左右されない。図2は、経済主体が相続額についてどの程度情報を得ているかの関数として、超過労働税負担を示している。その数値は約8.5セントから10セントの間で変動する。
図2 超過労働税収と家計の情報
また、相続の受け取り時点から始まる労働供給の変化のみに依拠する実証的推定は、予期の効果によってバイアスが生じる可能性が高いことも示す。我々のモデルによれば、相続税が相続人の労働所得に与える総効果のうち、約48%は相続を受け取る前に生じる。このことは、相続が合理的に予期されるという構造モデルを考慮することの重要性を浮き彫りにしている。
相続の増税により生じる相続人からの追加的な労働税負担は相当な規模に上るため、財政計画および厚生分析において考慮されるべきであると結論づける。




