各国がエネルギー安全保障、産業競争力、気候目標を追求する中、インフラ金融をめぐる世界的な議論は、いかに多くの資本を動員するかに焦点が当てられることが多い。
しかし、どの国も実体経済の変革を異なる形で進めており、多くの場合、別個の軌道をたどり、独自の最終目標を念頭に置いている。
世界のインフラ金融の状況に非対称的な経路が存在すると認めることは、一部の経済圏が実体経済の変革を加速させる助けになりうる。
各国がエネルギー安全保障と産業競争力を追求しつつ気候目標を維持する中、インフラ金融をめぐる世界的な議論は、しばしば一つの問いに立ち返る。同時並行で進行しているシステム変革のために、いかに多くの資本を動員するのか、という問いである。
これは良い問いではあるが、最も重要な問いではないかもしれない。利用可能な資本の量よりも大きな制約となりうるのは、すべての経済圏が同じエネルギー転換を、同じ軌道で、同じ最終状態に向けて進んでいるという前提である。
クリーン技術は進歩している。世界の気候投資も増加し続けている。しかし、インフラ需要が最も大きい地域は、依然として投資のごく一部しか受けていない。例えば、中国を除く新興市場・開発途上国(EMDEs)は、将来のインフラ需要の大きな割合を占めているにもかかわらず、国際エネルギー機関(IEA)によれば、世界の年間クリーンエネルギー投資のうち、予想される2兆ドルのうち約15%しか受け取っていない。予想される2兆ドルのうち約15%のうち、国際エネルギー機関(IEA)によれば、中国を除く新興市場・開発途上国(EMDEs)が受け取っているのは、世界の年間クリーンエネルギー投資のわずか一部である。これは、これらの国々が将来のインフラ需要の大きな割合を占めているにもかかわらず、である。
このギャップは、同じ目標に向かう道のりであっても、本質的に非対称であることを示している。この真実は、より広範なインフラ金融の状況において対処される必要があり、特に、それが一部の経済圏にとって実体経済の変革を飛び越える機会を生み出しうるためである。
出発点の違い、金融ニーズの違い
一部の経済圏は、成熟したインフラと産業システムの近代化に資金を提供しており、既存のものをよりクリーンで効率的なバージョンに置き換えている。その他の経済圏は、改修すべきレガシーインフラも、取って代わるべき既存技術もないまま、初めてそれらのシステムを構築している。これらの異なる出発点は、異なるインフラ金融ニーズ、異なるリスクプロファイル、そして多くの場合、まったく異なる機会を生み出す。
従来の金融は、この非対称性が普遍的な移行のストーリーにおける脚注として扱われているため、最も必要とされる市場に足場を見出すのに苦労することが多い。しかし、これを制約ではなく出発条件として捉え直すと、それは設計上の規律の源泉となる。つまり、金融が本来想定していたシステムではなく、構築されているシステムに適合する金融の仕組みを作る理由となる。フォーラムのMICEEイニシアチブは、クリーンエネルギーにおけるこれらの障壁のいくつかを明らかにした。
同じ論理は他の分野にも当てはまる。
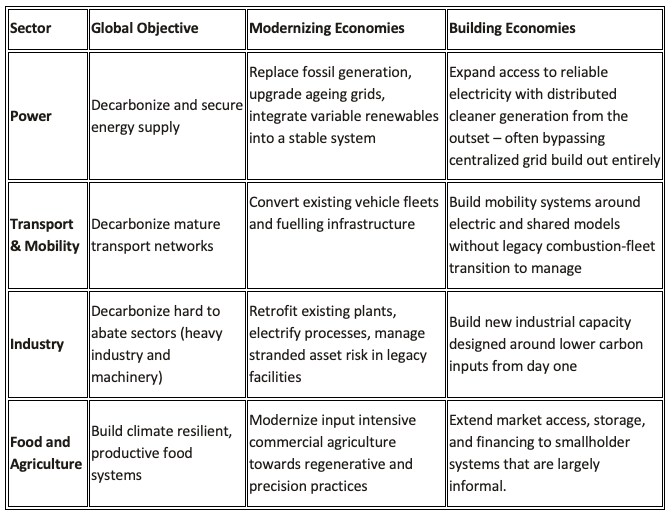
このパターンは各分野で繰り返される。近代化しつつある経済圏は、確立された公益事業、バランスシート、規制の枠組みを背景に、あるシステムをより良いバージョンに置き換えることによって転換の資金を調達することが多い。一方、構築中の経済圏は、過去の過ちから学ぶ機会を持っている。例えば、信用履歴、引取りの確実性、資産の担保が乏しい、あるいはまったく存在しないシステムを組み立てるといったことである。
最初のケースのために設計された金融の仕組み、例えば既知の公益事業の取引先に対する長期のプロジェクトファイナンスは、二つ目のケースではしばしば失敗する。これは、根底にある経済性が劣るからではなく、その仕組みが価格付けを想定していたリスクが、構築中の経済圏に実際に存在するリスクと一致しないためである。
インフラ金融はいかに成長を形作りうるか
新興市場では、金融は下流の投入要素として扱われることが多く、開発は金融が資金を提供してはじめて可能になるとされる。しかし、ゼロからシステムを構築している経済圏では、順序は逆方向に進むことが多い。利用可能な金融の仕組み(その期間、通貨、リスク配分、受け入れる担保)が、どの技術がどの規模で、誰のために構築されるかを形作る。
小規模で分散したキャッシュフローを集約して投資可能なプールにする金融モデルは、分散型エネルギーアクセスを、集中型の送電網拡張と比べて資金調達しやすい経路にする。後者は、送電網システムが十分に発達していない構築中の経済圏にとって一般的な方法である。
現地通貨建ての仕組みは、単一の案件における通貨リスクを減らすだけではない。現地通貨建ての収入に対して借り入れられるドル建て債務が、これまで標準的であった市場において、投資家にとってどの種類のインフラが魅力的に映るかを変えるのである。
特に構築中の経済圏では、研究により金融は資本を中立的に流す管ではないことが示されており、何がどのように、どれほど速く構築されるかにおいて、金融は能動的な変数である。
実体経済の変革におけるイノベーションの最前線は、まさにここにある。つまり、より多くの資本を見つけることではなく、仕組みを設計することにある。これらの経済圏には、融資されるリスクと、それを保有するよう求められる投資家の双方に合致する、少額債権の証券化、譲許的資金と商業資金の重層的な組み合わせ、現地通貨建ての金融商品、そしてポートフォリオ保証が必要である。
アフリカから学ぶインフラ金融の教訓
構築中の経済圏では、成長戦略の一部として金融の順序そのものが組み込まれることがある。これは、アフリカのシエラレオネの廃棄物管理企業であるFreetown Waste Transformers(FWT)に関するODIのケーススタディに示されているとおりである。
FWTは当初、創業者の資金と、GSMAイノベーション基金からの支援を含む、総額50万ポンドに僅かに満たない助成金を組み合わせ、廃棄物からエネルギーを生み出すモデルを実証し、DortiBoxと呼ばれるアプリを開発した。これにより、バイオダイジェスターに安定した有機廃棄物の供給を確保することができ、これはこのベンチャーの中心的なリスクの一つであった。
パイロット事業とデジタルプラットフォームにより、同社の投資適格性を示す指標が強化されると、Climate Fund Managersは開発段階に390万ドルを拠出することを約束した。この投資は、拡大の実現可能性を検証することを明確な目的として設計されたものであり、その段階では商業的なリターンは見込まれていない。この段階の成功に連動して、さらに2,030万ドルの投資機会が生じる。
この金融の仕組みでは、譲許的資本と触媒的資本を用いて、確立された実績がほとんどない資産クラスのリスクを低減し、リスクが想定ではなく実証された後に商業資本が続くことを可能にした。
この仕組みは、JPMorganがアフリカの通信事業者Axian Telecomに対して行った2025年の資金調達など、アフリカにおけるより大規模なインフラ案件で用いられたアプローチとは異なるが、根底にある原則は類似している。JPMorganは、Axianの、6億ドルの社債発行について、グローバル・コーディネーター兼開発金融の組成代理人として行動した。この社債発行は、開発金融機関による6,000万ドルのアンカー投資に支えられていた。6億ドルの社債発行、
Axianにとって、開発金融は、確立された通信事業者による返済能力を集約し、支える役割を果たした。FWTは、より早い出発点から同じより広範な論理を体現している。既存の事業と返済の実績を持つ企業への資金提供を支援するのではなく、譲許的資本が、投資可能な資産クラスが出現するために必要な運営上の実績とインフラの構築を助けた。
実体経済の変革に至るさまざまな道筋
世界の実体経済の変革を加速するには、より多くの資本が必要であるが、資本だけでは、インフラ金融に影響を与える非対称性の問題の中心にあるミスマッチは解消されない。
資金の動員に加えて、金融の枠組みは、経済圏が実際にどこから出発しているのか、構築しようとしているシステムは何か、そしてそれがどのような経路で実現されるのかを反映しなければならない。これはより困難で、より重要な課題である。
単一のひな形に固執するインフラ金融は、最も必要とされる市場を見逃し続けるだろう。しかし、経済圏の非対称的な経路に沿った金融は、従来のアプローチでは不十分であった分野で投資を解き放つだろう。