インフレ圧力が強まり、オミクロン株が新たな不確実性を生む中、金融政策担当者は新たで困難なトレードオフに直面している。
コアインフレ率の上昇は、パンデミックや気候変動によるサプライチェーンの混乱、そして支出がサービスからモノへとシフトしたことなど、複数の要因を反映している。
市場の変動を避けるため、政策の転換は、これまでそうであったように、事前に十分に周知される必要がある。
パンデミックの再拡大と最新の変異株オミクロンは、世界経済の見通しに関する不確実性を急激に高めている。これに加え、複数の国が金融政策の目標を大きく上回るインフレに直面している。しかし、経済回復の強さや根底にあるインフレ圧力の大きさは国によって大きく異なることが明らかである。したがって、物価上昇への政策対応は、各経済の固有の状況に合わせて調整される必要がある。
米国では、国内総生産がパンデミック前の傾向に近い水準に戻り、労働市場が逼迫し、現在では広範なインフレ圧力が生じている。こうした状況を踏まえると、ユーロ圏を含む他の先進国と比べて、インフレリスクにより大きな重きを置く金融政策の根拠があると考える。連邦準備制度は資産購入の縮小を加速させ、政策金利の引き上げの時期を前倒しすることが適切であろう。
時間の経過とともに、他の国々でもインフレ圧力が広範に及ぶようになれば、現在想定されているよりも早く引き締めを行う必要が生じる可能性がある。このような環境では、主要中央銀行が政策措置を慎重に伝えることが不可欠である。そうしなければ、市場のパニックを引き起こしかねず、その影響は自国だけでなく海外、特に借入依存度の高い新興国・途上国経済にも悪影響を及ぼすおそれがある。言うまでもなく、オミクロン株を含め極めて高い不確実性がある中、政策立案者は機敏さを保ち、データに基づいて判断し、必要に応じて政策の方向性を調整する準備をしておくべきである。
世界のインフレ動向
エネルギーや食料品の価格上昇が、多くの国でインフレ率を押し上げている。これらの世界的な要因は、2022年もインフレ率を押し上げ続ける可能性がある。特に、高止まりする商品食料品価格がその要因となる。低所得国では、消費支出の約40%が食料品に充てられているため、家計への悪影響は特に深刻である。
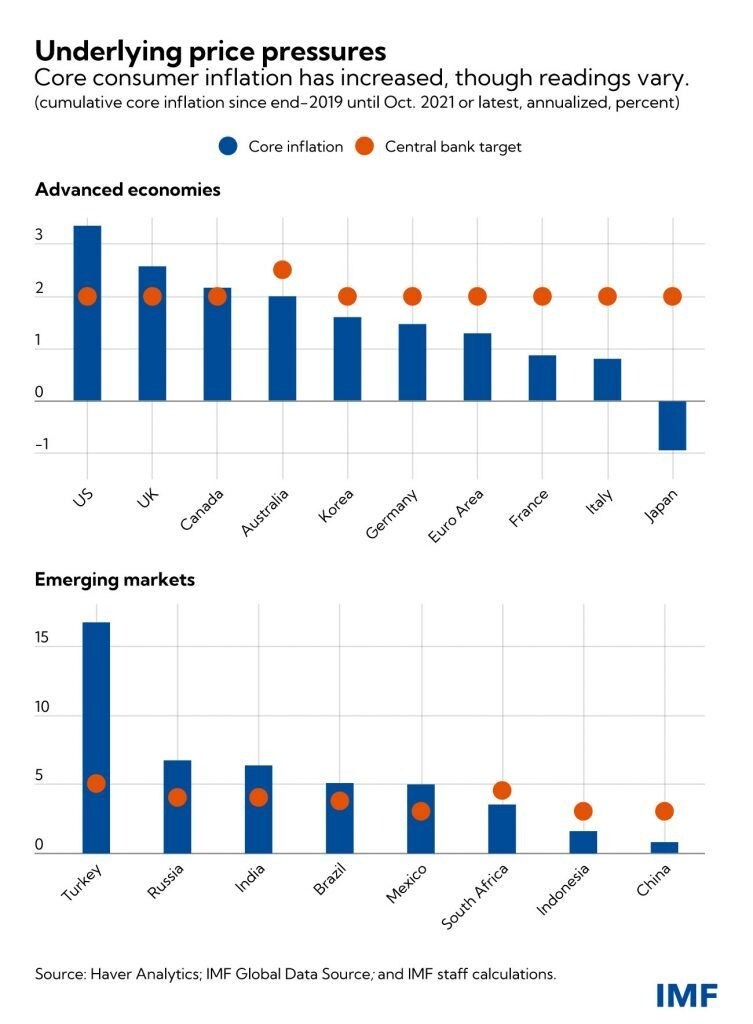
変動の大きい燃料と食料品のインフレを除いた、いわゆるコア消費者物価インフレ率は上昇しているものの、国によって大きな差がみられる。国によっては、コアインフレ率の上昇の一部は2020年の物価下落の反転によるものであり、例えばドイツにおける付加価値税(VAT)減税の解消などがこれにあたる。そのため、パンデミック前からの年率換算の累積インフレ率に着目することが有益である。この指標によると、先進国ではコアインフレ率が米国で最も急激に上昇し、英国、カナダがこれに続いている。ユーロ圏での上昇はそれほど大きくない。アジアでもコアインフレ圧力は限定的な兆候にとどまっており、中国、日本、インドネシアがこれに含まれる。新興国市場では、トルコのコアインフレ率が劇的に高くなっている。
中央値インフレ率は、少数の品目群における極端に大きい、または小さい価格変動の影響を受けない指標であり、そのため価格圧力の広がりと持続性の可能性を示すものであるが、同様に国によって差がみられる。米国の中央値インフレ率は10月に約3%まで上昇し、これは他のG7諸国と比べても高い水準である。
いくつかの国では、2022年に入ってもインフレ率が高止まりする可能性が高い一方、中長期のインフレ期待の指標は、ほとんどの国において政策目標に近い水準にとどまっている。これは、インフレ圧力の減退への期待に加え、政策措置によってインフレ率を目標水準に戻すことができるという認識を反映している。
米国では、長期的なインフレ期待は上昇しているものの、歴史的平均に近い水準にとどまっており、十分に安定しているとみられる。ユーロ圏では、インフレ期待は上昇したものの、目標を大きく下回る水準から、現在は目標に近い水準まで上昇している。このことは、長期的なインフレ期待が欧州中央銀行の2%の目標に、より強く定着するようになった可能性を示唆している。日本では、インフレ期待は依然として目標を大きく下回っている。
インド、インドネシア、ロシア、南アフリカを含む複数の新興国市場では、インフレ期待が安定している兆候がみられる。例外はトルコであり、インフレ率が上昇する中で金融政策が緩和されているため、インフレ期待が定着しなくなるリスクが顕在化している。
世界経済フォーラムは税制について何に取り組んでいるのか?
価格圧力の要因
コアインフレ率の上昇には、複数の要因が関係している。特に先進国では、例外的な財政・金融措置に支えられ、需要が力強く回復した。加えて、パンデミックや気候変動によるサプライチェーンの混乱、そして支出がサービスからモノへとシフトしたことにより、価格圧力が高まっている。さらに、労働市場の一部の分野では賃金上昇圧力もみられる。米国では、他の先進国と比べて労働参加率の低下がより長期にわたって続いており、これが賃金上昇とインフレ圧力をさらに高めている。
需給のミスマッチは時間の経過とともに緩和し、国によっては価格圧力が一部和らぐと予想している。基本シナリオでは、船舶の遅延、配送の遅れ、半導体不足は、2022年下半期には改善する見通しである。総需要は、2022年に財政措置が縮小するにつれて弱まるはずである。
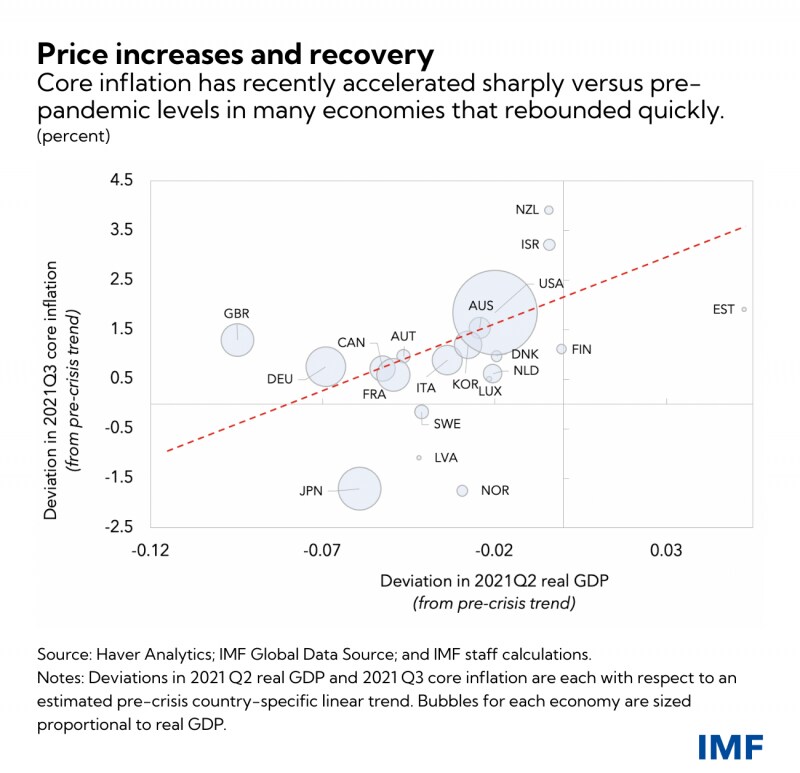
とはいえ、いくつかの国では経済活動が急速に回復しており、大規模な先進国の中では米国の回復が最も速いことに留意することが重要である。経済活動がパンデミック前の傾向により速やかに回復したこうした国々では、コアインフレ率が危機前の水準と比べて急激に上昇している。この回復の強さとコアインフレ率の関係は完全ではないものの、需要の回復が最も速い国ほど、より強い根底のインフレ圧力があることを示唆している。
政策対応の多様性
パンデミックの発生当初、世界中の政策立案者は足並みをそろえて、金融政策を大幅に緩和し、財政政策を拡大した。ロックダウンや健康危機により歴史的な景気後退が生じたものの、これらの措置は世界的な金融危機の防止に役立った。極めて低いインフレ率と弱い需要が重なったことから、金融緩和を進める強い根拠があった。
今年初め、インフレ率が急激に上昇した際には、エネルギーや自動車などの一部の分野で例外的に高いインフレが生じており、その多くはパンデミック関連の混乱が減少するにつれ、年末までに反転すると見込まれていた。インフレを低く安定させてきた長い実績を持つ中央銀行は、インフレ率の上昇を「一時的な現象とみなし(look through)」、景気回復を支えるために金利を低く維持することが適切だったかもしれない。
しかし、当機関の世界的な刊行物や各国別報告書でこれまで指摘されてきた、インフレのさらなる加速リスクが現実化しつつある。供給の混乱と需要の高止まりが予想以上に長引いている。インフレ率は当初想定されていたよりも長期にわたって高い水準にとどまる可能性が高く、これは実質金利がこれまで以上に低いことを意味し、金融政策の拡張的な姿勢が強まっていることを示している。
来年には需給の不均衡が緩和すると依然として見込んでいるものの、景気回復を支えることだけに金融政策を集中させれば、大幅かつ持続的なインフレ圧力を招き、インフレ期待が定着しなくなるリスクも生じかねない。したがって、景気回復がより進み、インフレ圧力がより深刻な国では、金融政策の正常化を加速させることが適切であろう。
対応が難しい波及効果の可能性
大規模かつ持続的な供給ショックへの対応は、新興国市場の中央銀行にとってさらに大きな課題である。新興国市場の中央銀行は、先進国と比べてインフレ期待が定着しなくなるリスクが高いため、インフレ圧力に先手を打つ必要があると考えており、ブラジルやロシアなど一部の国では政策金利を大幅に引き上げている。こうした引き締めは、新型コロナウイルス関連の大幅な生産量の落ち込みの中で行われており、生産と雇用をさらに押し下げる可能性がある。先進国による引き締めが資本流出や為替レートの圧力を引き起こし、その結果、新興国がさらに引き締めを強いられるようになれば、新興国市場は対応が難しい波及効果に直面するおそれがある。
最後に、パンデミックの推移とその経済的影響については依然として極めて大きな不確実性が残っている。ワクチンの有効性を大幅に低下させる変異株が出現すれば、サプライチェーンの混乱がさらに生じ、労働供給が縮小して、インフレ圧力を押し上げる可能性がある。一方で、需要が低下すれば、これとは逆の影響をもたらす可能性もある。オミクロン株の発見と、各国による渡航制限の迅速な導入に続き原油価格が急落したことは、今後の変動の大きさを示す兆候である。
要するに、政策立案者は今後入ってくるデータに基づき、対応を慎重に調整する必要がある。国ごとにインフレ状況や景気回復の強さが異なることは、オミクロン株に関連する不確実性が著しく高まっている中で、政策対応を各国の状況に応じて調整する必要があることを示している。また、中央銀行による明確なコミュニケーションも、持続的な世界経済の回復を促すうえで重要である。
当機関が最近の報告書、例えば『世界経済見通し』で警告したように、インフレリスクを抑えるために連邦準備制度(FRB)が前倒しで対応すれば、市場の変動を招き、他の地域、特に新興国や途上国で困難を生じさせる可能性がある。これを避けるためには、これまでそうであったように、政策の転換を事前に十分周知することが必要である。また、新興国や途上国は、可能な場合には債務の満期を延長するなどして、先進国の金利上昇に備えるべきであり、それによって借り換えの必要性を減らすことが望ましい。さらに規制当局は、貸借対照表上の通貨ミスマッチが拡大することを防ぐことにも注力すべきである。




