米国のインフレ率は2月に8%近くに達した。
ロシアによるウクライナ侵攻の影響により、さらに上昇する可能性もある。
米国は長期的なインフレ率を2%とする目標を掲げているが、一定期間は「やや上回る」水準を容認する可能性があるとしている。
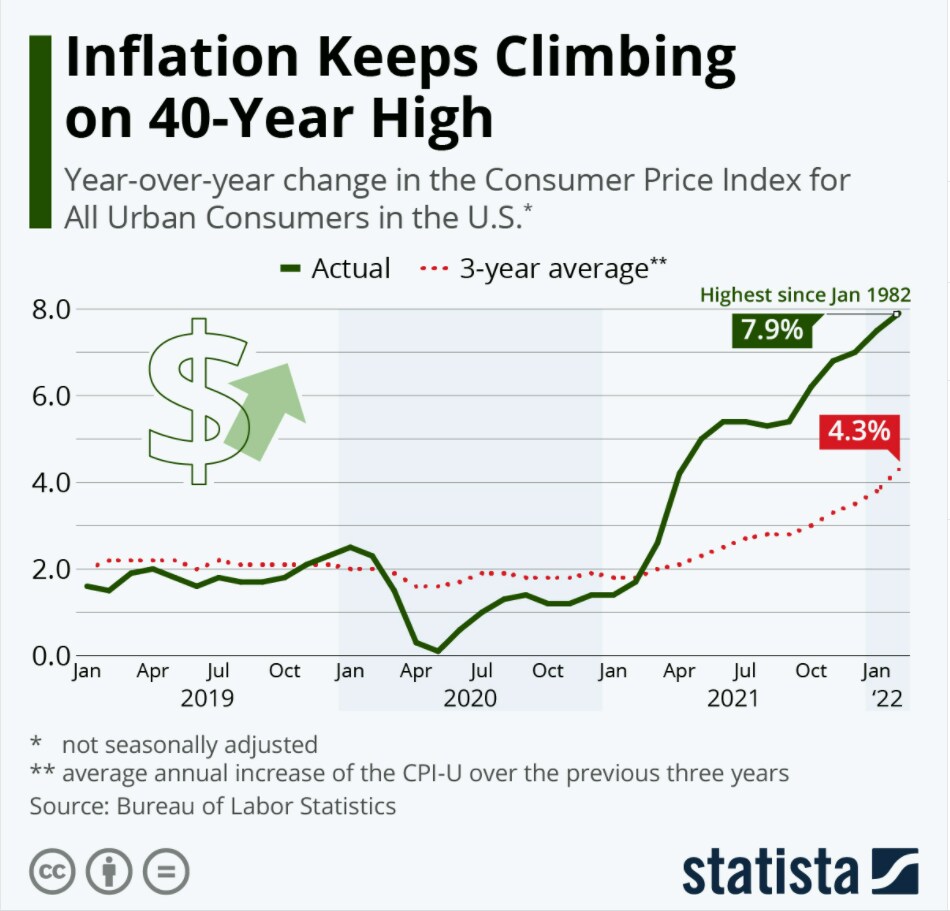
米国の消費者物価は、1月に40年ぶりの高水準に達した後も、2022年2月に上昇を続けた。全都市消費者物価指数(CPI-U)は前年同月比7.9%上昇した。一方、変動の大きい食品とエネルギー価格を除いたコア指数は、過去12カ月で6.4%上昇した。1月と2月の数値はそれぞれ1982年の2月と1月以来の高水準であり、インフレが制御不能に陥るのではないかとの懸念を高めている。今回の急上昇は、ロシアによるウクライナ侵攻の影響が今回の発表にまだ十分に反映されていないにもかかわらず生じたものである。
2021年の春から初夏にかけてインフレ率が急上昇したのは、インフレは、主に「ベース効果」と呼ばれる現象によるものであった。これは、前年にパンデミックが消費者物価に及ぼした冷却効果が反転したことによるものである。パンデミックの初期には、消費支出と燃料需要が急減したことで物価は大幅に下落したが、その後、夏から秋にかけて徐々にパンデミック前の推移へと戻っていった。こうした物価の当初の落ち込みのため、前年同期比の比較はしばらくの間、必ず誇張されたものになる状況であったが、現在ではもはやそうではない。
2021年4月当時、連邦公開市場委員会は、長期平均で2%のインフレ率を達成するために利上げを行う前に、「一定期間は2%を緩やかに上回るインフレ」を目指すと表明していた。委員会が「緩やかに上回る」や「一定期間」をどのように定義しているかは依然として不明であったが、2%という目標が危うくなっていることは、ますます明らかになりつつある。
パンデミックによる短期的な影響を除外するため、移動する3年間の平均年間インフレ率を算出したところ、長期間にわたり2%前後で推移していた曲線が、昨夏に急上昇した。2月には3年平均インフレ率が4.3%にまで上昇しており、直近の消費者物価の急騰が単なる統計上の一時的な変動にとどまらず、真剣に受け止めるべきものであることを明確に示している。