短期的な期待インフレ率は転換点を迎え、緩やかな下降局面に移り始めている。
期待インフレ率は、新興市場経済よりも先進経済において重要性が高い。
中央銀行は、金融政策の枠組みとコミュニケーションの改善を通じて、期待をより将来志向的なものへと導くことができる。
昨年、世界のインフレ率は数十年ぶりの高水準に達した。総合インフレ率は着実に低下しているものの、食料とエネルギーを除いたコアインフレ率は、多くの経済で粘着性を示しており、賃金の伸びも加速している。
将来のインフレに関する予測は、消費や投資に関する意思決定に影響を与えるため、インフレを左右する重要な役割を果たしており、現在の物価や賃金にも影響を及ぼしうる。物価の急騰によってインフレが定着しかねないという懸念が高まる中、人々のインフレに対する見方にどのように情報を提供するのが最善かは、これまで以上に重要な検討事項となった。
最新の『世界経済見通し』の分析章では、期待インフレ率がインフレにどのような影響を与えるか、また、金融政策がこれらの期待に影響を及ぼし『ソフトランディング』を実現できる余地があるかを検討している。ここでいうソフトランディングとは、中央銀行が経済成長や雇用の大幅な落ち込みを伴うことなく、インフレ率を目標水準へ導くシナリオを指す。
期待インフレ率の役割拡大
専門家による予測調査では、今後12か月間のインフレ率に関する期待(短期的な期待)が、2021年に先進経済と新興市場経済の双方で着実に上昇し始め、昨年には実際の物価上昇の勢いを受けてさらに加速したことが示されている。一方、5年先のインフレ率に関する期待は安定しており、平均水準は中央銀行の目標付近に概ね定着したままである。
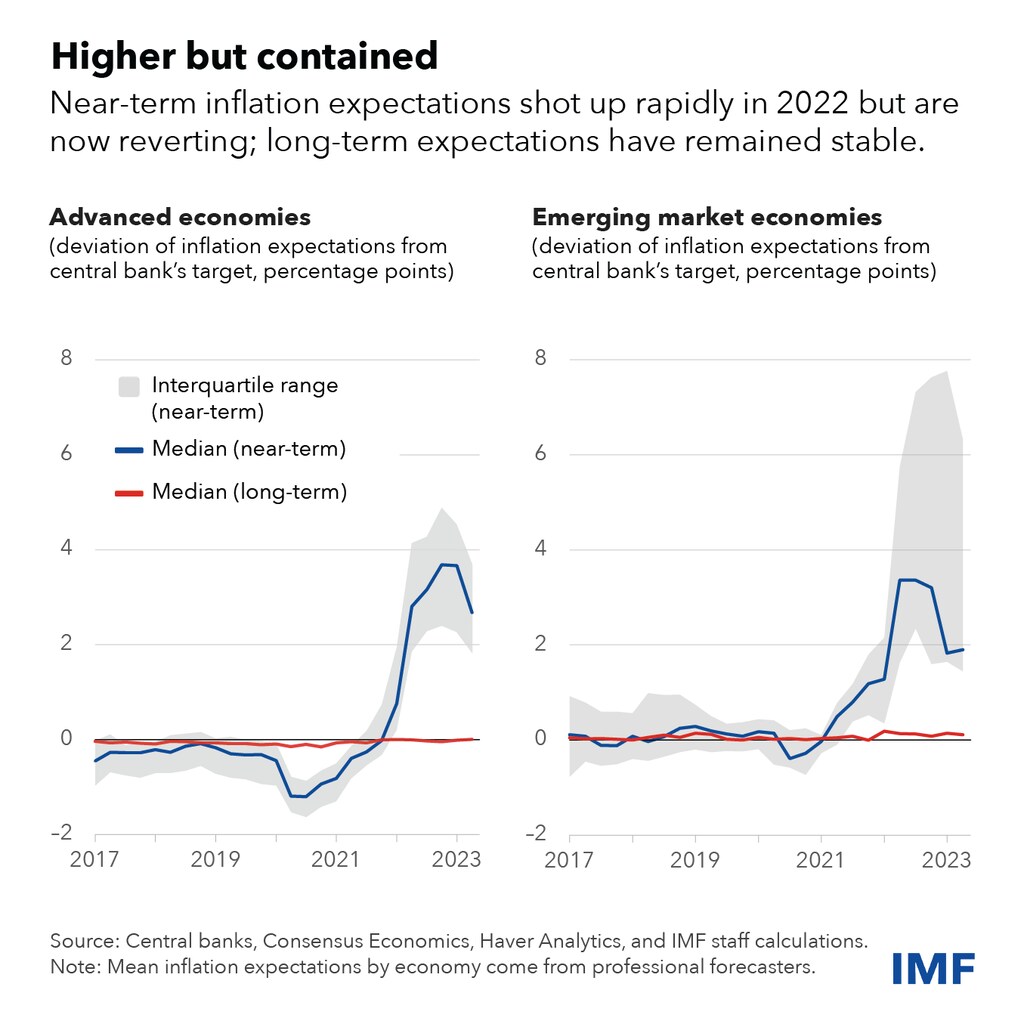
より最近では、短期的な期待インフレ率が転換点を迎え、緩やかな下降局面に移り始めたように見える。専門家の予測者以外にも、企業、個人、金融市場の投資家による期待インフレ率においても、平均すると同様の傾向が見られる。
短期的な期待の動きは、インフレの動態にとって経済的に重要である。我々の新たな統計分析によれば、2021年および2022年初頭のインフレショックが昨年後半に解消し始めて以降、インフレは短期的な期待によってますます説明されるようになっている。
先進経済の平均では、短期的な期待が現在インフレ動態の主要な要因となっている。新興市場経済の平均では、期待の重要性は高まっているものの、過去のインフレ率の方がなお関連性が強く、これらの経済では人々がより過去志向的である可能性を示唆している。これは、多くのこれらの経済で歴史的に高く、変動の大きいインフレを経験してきたことを一部反映している可能性がある。
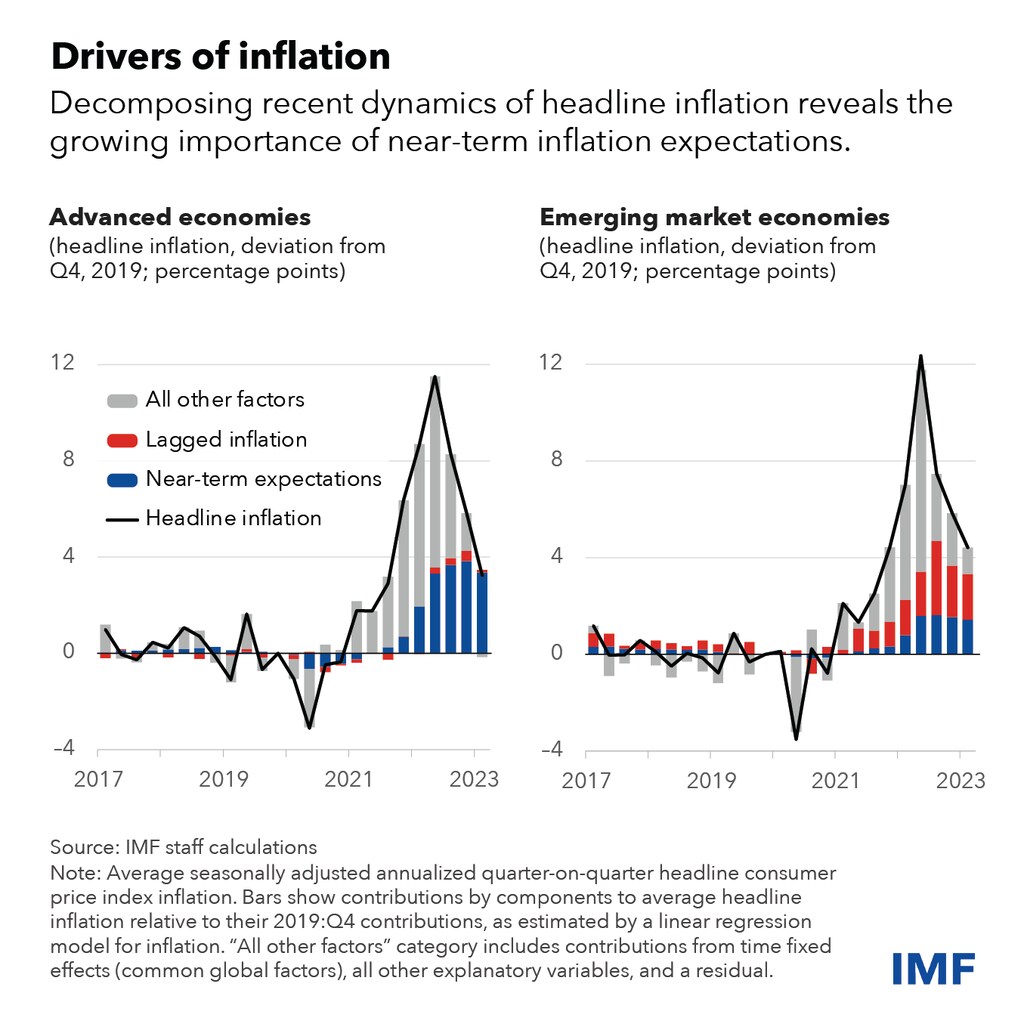
実際、先進経済では短期的な期待が1パーセントポイント上昇するごとに、インフレ率はおよそ0.8パーセントポイント上昇する一方、新興市場経済では転嫁率は0.4パーセントポイントにとどまることが分かった。
この違いを説明しうる一つの要因は、経済グループごとの過去志向型学習者と将来志向型学習者の割合の違いである。インフレ見通しに関する情報が乏しく、中央銀行のコミュニケーションが不明確であったり信頼性を欠いたりしている場合、人々は現在または過去のインフレ経験に基づいて将来の物価変動に関する見方を形成する傾向がある。これが過去志向型学習者である。対照的に、将来志向的な人々は、中央銀行の行動やコミュニケーションを含め、将来の経済状況に関連しうる幅広い情報から期待を形成する。これが将来志向型学習者である。
学習の違いが持つ政策的含意
これらの違いは、中央銀行にとって重要な意味を持つ。学習と期待形成の違いを考慮した新たなモデルによるシミュレーションが示すように、経済において過去志向型学習者の割合が高いほど、金融引き締めが短期的な期待インフレ率やインフレ率に与える抑制効果は小さくなる。
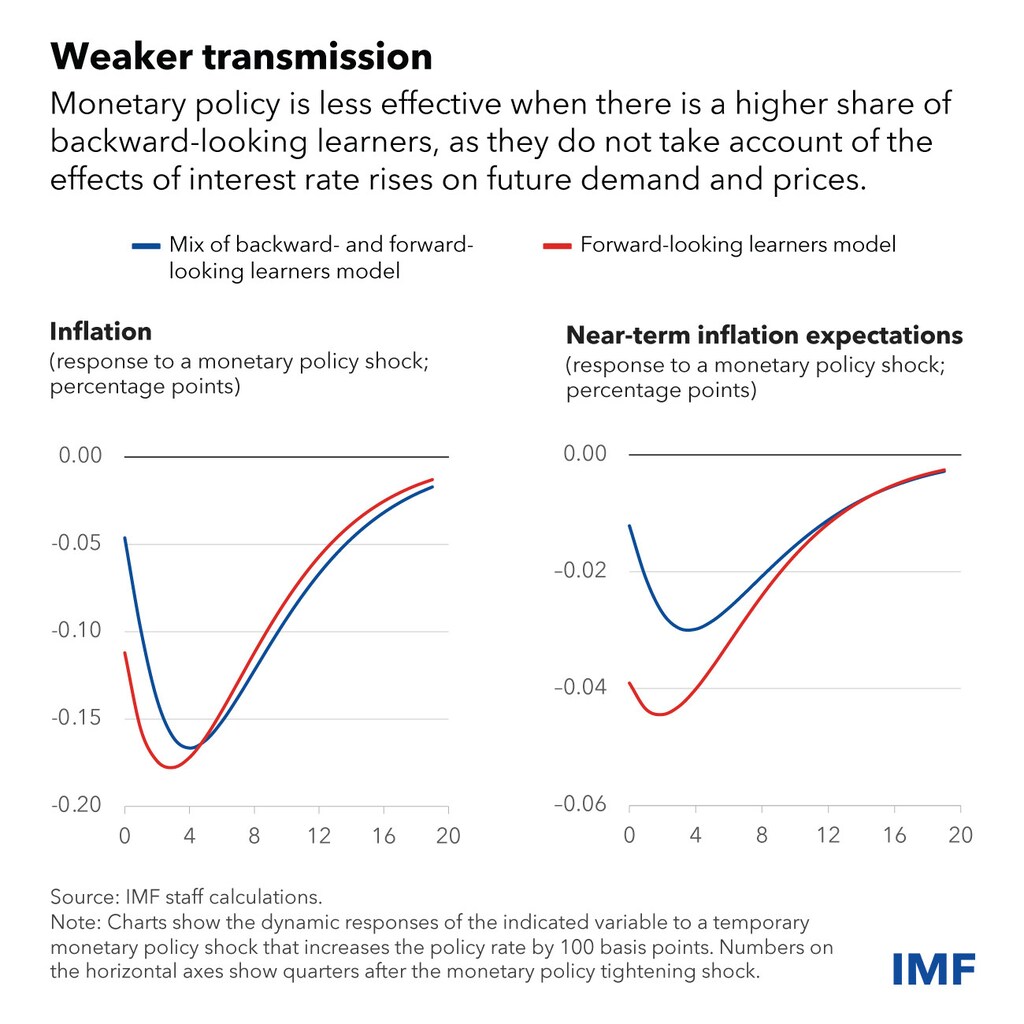
過去に目を向ける人々は、現在の金利上昇が経済における需要を抑制することでインフレを鎮静化させるという点を内部化していないためである。したがって、過去志向型学習者の割合が高いほど、同じだけインフレを下げるためには中央銀行がより大幅に引き締めを行う必要がある。言い換えれば、過去志向型学習者の割合が高い場合、期待インフレ率やインフレ率の低下は、産出量に対してより大きなコストを伴う。
政策の有効性の強化
中央銀行は、金融政策の独立性、透明性、信頼性を向上させるとともに、より明確かつ効果的なコミュニケーションを行うことで、期待をより将来志向的なものへと導くことができる。こうした変化は、人々が中央銀行の政策行動とその経済的影響を理解する助けとなり、経済における将来志向型学習者の割合を高める。
新たなモデルによるシミュレーションは、金融政策の枠組みとコミュニケーションの改善が、インフレ率と期待インフレ率を引き下げるために必要な産出量のコストを抑えるのに役立ち、中央銀行がソフトランディングを達成する可能性を高めることを示している。
中央銀行がコミュニケーションを改善する一つの方法は、関係する対象者に合わせて、政策目標と行動について、簡潔かつ反復的なメッセージを発信することである。
ただし、インフレ動態を改善するための金融政策の枠組みの改善や、新たな対象者別コミュニケーション戦略の策定には時間がかかる場合があり、また実施が難しいこともある。こうした取り組みは、従来型の金融引き締め策を補完するものであり、インフレ率を適時に目標へ戻すうえで引き続き重要であり続ける。




