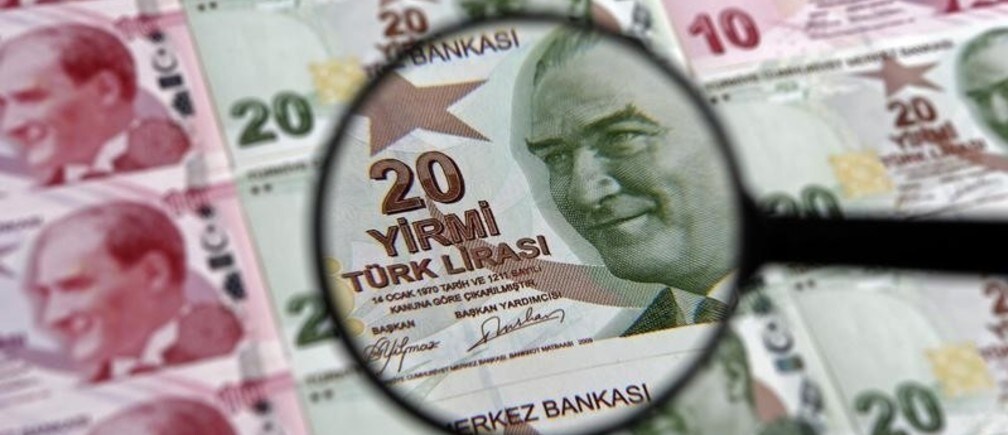
高インフレの時代は永遠に過ぎ去ったのか。低成長、高債務、そして大きな分配上の圧力が存在する世界において、インフレが死んだのか、単に休眠しているだけなのかは重要な問題である。確かに、中央銀行に関する大規模な制度改善によって、高インフレに対する強固な障壁が築かれてきた。しかし、中央銀行の信認は、結局のところ、それが活動する、より広範なマクロ経済環境に大きく由来する。
1990年代前半には、 年間インフレ率は アフリカで平均40%、ラテンアメリカで230%、東欧の移行経済国で360%に達した。また1980年代初頭には、先進国のインフレ率は平均で10%近くに達していた。今日、高インフレはあまりにも遠い存在に思われ、多くのアナリストはそれを理論上の好奇心程度にしか見なしていない。
そう考えるのは誤りである。中央銀行がインフレ率の水準を単なる技術官僚的な決定として提示したいと考えても、それは結局のところ社会的な選択である。過去20年間にわたってインフレを抑制するのに役立ってきた圧力のいくつかは、すでに後退しつつある。
金融危機に先立つ数年間、グローバル化の進展と技術進歩により、中央銀行は堅調な成長と低インフレの両立をはるかに容易に実現できた。1970年代はそうではなかった。生産性の停滞と商品価格の上昇によって、中央銀行家は英雄ではなく、スケープゴートにされた。
確かに当時、金融当局は旧式のケインズ型マクロ経済モデルを用いていた。そのモデルは、金融政策が低インフレと低金利によって経済を無限に押し上げられるという幻想を助長していた。今日の中央銀行家はもはやそれほど単純ではなく、国民もより多くの情報を持っている。しかし、一国の長期的なインフレ率は、依然として技術的な決定ではなく政治的な選択の結果である。選択が困難になるにつれ、物価安定への危険は増大する。
新興市場を簡単に見渡すだけでも、インフレが死んでいないことは明らかだ。国際通貨基金(IMF)の2014年4月版の World Economic Outlookによれば、2013年のインフレ率はブラジル6.2%、インドネシア6.4%、ベトナム6.6%、ロシア6.8%、トルコ7.5%、ナイジェリア8.5%、インド9.5%、アルゼンチン10.6%、そしてベネズエラでは驚異的な40.7%に達した。これらの水準は1990年代初頭からは大きな改善かもしれないが、インフレの終焉を示す証拠とは決して言えない。
確かに先進国は今日、まったく異なる状況にあるが、それらもインフレから決して免れているわけではない。先進国で大規模な金融危機が起こりうるとは想像もしなかった多くの同じ専門家が、今や先進国で二度とインフレ危機が起こりえないと確信している。
より根本的には、先進国と新興市場の境界線は、正確にはどこに引かれるのだろうか。たとえばユーロ圏は曖昧である。ユーロが存在せず、南欧諸国がイタリアのリラ、スペインのペセタ、ギリシャのドラクマなど、独自通貨を保持していたと想像してみてほしい。それらの国々は今日、米国やドイツよりもブラジルやトルコに近いインフレ構造を持っていたのだろうか。
おそらく、それらの国々はその中間に位置していただろう。欧州の周辺国は、他の国々と同様に中央銀行業務における制度的進歩の恩恵を受けていたはずだが、その政治構造が根本的に異なる形で発展したと考える特段の理由はない。南欧諸国の国民がユーロを受け入れたのは、まさに北部諸国が物価安定に対して示したコミットメントが、ユーロに極めて大きな反インフレ信認をもたらしたからである。
結局のところ、ユーロは見かけほど都合の良い「ただ飯」ではなかった。インフレ信認の向上は、弱い債務信認によって相殺された。もし欧州周辺国が独自通貨を持っていたなら、債務問題はそのまま高インフレへと姿を変えていた可能性が高い。
米国や日本のような安全資産国で近いうちにインフレが戻ると主張しているわけではない。米国の労働市場は引き締まりつつあり、新たなFRB議長は最大雇用の重要性を 断固として強調している が、近い将来に高インフレが生じるリスクは依然として小さい。
とはいえ、長期的に見れば、継続的な生産性の低成長、高水準の債務、政府の移転支出による不平等是正への圧力といった悪影響のショックに直面したとき、どの中央銀行もその線を守り抜ける保証はない。たとえば世界の実質金利の全般的な上昇といった他の大きなショックが起きた場合には、そのリスクは特に高くなるだろう。
インフレが単に休眠しているにすぎないと認識すれば、「自国通貨で発行された債務であれば、変動為替相場制の国は高債務を恐れる必要はない」という、しばしば繰り返される主張は愚かであることが明らかになる。再び想像してみてほしい。イタリアがユーロの代わりに独自通貨を持っていたとしよう。確かに、その国は一夜にして起こる債務の取り付けを恐れる必要はずっと少なかっただろう。それでも、イタリアが依然として直面する巨大なガバナンス問題を考えると、同国のインフレ率はブラジルやトルコのものに近い姿になる可能性が十分にあり、債務問題がより速い物価上昇へと波及する可能性がある。
現代の中央銀行業務はインフレの抑制に大きな成果を上げてきた。しかし結局のところ、中央銀行の反インフレ政策は、物価安定と整合的なマクロ経済・政治の枠組みの中でのみ機能しうる。インフレは休眠しているかもしれないが、確かに死んではいない。
本記事は、 Project Syndicateとの協力により掲載されました。
執筆者:ハーバード大学経済・公共政策教授であり、2011年ドイツ銀行金融経済学賞の受賞者であるケネス・ロゴフ(Kenneth Rogoff)は、2001年から2003年まで国際通貨基金(IMF)のチーフエコノミストを務めた。
写真:2014年1月28日にイスタンブールで撮影された、拡大鏡越しに見た20リラ紙幣のイラスト写真。REUTERS/Murad Sezer




