関税の引き上げと政策の予測不能性を背景に、世界経済はより不確実性の高い新たな局面に入っている。
関税は経済に広範な混乱をもたらしているが、その影響は地域によって異なる。
この記事は、まずIMFブログに掲載されました。こちらからお読みください。
過去80年間、ほとんどの国がその下で経済活動を行ってきた世界経済システムが再編され、世界は新たな時代を迎えようとしている。既存のルールが揺さぶられる一方、新たなルールはまだ形になっていない。
1月下旬以降、米国はカナダ、中国、メキシコ、そして重要産業を対象に関税を相次いで発表し、4月2日にはほぼ全世界を対象とする関税に至った。
米国の実効関税率は大恐慌期の水準を超えて急上昇し、主要貿易相手国の対抗措置も世界全体の関税率を大幅に押し上げた。
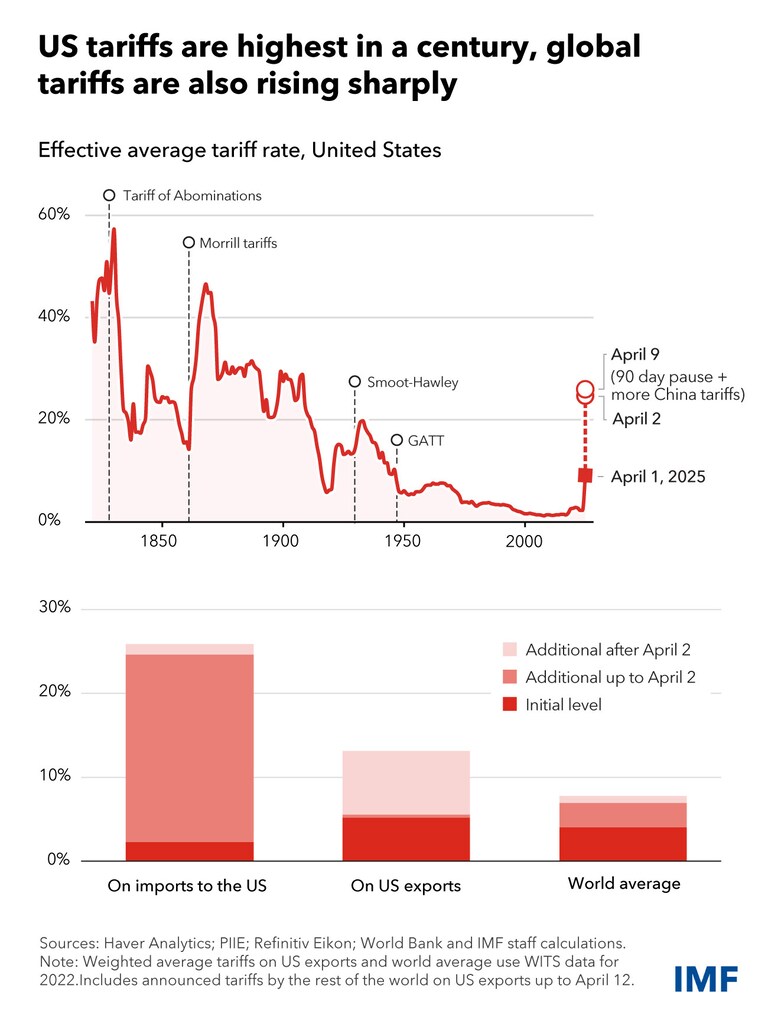
その結果生じた認識上の不確実性と政策の予測不能性は、経済見通しを左右する大きな要因となっている。関税の急激な引き上げと、それに伴う不確実性が続けば、世界の成長は大幅に減速する。現状の複雑さと流動性を踏まえ、報告書では世界経済の複数の予測を提示している。
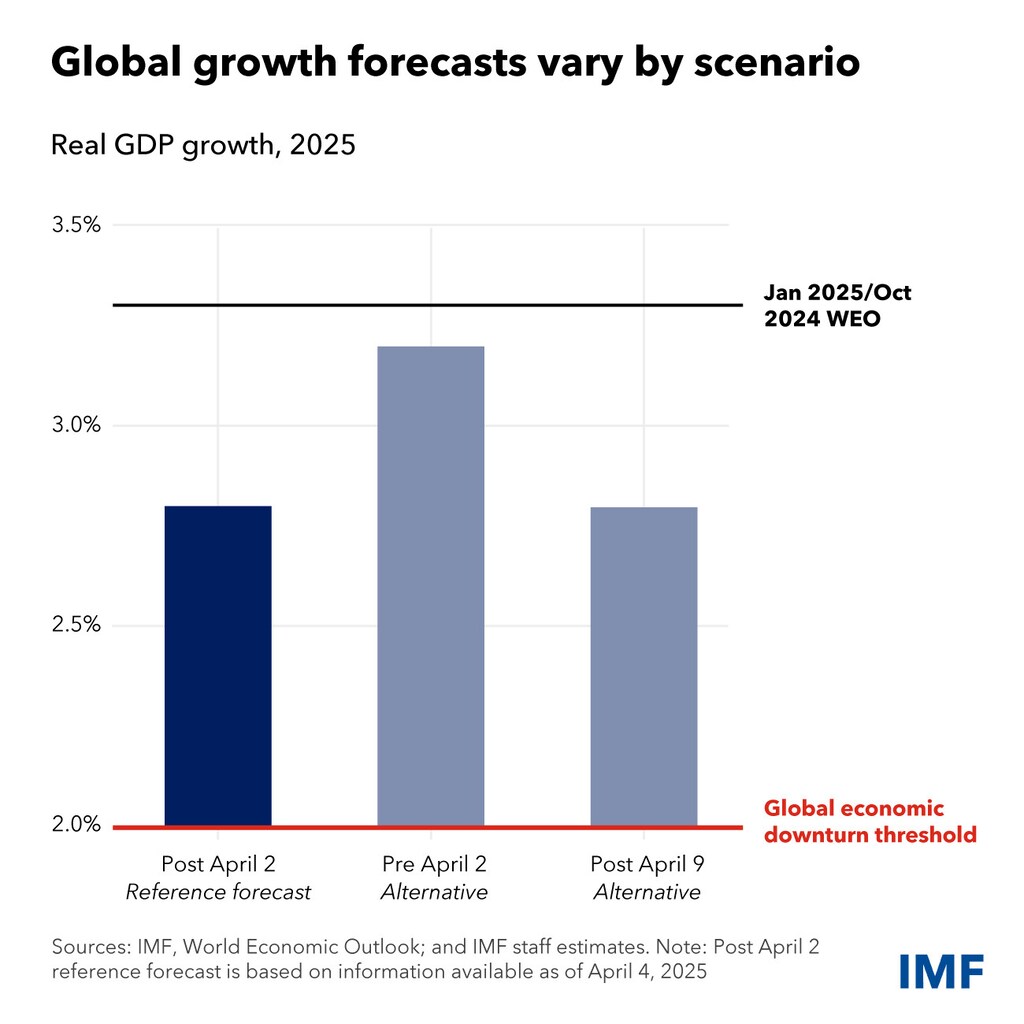
世界経済見通しの「基準予測」には、2月1日から4月4日までに米国が発表した関税と、各国の対抗措置が含まれる。これにより、世界の成長率予測は今年と来年にそれぞれ2.8%、3%となり、2025年1月の世界経済見通し(WEO)改定値に比べ、累計で約0.8ポイント下方修正される。
また、4月の関税を除いた世界経済予測(4月2日以前の予測)も示している。この別のシナリオでは、世界の成長率の累計下方修正はわずか0.2ポイントにとどまり、2025年と2026年はいずれも3.2%となっていた。
最後に、4月4日以降の発表を織り込んだモデルベースの予測も含めている。この期間、米国はほとんどの関税を一時停止する一方、中国への関税を禁止的な水準まで引き上げた。
この停止が無期限に延長されたとしても、世界経済の見通しは基準予測と比べて大きく変わらない。これは、当初高い関税を課されていた一部の国が今後恩恵を受けるとしても、米国と中国の実効関税率全体は高止まりし、政策に起因する不確実性も低下していないためだ。
減速しているとはいえ、世界の成長率は依然として景気後退の水準を大きく上回る。世界のインフレ率は各年について約0.1ポイント上方修正されたが、ディスインフレの勢いは続いている。これまで世界貿易がかなり底堅かったのは、一因として、企業が必要に応じて貿易の流れを組み替えられたためだ。
今回は、そうした対応がより難しくなる可能性がある。世界貿易の伸びは生産の伸びを上回る幅で低下し、2025年には1.7%になると予測している。これは、2025年1月のWEO改定値から大幅な下方修正となる。
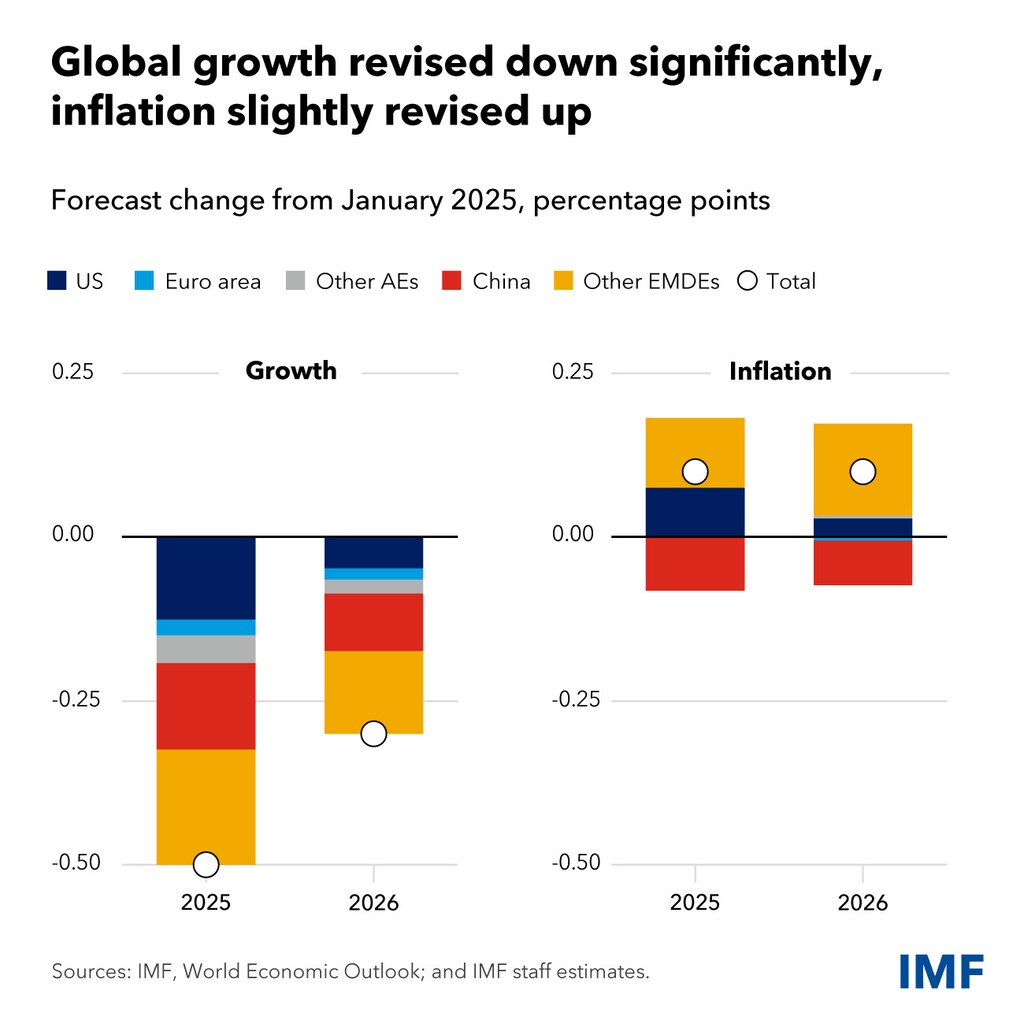
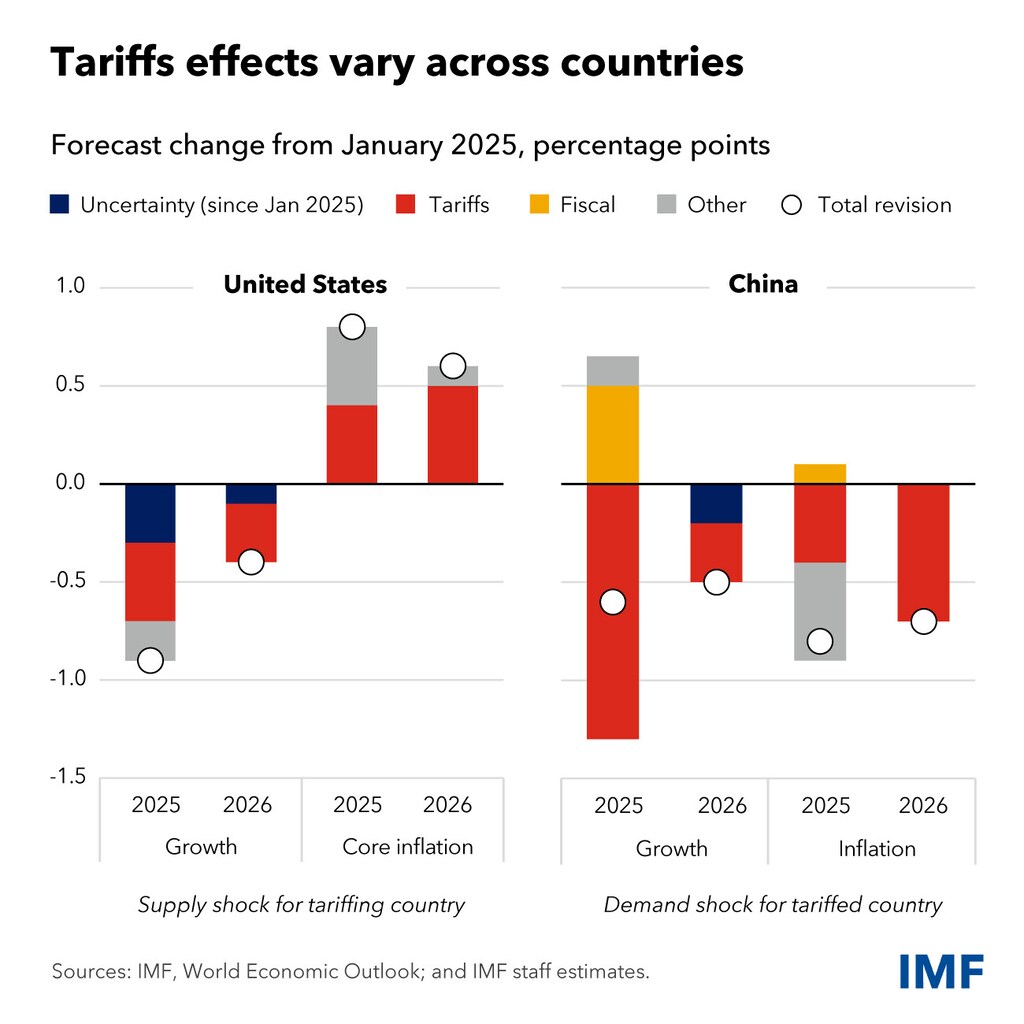
しかし、世界全体の推計は国ごとの大きな違いを覆い隠している。関税を導入する国・地域にとって、関税は負の供給ショックとなる。資源が競争力の低い品目の生産へ振り向けられ、結果として全体の生産性が低下し、生産価格が上昇するためだ。
中期的には、関税によって競争とイノベーションが抑制され、レントシーキングが増加し、経済見通しはさらに圧迫されると予想される。
米国では、政策の不確実性が高まるなか、最近の政策発表より前から需要がすでに弱まりつつあった。4月2日時点の基準予測では、今年の米国の成長率見通しを1.8%に引き下げた。
これは1月の予測を0.9ポイント下回り、そのうち0.4ポイント分は関税によるものだ。また、米国のインフレ率予測を約1ポイント引き上げ、2%から上方修正した。
貿易相手国にとって、関税はおおむね負の需要ショックとなり、外国の顧客を自国製品から遠ざける。ただし、一部の国は貿易転換の恩恵を受ける可能性がある。
このデフレ圧力に沿って、今年の中国の成長率見通しを4%に引き下げた。下方修正幅は0.6ポイントで、インフレ率も約0.8ポイント下方修正した。
実効関税率が比較的低いユーロ圏の成長率は、0.2ポイント下方修正され、0.8%となった。ユーロ圏と中国では、財政刺激策の強化が今年と来年の一定の下支えとなる。
多くの新興市場経済は、関税がどの水準に落ち着くかによって、大幅な減速に直面する可能性がある。このグループの成長率見通しは0.5ポイント引き下げ、3.7%とした。
密接に結びついた世界のサプライチェーンは、関税と不確実性の影響を増幅させる可能性がある。貿易される財の大半は中間投入財であり、最終製品になるまでに何度も国境を越える。
パンデミック時に見られたように、混乱は世界の投入産出ネットワークを上下に伝播し、大きな乗数効果をもたらす可能性がある。市場アクセスの見通しが不確かな企業は、当面、様子見に入り、投資を減らし、支出を削減する可能性が高い。
同様に、金融機関は借り手のエクスポージャーを見直すだろう。不確実性の高まりと金融環境の引き締まりは、短期的には経済活動を圧迫する主因となり得る。その表れとして、原油価格は急落している。
為替レートに対する関税の影響は複雑だ。関税を課す国である米国では、過去の事例と同様に通貨が上昇する可能性がある。
しかし、政策の不確実性の高まり、米国の成長見通しの悪化、そしてこれまで秩序を保ってきたドル建て資産に対する世界的な需要の調整は、ドルを押し下げる可能性がある。関税発表以降、実際にそうした動きが見られる。
中期的には、関税によって米国の貿易財部門の生産性が貿易相手国に比べて低下すれば、ドルは実質ベースで下落する可能性がある。
世界経済のリスクは高まっており、貿易摩擦が悪化すれば成長はさらに抑制される可能性がある。成長見通しの悪化と不確実性の高まりに市場が否定的に反応すれば、金融環境はさらに引き締まり得る。銀行部門全体の資本は十分に保たれているものの、金融市場はより厳しい試練に直面する可能性がある。
しかし、各国が現在の貿易政策を緩和し、新たな貿易協定を結べば、成長見通しは直ちに改善し得る。国内の不均衡に対処すれば、数年をかけて経済リスクを相殺し、世界の生産を押し上げるとともに、対外不均衡の是正にも大きく寄与できる。
欧州では、生産性の伸びを加速させるため、インフラへの支出を増やすことを意味する。また、中国で内需への支援を強化し、米国では財政再建を加速させることも意味する。
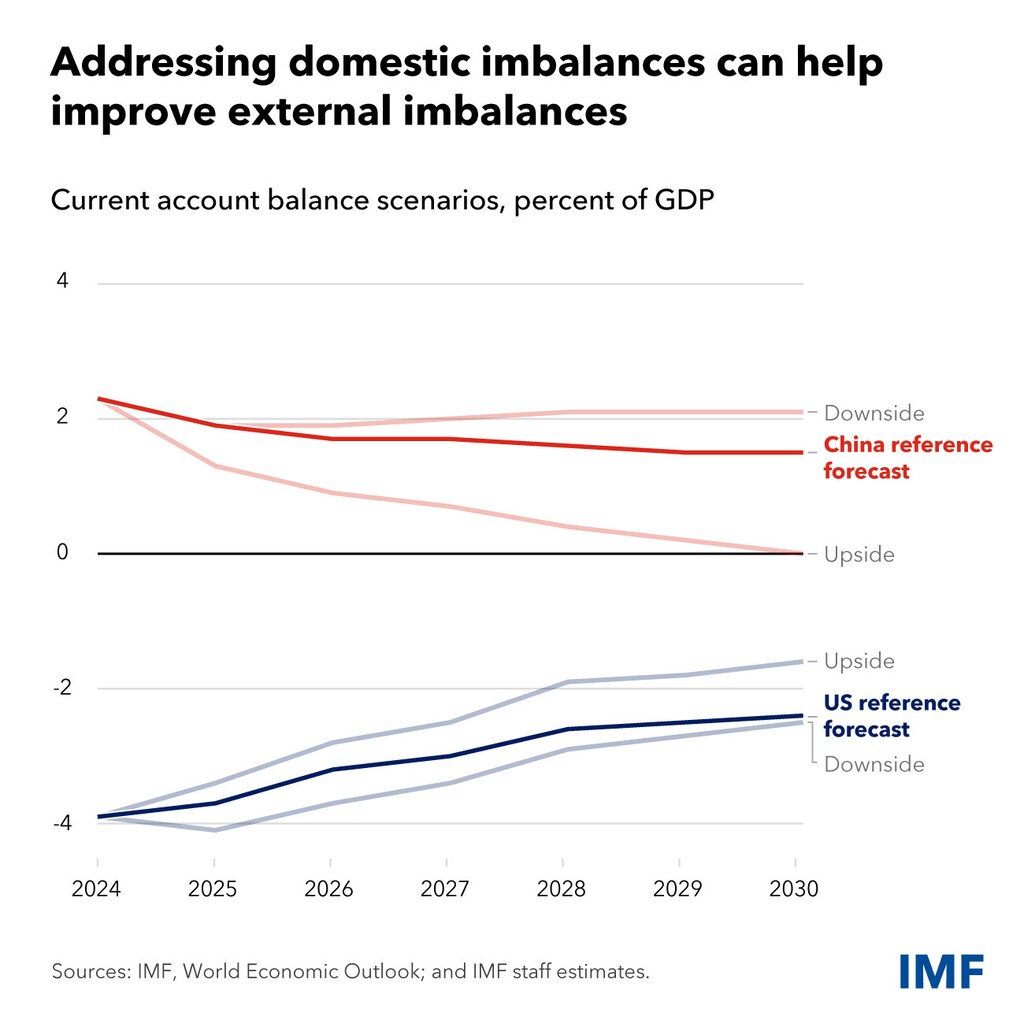
政策提言では、慎重さと協力の強化を求めている。最優先課題は、貿易政策の安定を回復し、相互に利益をもたらす取り決めを結ぶことだ。
世界経済には、国際貿易ルールに長年存在する欠落に対処する、明確で予測可能な貿易体制が必要だ。そこには、広く用いられている非関税障壁や、その他の貿易を歪める措置も含まれる。その実現には協力の強化が必要となる。
金融政策も機動性を保つ必要がある。一部の国では、インフレと生産の間のトレードオフが一段と厳しくなる可能性がある。また、別の国々では、インフレ期待の安定性が弱まり、前回のインフレショックに続いて新たなショックが生じるおそれがある。
物価圧力が再燃する国では、強力な金融引き締めが必要となる。一方、負の需要ショックに直面する国では、政策金利の引き下げが適切となる。いずれの場合も金融政策への信頼が重要であり、中央銀行の独立性はその礎であり続ける。
関税調整による対外的な変動の拡大と、リスク回避の環境が長引く可能性は、新興市場にとって対処が難しいものとなり得る。
IMFの統合政策枠組みは、現在のようにファンダメンタルズが通貨を動かす場合には、為替レートの調整を認めることが重要だと強調し、各国による介入が望ましい具体的な条件を示している。
財政当局は、より厳しいトレードオフに直面している。債務は高く、成長は低迷し、資金調達コストは上昇している。依然として多くの国で財政余力が不足しており、段階的で信頼できる財政再建計画の実施が必要だ。一方、公式援助の削減にも見舞われている最貧国の一部は、債務危機に陥る可能性がある。
新たな支出需要は、財政の脆弱性をさらに強めている。ショックによる深刻な混乱のリスクにさらされる人々から、支援を求める声が高まるだろう。そうした支援は対象を厳格に絞り、自動的に終了する条項を盛り込むべきだ。過去4年間の経験から、財政支援の蛇口を開くより閉じるほうが難しいことが分かる。
特に欧州の一部の国は、新たに恒久化する
防衛関連支出の増加に直面している。財源をどう確保すべきだろうか。
より力強い成長の必要性を見失ってはならない。政府は、民間資源の活用を促し、資源配分の非効率を減らす財政・構造改革に引き続き取り組むべきだ。また、人工知能などの新技術の恩恵を得るために必要なデジタルインフラと人材育成にも投資すべきである。
最後に、なぜ世界のシステムを再設計する必要があるのかを問い直すとともに、貿易関係の深化が数十年にわたり、急速ではあるが不均衡な経済成長を促してきたことを認識すべきだ。多くの先進国では、グローバル化によって国内の製造業の雇用が不当に奪われたという認識が根強い。
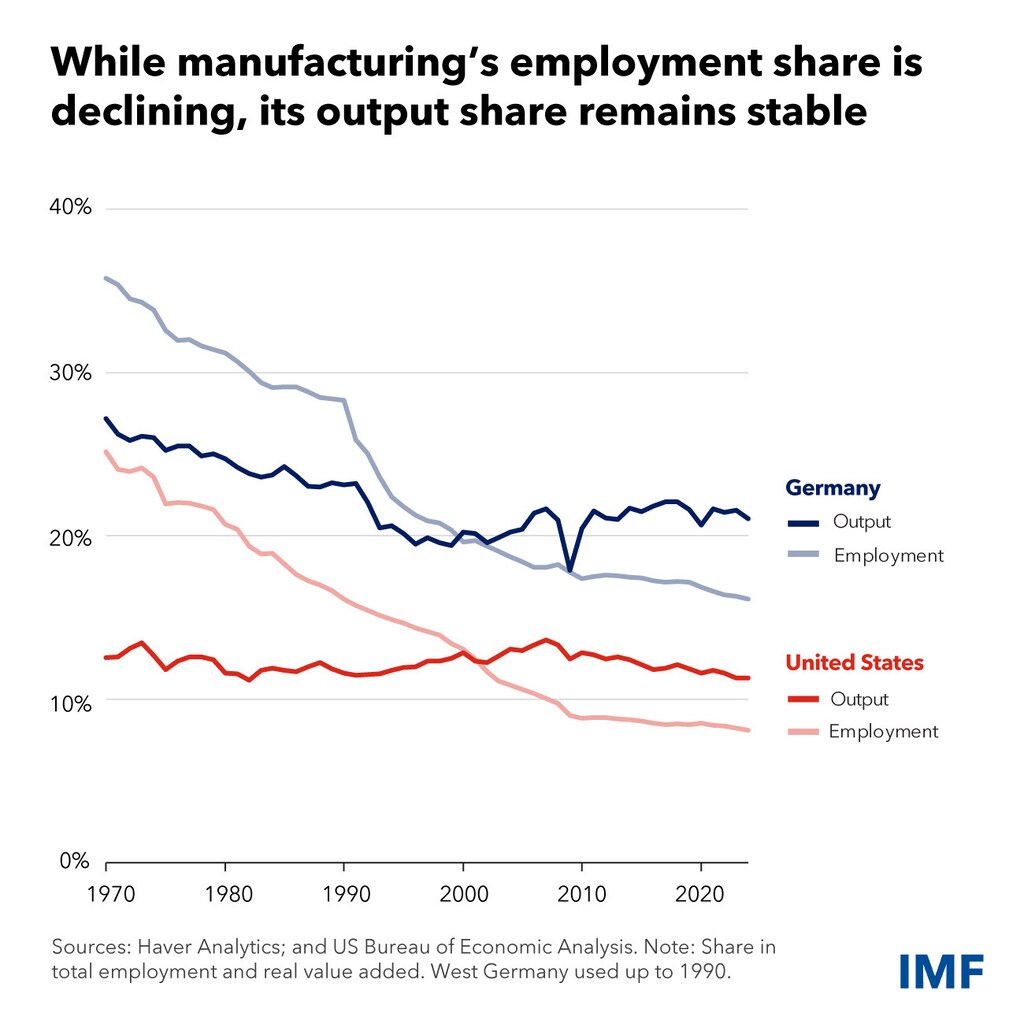
こうした不満には一定の根拠がある。ドイツのような貿易黒字国でも、米国のような貿易赤字国でも、先進国における製造業の雇用比率は長期的に低下してきた。
この低下のより根本的な要因はグローバル化ではなく、技術の進歩と自動化だ。両国とも、製造業の生産額が占める割合は安定している。
どちらの力も最終的には有益だが、個人や地域社会に大きな混乱をもたらし得る。進歩やグローバル化の速度と、それに伴う混乱への対応との間で適切な均衡を保つことは、社会全体の責任である。
このため政策当局者は、技術革新であれグローバル化であれ、「勝者」と「敗者」の間の補償的な移転という単純化された見方を大きく超えて考える必要がある。残念ながら、この点では十分な取り組みがなされておらず、一部の利益は他者の犠牲の上にしか成り立たないというゼロサムの世界観を受け入れる人が増えている。
むしろ、こうした根本原因をより深く理解し、より多くの機会を生み出す貿易体制を構築することが重要だ。
この目標は、IMFの協定条文に明記されている。そこでは、「国際貿易の拡大と均衡ある成長を促進し、これによって高水準の雇用と実質所得の促進・維持に寄与する」ことを掲げている。
世界の統合それ自体が目的なのではない。すべての人々の生活水準向上を支える限りにおいて重要な、目的を達成するための手段である。
このブログは、2025年4月の「世界経済見通し」第1章「政策の不確実性が試す世界の強靭性」を基にしている。