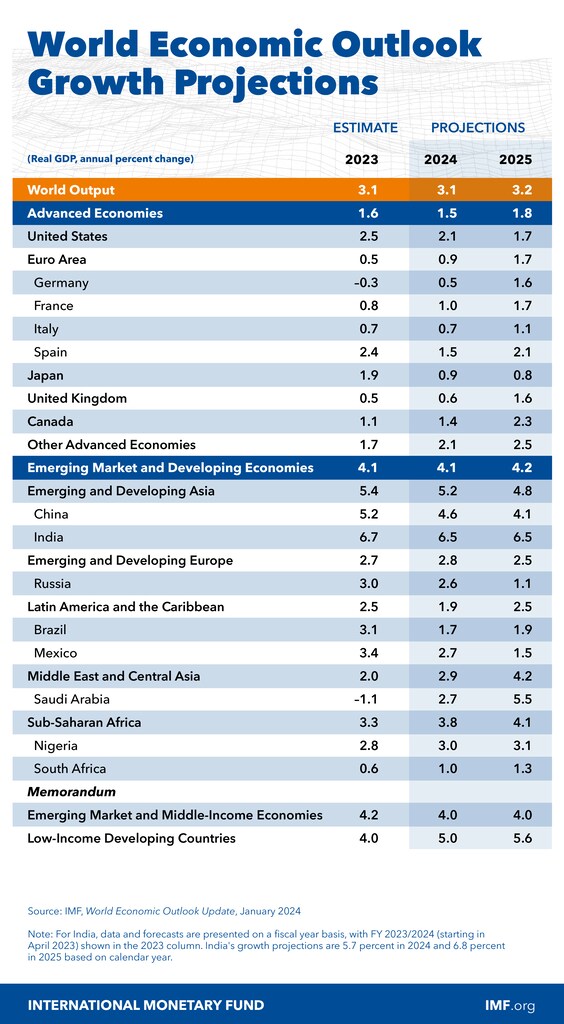
世界経済は、緩やかで安定した成長(2024年は3.1%、2025年は3.2%)を伴う「ソフトランディング」に向かっている。
インフレは低下しているが、成長はパンデミック前の水準に比べて依然として力強さを欠いている。
エネルギー危機は緩和しつつあるが、残る財政措置は段階的に終了すべきだ。
中央銀行は、時期尚早な緩和を避けることや、適時に正常化へ移行することなど、両面のリスクに直面している。
雲が晴れ始めている。インフレが着実に低下し、成長が持ちこたえるなか、世界経済はソフトランディングに向けた最終局面に入りつつある。しかし、拡大のペースは依然として緩やかで、この先には波乱が待ち受けているかもしれない。
昨年下半期、需要と供給の要因が主要経済を下支えし、世界経済の活動は底堅さを示した。需要面では、金融引き締めが続くなかでも、民間および政府の支出拡大が経済活動を支えた。供給面では、地政学的不確実性が再び高まったにもかかわらず、労働参加率の上昇、サプライチェーンの修復、エネルギー・商品価格の低下が寄与した。
この底堅さは今後も続くだろう。世界の成長率は、ベースライン予測では今年3.1%で安定する見込みで、これは10月の予測から0.2ポイントの上方修正となる。その後、来年は3.2%へと小幅に上昇する見通しだ。
世界経済フォーラムは、世界の金融システムをどのように改善しているのか。
金融・通貨システムセンターは、持続可能性やレジリエンスからイノベーション、デジタル化に至るまで、世界の金融システム全体における変革の意味を理解するため、リーダーたちを招集している。
協力と知見の共有を促すことで、同センターはパートナーが金融システムを長期的な経済の安定と繁栄の共有に沿わせる支援をしている。
重要な地域間格差は依然として残っている。米国では金融引き締めの影響がなお経済に浸透しており、中国では消費と投資の低迷が経済活動の重しとなっているため、成長は鈍化すると予想される。一方、ユーロ圏では、エネルギー価格の高騰と金融引き締めが需要を抑えた厳しい2023年を経て、経済活動は小幅に回復する見通しだ。ブラジル、インド、東南アジアの主要経済を含む多くの国・地域では、引き続き高い底堅さが見られ、成長が加速している。
インフレは引き続き鈍化している。アルゼンチンを除くと、世界の総合インフレ率は今年4.9%に低下する見込みで、10月の予測(同じくアルゼンチンを除く)から0.4ポイント低下する。変動の大きい食料品とエネルギー価格を除いたコアインフレ率も低下傾向にある。先進国では、総合インフレ率とコアインフレ率はいずれも今年平均約2.6%となり、中央銀行のインフレ目標に近い水準になる見通しだ。
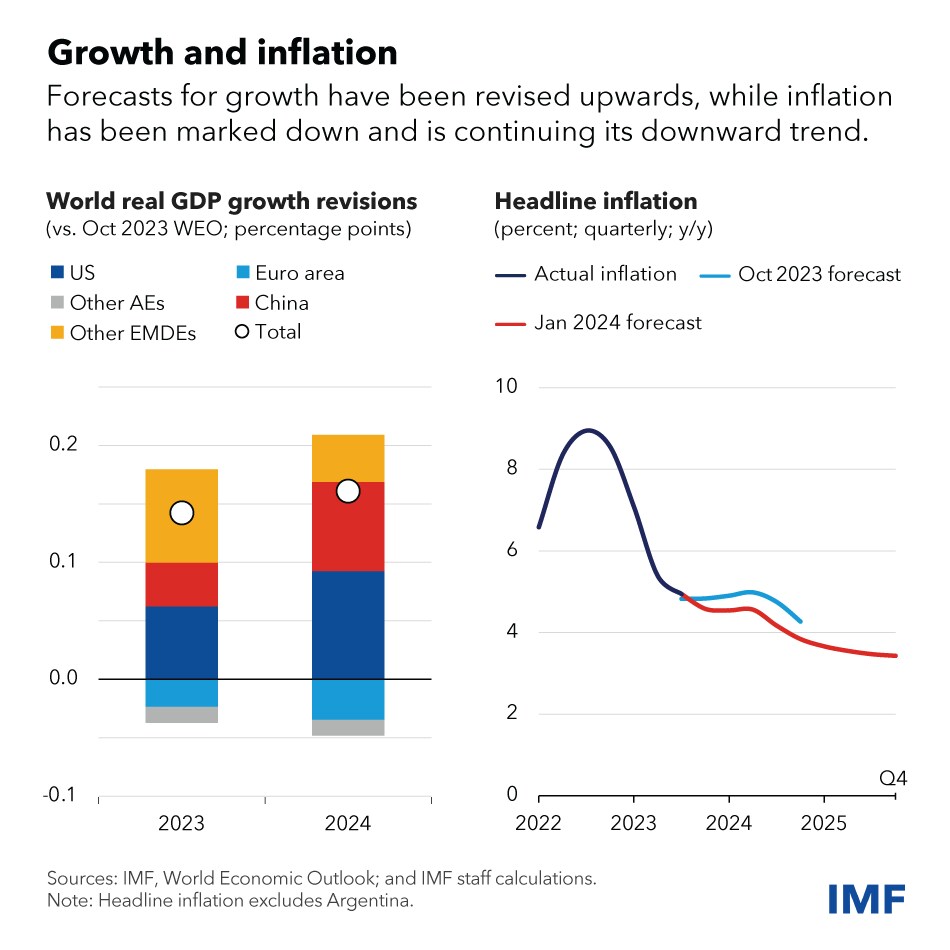
見通しの改善に伴い、リスクは和らぎ、上下のバランスが取れている。上振れ要因としては、次のものがある。
特に労働市場の逼迫がさらに緩和し、短期のインフレ期待が低下し続ければ、ディスインフレは予想より速く進む可能性がある。その場合、中央銀行はより早く金融緩和に踏み切れる。
各国政府が2024~25年に向けて発表した財政再建策は、史上最大規模の世界的な選挙イヤーにあたり、多くの国で公共支出の拡大を求める声が高まっているため、先送りされる可能性がある。これは経済活動を押し上げる一方で、インフレを促し、その後の混乱の可能性を高めるおそれもある。
さらに先を見据えると、人工知能の急速な進歩は投資を押し上げ、生産性の急速な向上を促す可能性があるが、労働者にとって重大な課題を伴う。
下振れ要因としては、次のものがある。
特に中東で地政学的緊張が再燃するなか、新たな商品供給の混乱が起きる可能性がある。紅海での攻撃により貨物船がアフリカ経由に迂回しているため、アジアと欧州の間の輸送費は大幅に上昇した。これまでのところ混乱は限定的だが、状況は依然として流動的だ。
コアインフレは予想以上に長引く可能性がある。財の価格は、サービス価格と比べて歴史的に高い水準にとどまっている。この調整は、サービス価格、ひいては全体のインフレがより長く続く形で現れる可能性がある。特にユーロ圏では、労使交渉で決まる賃金がなお上昇しており、賃金動向が物価上昇圧力を強める可能性がある。
市場は、早期利下げの可能性を過度に楽観視しているようだ。投資家が見方を改めれば、長期金利が上昇し、政府はより迅速な財政再建を実施するよう再び圧力を受ける。その結果、経済成長が損なわれる可能性がある。

政策上の課題
インフレが後退し、成長が安定を保つ今、現状を検証し、先を見据える時が来ている。私たちの分析によると、最近のディスインフレのかなりの部分は、経済活動の縮小ではなく、商品とエネルギーの価格低下によってもたらされた。
金融引き締めは通常、経済活動を抑えることで効果を発揮するため、金融政策がどのような役割を果たしたのか、あるいは果たさなかったのかが重要な問いとなる。答えは、金融政策がさらに二つの経路を通じて作用したということだ。第一に、急速な引き締めは、高インフレを定着させないという当局の意思を人々や企業に確信させる助けとなった。これにより、インフレ期待の持続的な上昇が防がれ、賃金の伸びが抑えられ、賃金と物価のスパイラルのリスクが低下した。第二に、異例なほど足並みのそろった引き締めによって世界のエネルギー需要が減り、総合インフレ率が直接押し下げられた。
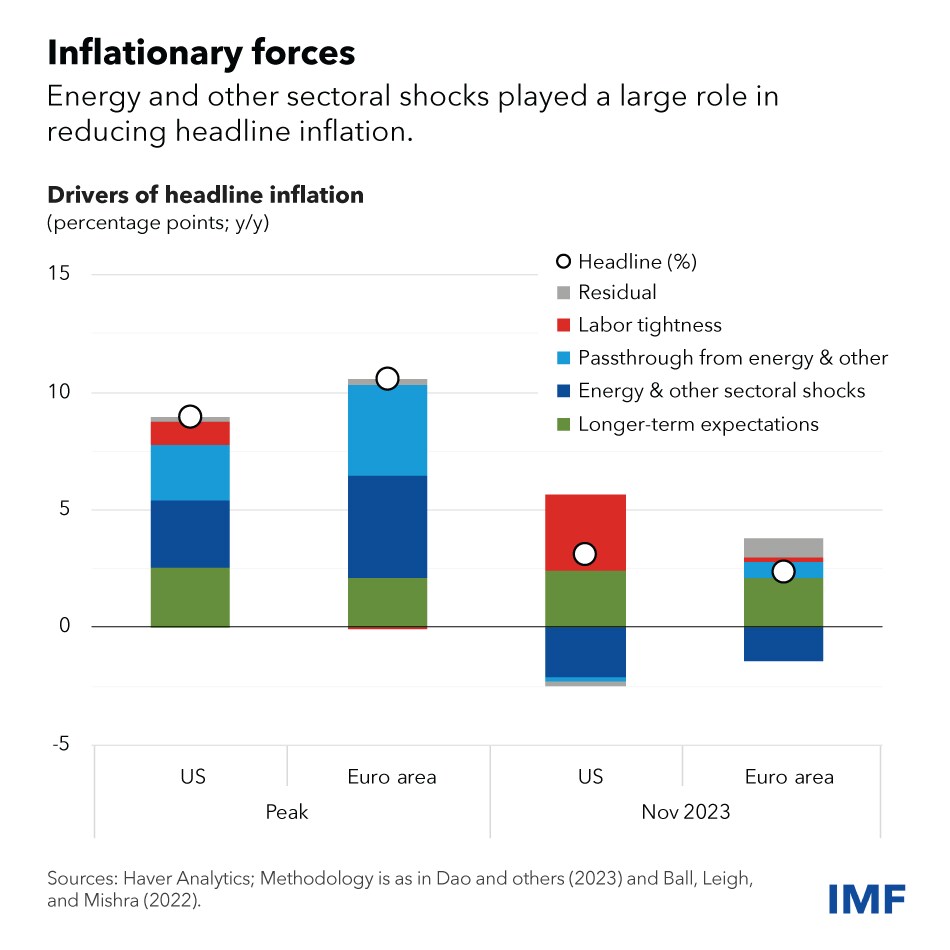
しかし、不確実性は残り、中央銀行は今や両面のリスクに直面している。時期尚早な緩和を避けなければならない。そうなれば、苦労して築いた信頼性が損なわれ、インフレが再加速しかねない。一方、建設など金利に敏感な分野ではひずみの兆しが強まり、融資活動も大幅に減少している。インフレが着実に低下しているいくつかの新興市場では、すでに正常化への移行が始まっている。成長を損ない、インフレ率が目標を下回るリスクを避けるためにも、適時に金融正常化へ移行することが同じように重要だ。
私の見立てでは、インフレがより需要主導とみられる米国は、第一のカテゴリーのリスクに注力する必要がある。一方、エネルギー価格の急騰が不釣り合いなほど大きな影響を及ぼしたユーロ圏は、第二のリスクへの対応をより重視すべきだ。いずれの場合も、ソフトランディングへの道筋を維持するのは容易ではないかもしれない。
今後の最大の課題は、高まる財政リスクへの対処だ。ほとんどの国は、パンデミックとエネルギー危機を経て、公的債務残高と借入コストが上昇した状態にある。公的債務と財政赤字を減らせば、将来のショックに対処する余地が生まれる。
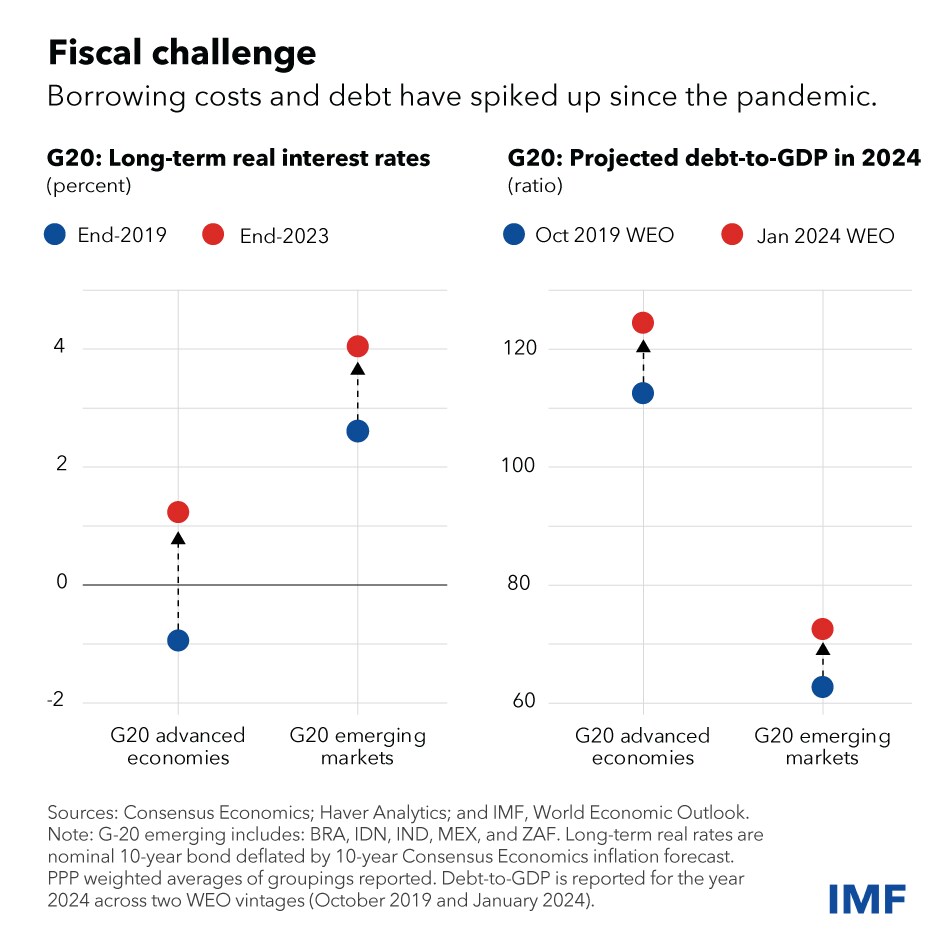
エネルギー危機は過ぎ去ったため、高騰したエネルギー価格を相殺する目的で導入された残りの財政措置は、直ちに終了すべきだ。しかし、それだけでは足りない。危険は二つある。最も差し迫ったリスクは、各国が対策を十分に講じないことだ。財政危機のリスクが突然かつ混乱を招く調整を余儀なくし、多大なコストが生じるまで、財政の脆弱性は積み上がっていく。もう一つのリスクは、すでに一部の国に当てはまるものだが、市場に財政規律を示そうとして、あまりに早く、あまりに大規模な措置を講じることだ。これは成長見通しを損なうおそれがある。また、気候変動への移行など、差し迫った財政課題への対処を一層難しくする。
では、どうすべきか。答えは、初回に相応の規模の措置を盛り込んだ、着実な財政再建を実施することだ。将来の調整を約束するだけでは不十分である。この初回の措置は、改善され、着実に運用される財政枠組みと組み合わせるべきだ。そうすれば、その後の再建努力も十分な規模と信頼性を備えたものになる。金融政策の緩和が始まり、成長が再開すれば、さらなる取り組みは容易になるはずだ。この機会を無駄にしてはならない。
新興市場は、予想を上回る成長と安定した対外収支を示し、非常に底堅く推移している。その背景には、金融・財政の枠組みの改善もある。しかし、各国間の政策の違いが資本流出や為替の変動を招く可能性がある。これに対応するには、私たちの統合政策枠組みに沿って、より強固な緩衝策を整える必要がある。
財政再建に加え、焦点を中期的な成長に戻すべきだ。来年の世界成長率は3.2%と予測しているが、依然として過去の平均を大きく下回る。気候変動への移行、持続可能な開発、生活水準の向上など、世界が抱える多くの構造的課題に対処するには、より速い成長が必要だ。
ガバナンス、企業規制、対外部門の改革など、経済活動に対する最も厳しい制約を緩和する改革は、潜在的な生産性向上の余地を引き出すのに役立つと、私たちの研究は示している。地経学的な分断を抑えることも、より力強い成長につながり得る。たとえば、地政学的なブロック間の貿易の流れを妨げている貿易障壁を取り除くことが挙げられる。これには、新興国や発展途上国が切実に必要としている低炭素技術製品も含まれる。
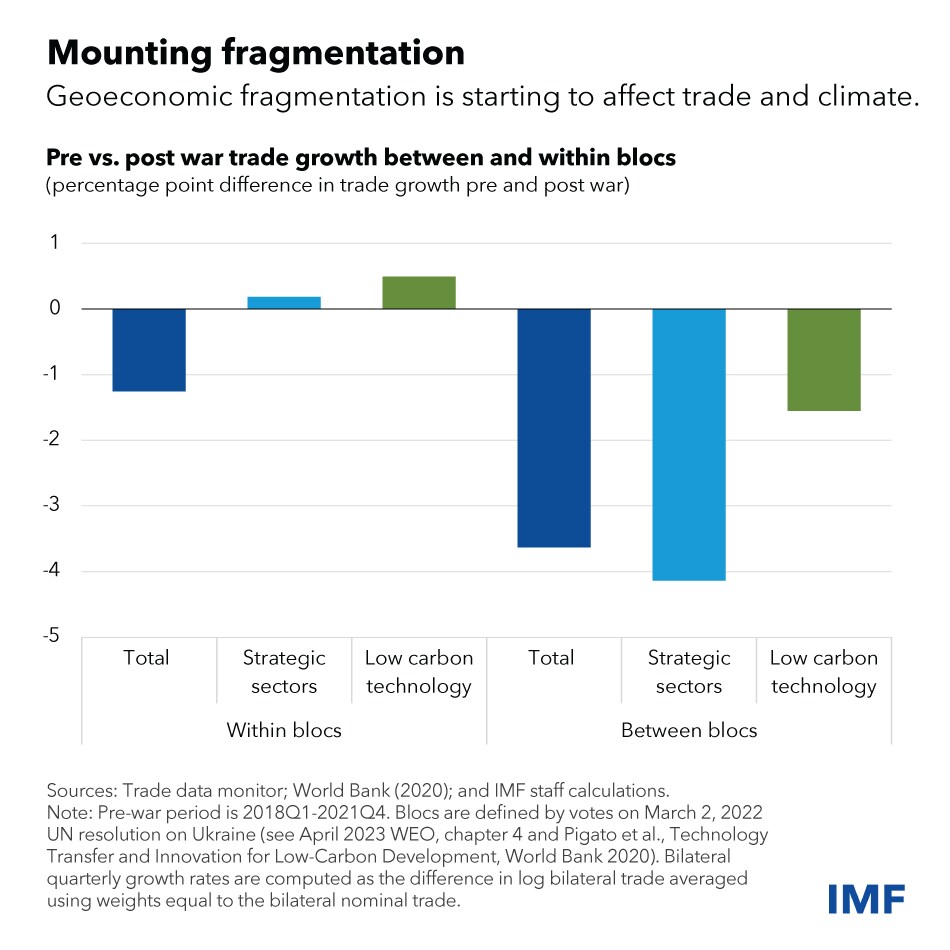
その代わりに、各国経済の相互連結性をより高く保つよう努めるべきだ。そうして初めて、共通の優先課題に向けて協力できる。多国間協力は、世界的な課題に対処する最善の方法であり続ける。基金の恒久的な資金基盤を最近50%拡大したことなど、その実現に向けた進展は歓迎すべきだ。