世界経済はパンデミックとロシアによるウクライナ侵攻から徐々に回復しているが、まだ危機を脱したとは言えない。
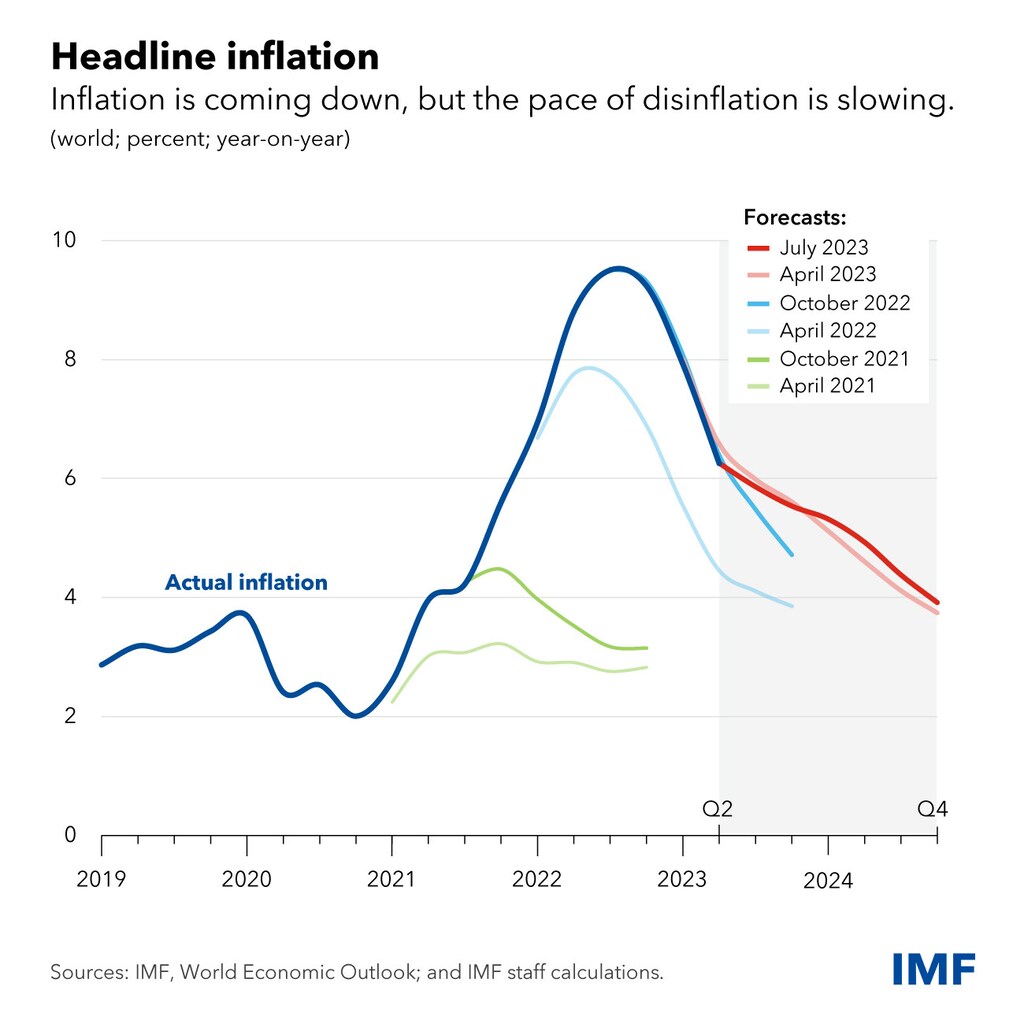
インフレ率は2022年の8.7%から、2023年には6.8%、2024年には5.2%へ低下すると予想される。
新興市場国・発展途上国でも成長の鈍化が見込まれるが、先進国よりも高い底堅さを保つだろう。
政策担当者は、こうしたリスクを軽減し、より持続可能な成長経路への円滑で秩序ある移行を確実にするため、行動する必要がある。
世界経済は、パンデミックとロシアによるウクライナ侵攻から徐々に回復し続けている。短期的には、進展の兆しは明らかだ。
COVID-19の健康危機は公式に終息し、サプライチェーンの混乱はパンデミック前の水準に戻った。今年第1四半期の経済活動は、厳しい環境にもかかわらず、労働市場が予想外に力強かったこともあり、底堅さを示した。エネルギー価格と食料価格は、戦争によって押し上げられたピークから大幅に下落し、世界的なインフレ圧力は予想より速く和らいだ。また、3月の銀行業界の混乱後に生じた金融不安は、米国とスイス当局の断固たる対応により抑えられている。
それでも多くの課題が依然として先行きを曇らせており、祝うにはまだ早い。
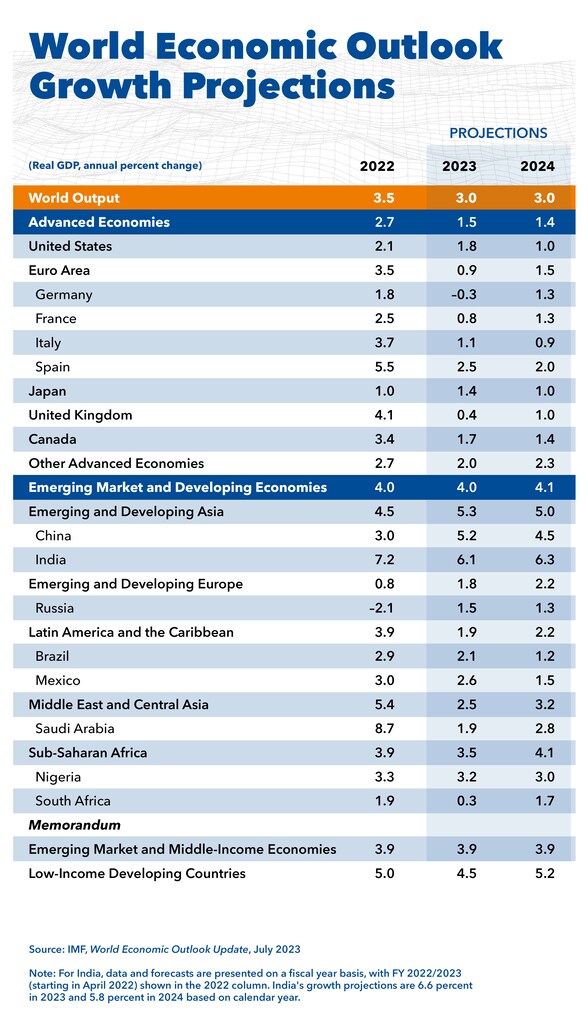
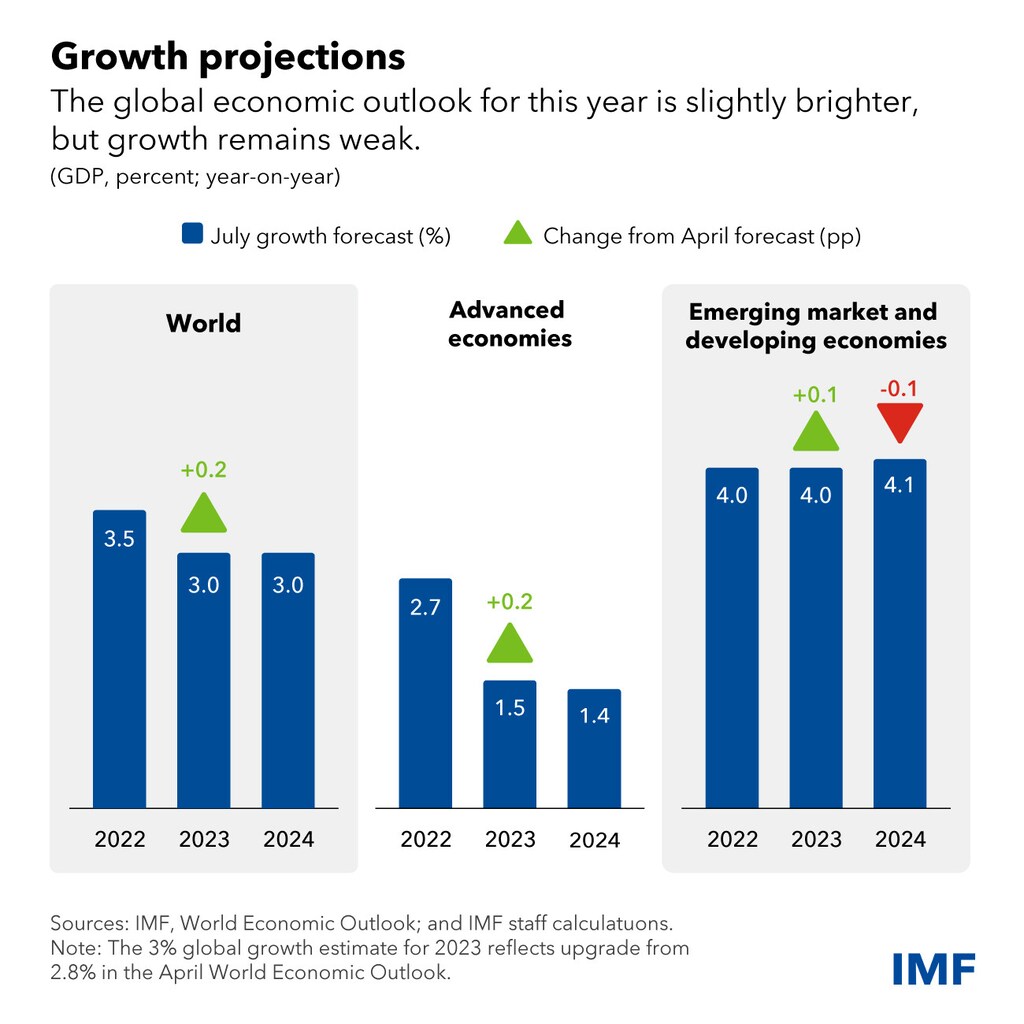
基本シナリオの予測では、成長率は昨年の3.5%から、今年と来年は3%に鈍化する。これは4月時点の予測から、2023年について0.2パーセントポイントの上方修正となる。世界のインフレ率は、昨年の8.7%から今年は6.8%へ低下すると予測され、0.2パーセントポイント下方修正された。2024年は5.2%となる見込みだ。
鈍化は先進国に集中しており、成長率は2022年の2.7%から今年は1.5%に低下し、来年も1.4%と低迷が続く。ユーロ圏は、戦争によって昨年ガス価格が急騰した影響からなお立ち直れず、急速に減速する見通しだ。
これに対し、新興市場国・発展途上国では引き続き成長が加速すると予想され、前年比成長率は2022年の3.1%から、今年と来年は4.1%へ上昇する見込みだ。
ただし、この平均値は国ごとの大きな違いを覆い隠している。新興・発展途上アジアは今年5.3%と力強く成長する一方、多くの商品輸出国では輸出収入の減少が見込まれる。
リスク
予想を上回る成長と予想を下回るインフレは歓迎すべきニュースであり、世界経済が正しい方向に向かっていることを示唆する。しかし、いくつかの下振れリスクは和らいだものの、リスクのバランスは依然として下方に傾いている。
第一に、世界経済の活動が勢いを失いつつある兆候が強まっている。世界的な金融引き締めにより、政策金利は景気抑制的な水準に達した。これが経済活動に影響し始め、非金融部門向け信用の伸びを鈍らせ、家計や企業の利払いを増やし、不動産市場に圧力をかけている。米国では、パンデミック関連の給付による超過貯蓄がほぼ枯渇した。この貯蓄は、家計が生活費危機や信用状況の引き締まりを乗り切る助けとなっていた。中国では、経済再開後の回復が勢いを失いつつある兆候を見せている。不動産部門への懸念が続いており、世界経済にも影響が及ぶ。
第二に、エネルギーと食料の価格を除いたコアインフレ率は、中央銀行の目標を大幅に上回ったままであり、今年の6%から2024年には4.7%へ徐々に低下すると予想される。これは0.4パーセントポイントの上方修正だ。さらに懸念されるのは、先進国のコアインフレ率が今年は年平均5.1%で横ばいとなり、2024年に3.1%へ低下すると見込まれることだ。明らかなように、インフレとの闘いはまだ終わっていない。
インフレの持続性を左右する鍵となるのは、労働市場の動向と賃金・利益の推移だ。多くの経済圏で、失業率はパンデミック前を下回り、雇用水準はそれを上回っており、労働市場は特に明るい材料となっている。全体的な賃金インフレは高まったが、ほとんどの国で物価上昇率を下回っている。その理由は単純で、いわゆる「グリードフレーション」とはほとんど関係がない。名目需要が経済の生産能力を大幅に超えると、価格は賃金より速く上昇する。その結果、先進国と大規模な新興市場国では、実質賃金が2022年第1四半期から2023年第1四半期にかけて約3.8%低下した。
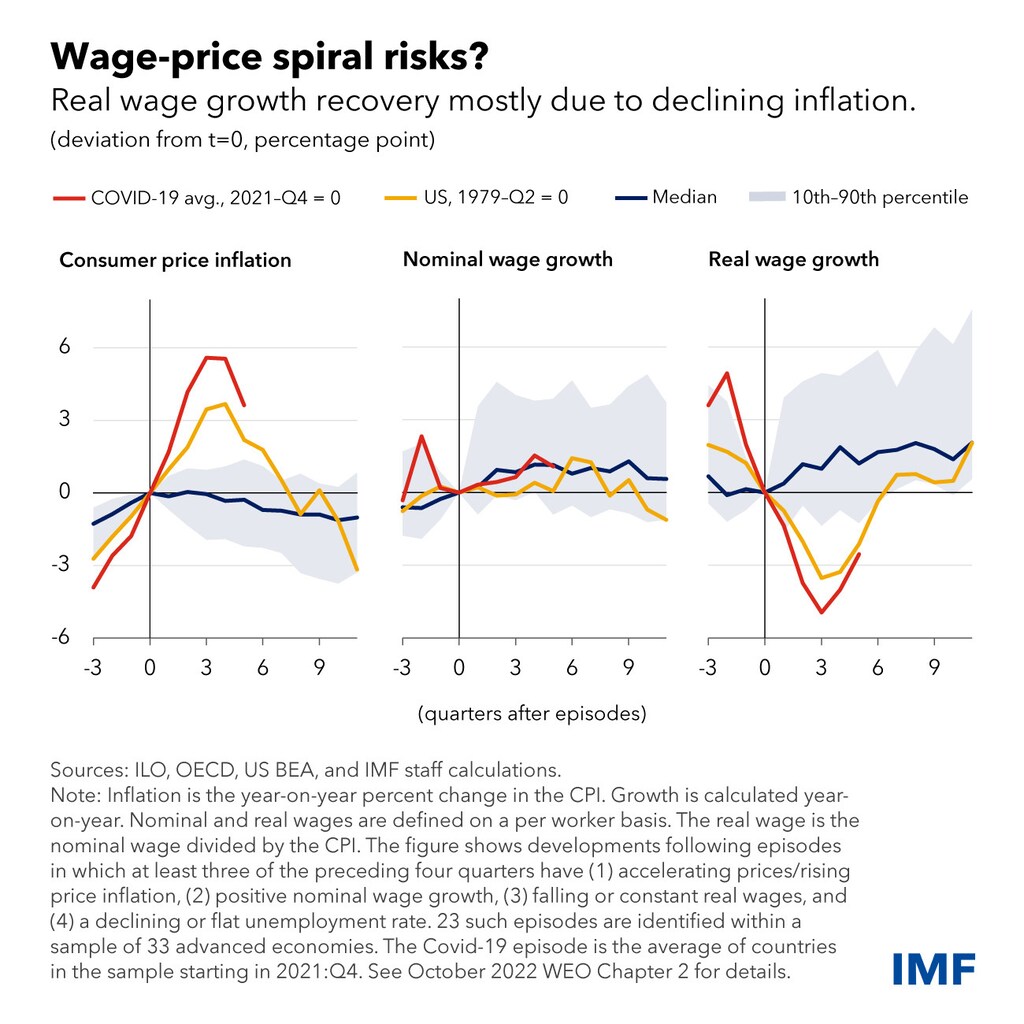
実質賃金の低下は労働コストの減少につながる。成長が鈍化するなかでも労働市場が底堅い理由の一端は、これで説明できるかもしれない。しかし多くの国では、雇用の増加が観察されており、その規模は労働コストの低下から予想される以上だ。その理由が十分に解明されていないのは確かである。
労働市場が堅調さを保つなら、実質賃金が失った分を取り戻すと予想すべきであり、それは歓迎すべきことだ。つまり、物価上昇率が低下しても、名目賃金の伸びはしばらく力強さを保つだろう。実際、両者の差は縮まり始めている。企業の平均利益率は過去2年間に大きく上昇しているため、賃金・物価のスパイラルを引き起こさずに実質賃金の回復を受け入れる余地はあると、私は確信している。主要経済圏でインフレ期待が十分に抑制され、経済が減速するなか、市場の圧力が労働コストから価格への転嫁を抑える助けとなるはずだ。
こうした労働市場の動向は非常に重要だ。短期的に経済状況が悪化した場合、企業が方針を転換し、雇用を大幅に縮小するリスクがある。一方、雇用が力強く回復しているのに生産の伸びがわずかにとどまっていることは、労働生産性、すなわち労働1時間当たりの生産量が低下したことを示している。この傾向が続けば、中期的な成長にとって好ましくない。
金融引き締めと銀行融資の減速にもかかわらず、3月の銀行不安以降、金融環境は緩和している。特にテクノロジー部門の人工知能分野で、株式市場の評価額が急上昇した。米国の金利がより穏やかな経路をたどるとの市場予想と、リスク選好の高まりを背景に、ドルはさらに下落し、新興国・発展途上国にいくらかの安堵をもたらした。今後、インフレが予想外に上振れしたり、世界的なリスク選好が悪化したりすれば、急激な価格の再評価が起きる危険がある。その場合、安全資産であるドルへの逃避、借入コストの上昇、債務危機の深刻化を招く恐れがある。
政策
インフレが低下し始めたことで、願わくば、2021年に始まったインフレサイクルの最終段階に入ったと考えられる。しかし、願望は政策ではなく、軟着陸の実現はかなり難しいかもしれない。インフレリスクのバランスは現在、より均衡しており、ほとんどの主要経済圏で、政策金利をさらに大幅に引き上げる必要性は低下している。一部の中南米経済圏では、すでに金利がピークに達した。それでも、基調的なインフレに明確かつ持続的な鈍化の兆しが見えるまでは、早まった利下げを避けることが極めて重要だ。まだその段階には至っていない。中央銀行は引き続き金融システムを監視し、金融安定を維持するため、他の手段も使えるよう備えるべきだ。
多くの国で長年にわたり大規模な財政支援が行われてきたが、今は財政バッファーを徐々に回復させ、債務の動向をより持続可能な基盤に乗せる時期だ。これにより金融安定を守り、ディスインフレ戦略全体の信頼性を高めることができる。これは一律の緊縮財政を求めるものではない。財政再建のペースと構成は、民間需要の強さに配慮しつつ、最も脆弱な人々を保護するものでなければならない。一方で、適切と思われる再建策もある。例えば、エネルギー価格がパンデミック前の水準に戻った今、エネルギー補助金など多くの財政措置は段階的に終了すべきだ。
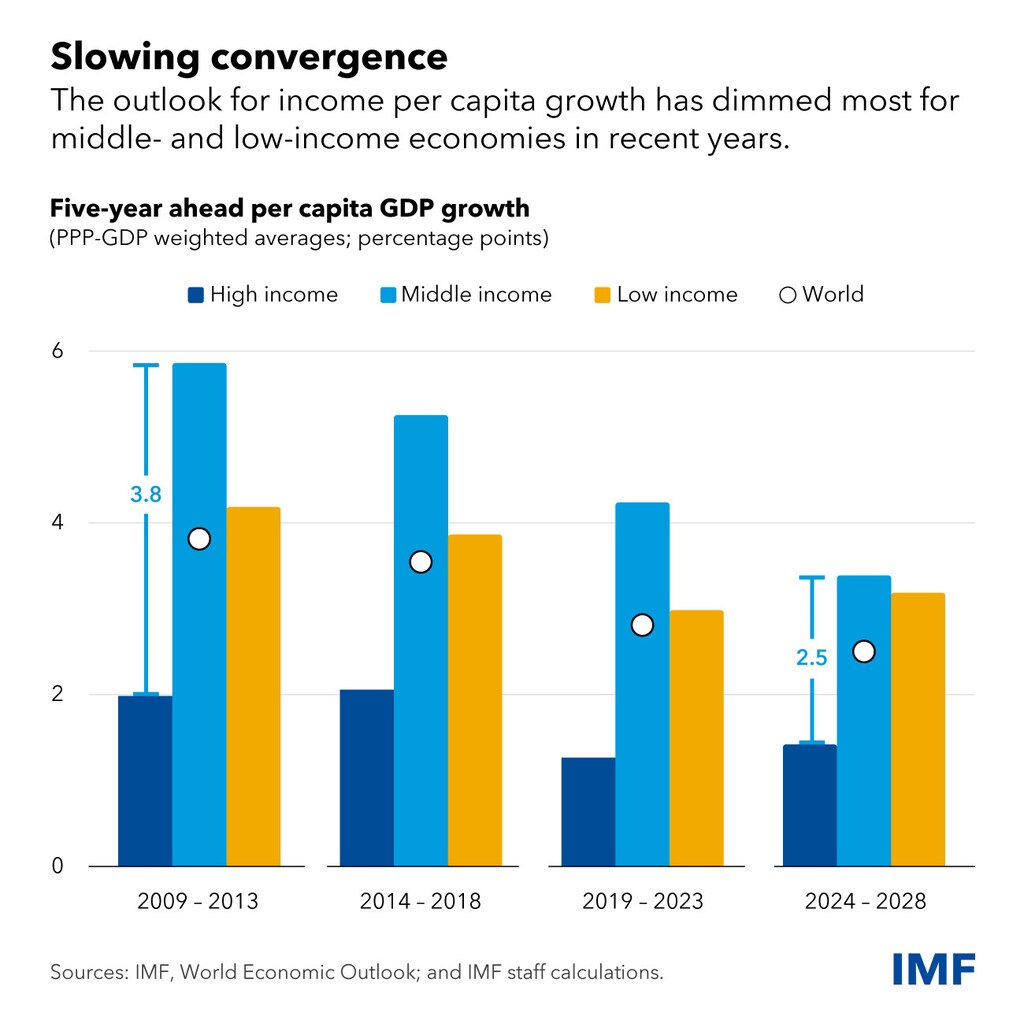
成長鈍化の一部は、有害な政策の波及を反映している。地経学的分断の進行により世界経済が対立するブロックに分かれれば、統合された世界経済、直接投資、技術移転への依存度が高い新興国・発展途上国が最も大きな打撃を受ける。気候移行の進展が不十分であれば、世界の排出量に占める割合が小さいにもかかわらず、貧しい国々は深刻化する気候ショックや気温上昇にさらされる度合いを強める。こうしたすべての課題において、多国間協力がすべての人にとって安全で繁栄する経済を実現する最善の道である。