パンデミックの発生から3年が経ち、財政政策は正常化に向けて大きく前進した、と国際通貨基金(IMF)は述べています。
最新の財政モニター報告書の発表を受けて、執筆者らは、パンデミック以降の例外的な経済状況が財政の結果をどのように形作ってきたかを論じています。
執筆者らは、インフレを目標水準に戻し、最も脆弱な層を保護しながら公的財政のリスクに対処し、金融の安定を守るため、一貫した政策を求めています。
パンデミックの発生から3年が経ち、財政政策は正常化に向けて大きく前進しました。政府は例外的な財政支援を縮小し、公的債務と財政赤字は過去最高水準から低下しています。こうした動きは、高インフレ、借入コストの上昇、成長見通しの弱含み、金融リスクの高まりが続く中で起きています。多くの国で債務の持続可能性が懸念されています。
最新の財政モニター では、パンデミック以降の例外的な経済状況が財政の結果をどのように形作ってきたかを論じています。また、インフレを目標水準に戻し、最も脆弱な層を保護しながら公的財政のリスクに対処し、金融の安定を守るため、一貫した政策を求めています。

不安定な時代を乗り越えて
2020年には、経済収縮と政府による大規模な支援により、公的債務が国内総生産(GDP)のほぼ100%にまで歴史的な急増を見せました。その後、パンデミック関連の例外的な財政措置が終了したことに伴い、財政赤字は縮小しています。
昨年は、ほぼ4分の3の国が財政政策と金融政策の両方を引き締めました。その結果、過去2年間で世界の債務は70年で最大の減少を記録し、昨年末時点でGDP比92%となりました。これはパンデミック前の予測を依然として約8パーセントポイント上回る水準です。プライマリー赤字も急速に縮小し、パンデミック前の水準に近づいています。
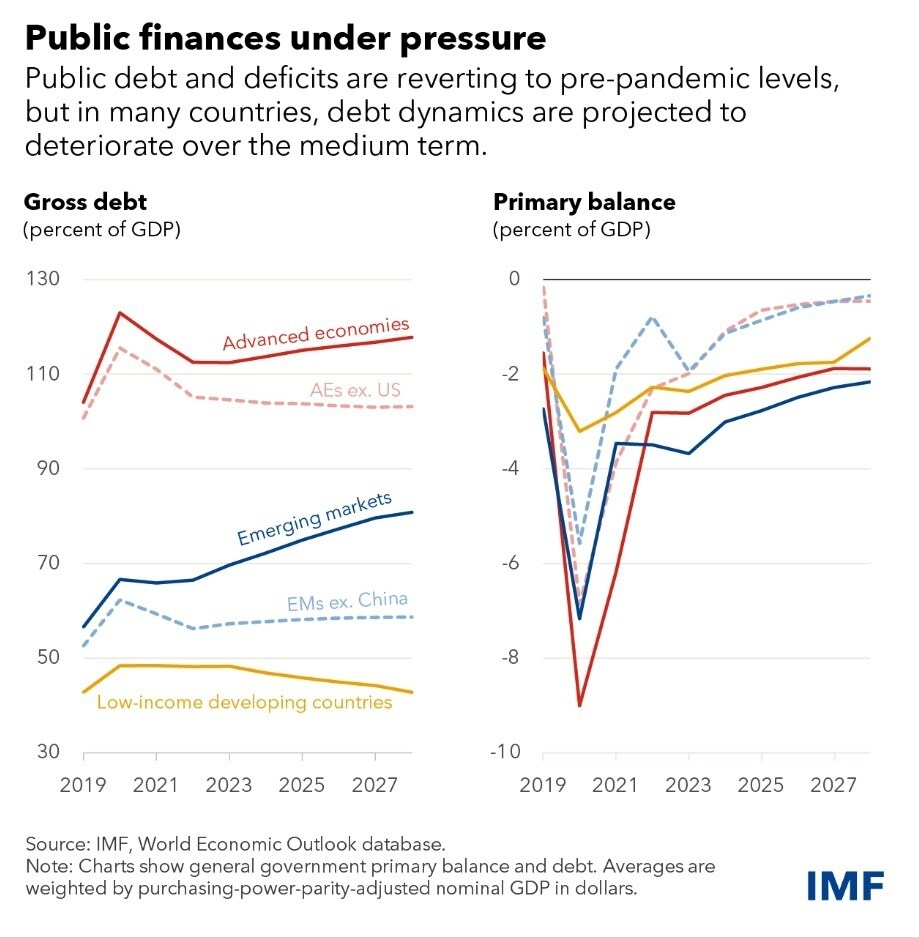
2020年に急減した後、名目GDPは過去2年間で多くの国において急増し、公的財政を支えました。これは、力強い経済回復と予想を上回るインフレの急上昇の両方を反映しており、名目GDP成長率と税収が予想以上に伸びる要因となりました。
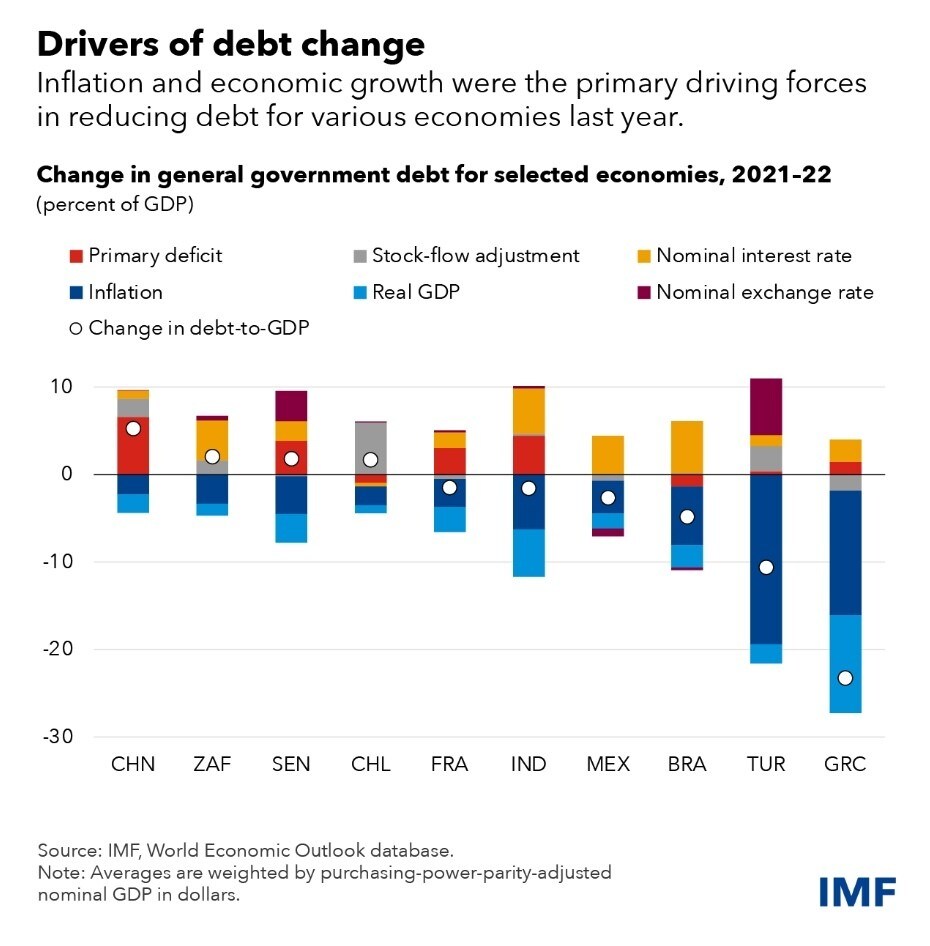
平均すると、先進国と新興市場国(中国を除く)は、昨年、主にインフレの予想外の上振れのおかげで、GDP比約2~3%の債務削減を達成しました。財政赤字と債務の削減のペースは、各国がパンデミックからどれほど速く脱却したか、また、その後の衝撃からどのような影響を受けたかによって異なりました。より深刻なエネルギーまたは食料危機に直面した国では、政府が対象を絞った措置と対象を絞らない措置の両方を通じて家計や企業を保護するための負担を分担したため、引き締めはより緩やかに進みました。
債務削減におけるインフレの予想外の上振れの役割は、各国の債務規模と構成によって左右されました。当初の債務水準が高い国では、大きなインフレの予想外の上振れと力強い成長が重なり、大幅な債務の減少を経験しました。一部の新興市場国や低所得国では、為替レートの下落、プライマリー赤字、借入コストの上昇がより大きな役割を果たし、債務動向を形作りました。これらは債務比率に対する高インフレの影響を抑制しました。
予算の制約が強まったことで、低所得国にとって既に困難な綱渡りはさらに厳しくなり、国連の「持続可能な開発目標」の達成に向けた進展も一層妨げられています。各国はまた、生活費危機と食料不安の影響を大きく受けており、世界的な貧困削減も停滞しています。
安定の支援
短期的な見通しは複雑です。高インフレ、資金調達環境の引き締まり、高水準の債務のなかで、政策立案者は、物価と金融の安定を促進するため、財政政策を中央銀行の政策と整合的に保つことを優先すべきです。
多くの国では、特に高インフレがより長引く場合、進行中のディスインフレ・プロセスを支えるために、引き締まった財政スタンスが必要になるでしょう。財政政策を引き締めれば、中央銀行は、そうしない場合よりも小幅な利上げで済むようになり、政府の借入コストを抑え、金融の脆弱性を抑制するのに役立ちます。
財政を引き締めるには、全体的な支出の伸びを抑えると同時に、食料不安への対応を含め、最も脆弱な世帯を保護するための、より的を絞った安全網の整備が求められます。政府は、過去の生活費の上昇を補うよう社会からの圧力に直面する可能性が高いためです。
ただし、リスクは大きく、政策立案者は迅速に対応する準備を整える必要があります。金融の混乱がシステミックな危機へと発展した場合、財政政策は解決を促すために迅速に介入する必要があるかもしれません。経済活動が大きく弱まり失業が増加した場合、政府は、特にインフレ圧力が抑制され、財政余力がある場合には、自動安定化装置が機能するようにすべきです(例えば、失業給付が増えたり税収が減ったりした際に財政赤字の拡大を認めるなど)。
世界経済フォーラムは、より効率的で、強靭かつ包摂的で、公正な金融システムの実現にどのように貢献していますか。
金融・通貨システムセンターでは、持続可能性や強靭性からイノベーションやデジタル化に至るまで、世界の金融システム全体の変革を理解するため、リーダーを招集しています。
協力と洞察を促進することで、センターはパートナーが金融システムを長期的な経済の安定と共有された繁栄に沿ったものにする支援をしています。
債務の脆弱性を低減し、時間をかけて財政の余力を再構築することは、最優先課題です。今後数年間にわたり財政の段階的な引き締めが想定されているものの、一部の大規模な先進国および新興市場国に牽引され、世界の公的債務は増加すると見込んでいます。より一般的には、多くの国で債務の脆弱性に対する懸念が強まっています。低所得の発展途上国では、借入コストの上昇も公的財政の重荷となっており、39か国が既に債務危機に陥っているか、その近くにあります。
各国は、時間をかけて債務の脆弱性を低減し、将来の衝撃に対処するために必要な余地を築く、信頼性の高いリスクベースの財政の枠組みを整備する取り組みを強化すべきです。強化された財政の枠組みは、制度の強化と刷新された財政ルールを組み合わせることができます。中期的な財政計画には、債務の持続可能性を達成するための信頼性の高い政策上のコミットメント、すなわち具体的な支出および歳入措置または改革の公表を含めるべきであり、同時に衝撃に応じて調整できる柔軟性も確保すべきです。
低所得国は、特に深刻な課題に直面しています。歳入を増やすための取り組みの刷新は、財政の持続可能性を回復し、生活費危機に対処し、持続可能な開発目標を達成するうえで極めて重要です。税制改革が何度も行われてきたにもかかわらず、歳入は依然として不十分であり、国家が持続可能で包摂的な開発において役割を果たすために必要な水準を下回っています。これらの国々が持続不可能な債務負担を秩序立って適時に解決するうえで、国際協力が不可欠です。
— 本ブログは、2023年4月の財政モニターの第1章「政策正常化への道」に基づいています。




