世界経済は依然として厳しい課題に直面しています。
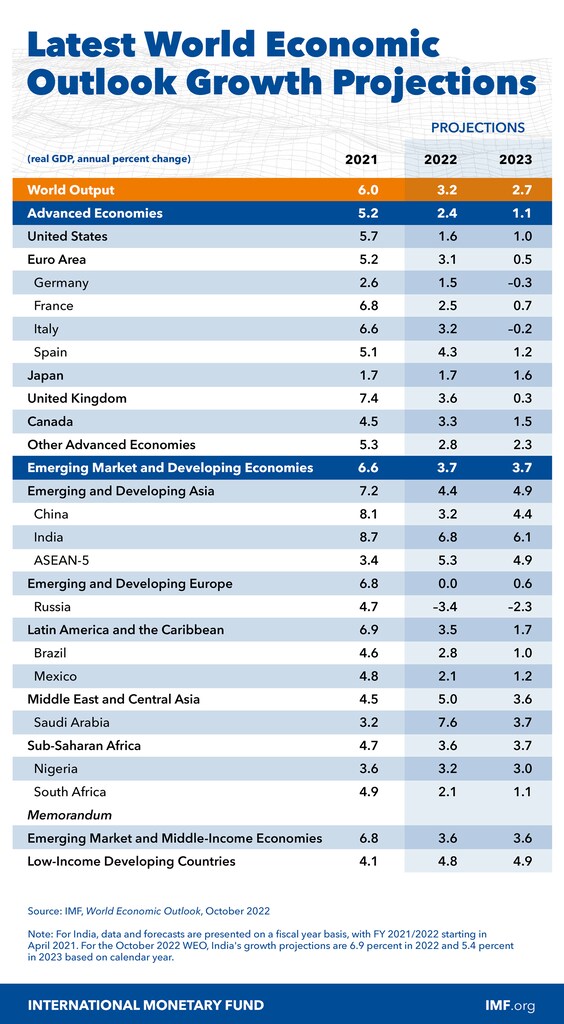
IMFの今年の世界成長率予測は3.2%で据え置かれていますが、来年の予測は2.7%に引き下げられました。これは7月の予測を0.2パーセントポイント下回る水準です。
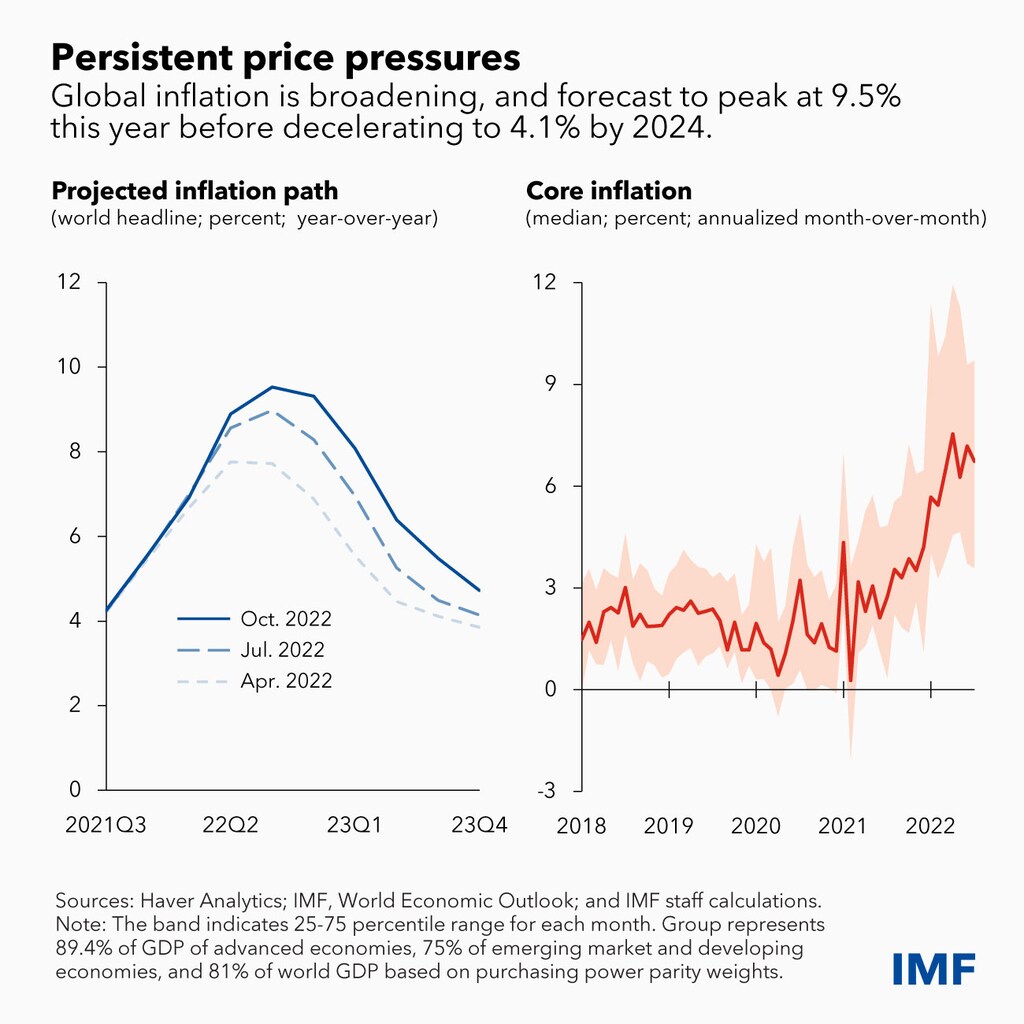
経済減速にもかかわらず、インフレ圧力は予想以上に広範かつ持続的なものとなっています。世界のインフレ率は今年9.5%でピークに達した後、2024年までに4.1%へ鈍化すると予想されています。
世界経済は依然として厳しい課題に直面しており、その要因はロシアによるウクライナ侵攻、持続的かつ広範なインフレ圧力に起因する生活費危機、そして中国の減速です。
当機関の世界成長率予測は今年、3.2%で据え置かれ、来年の予測は2.7%に引き下げられました。これは7月の予測を0.2パーセントポイント下回る水準です。2023年の減速は幅広く、世界経済の約3分の1を占める国々が今年または来年に縮小する見通しです。米国、中国、ユーロ圏の三大経済圏は引き続き停滞するでしょう。全体として、今年の衝撃は、パンデミック後に部分的にしか癒えなかった経済の傷口を再び開くことになります。要するに、最悪の事態はこれからであり、多くの人々にとって2023年は景気後退のように感じられるでしょう。
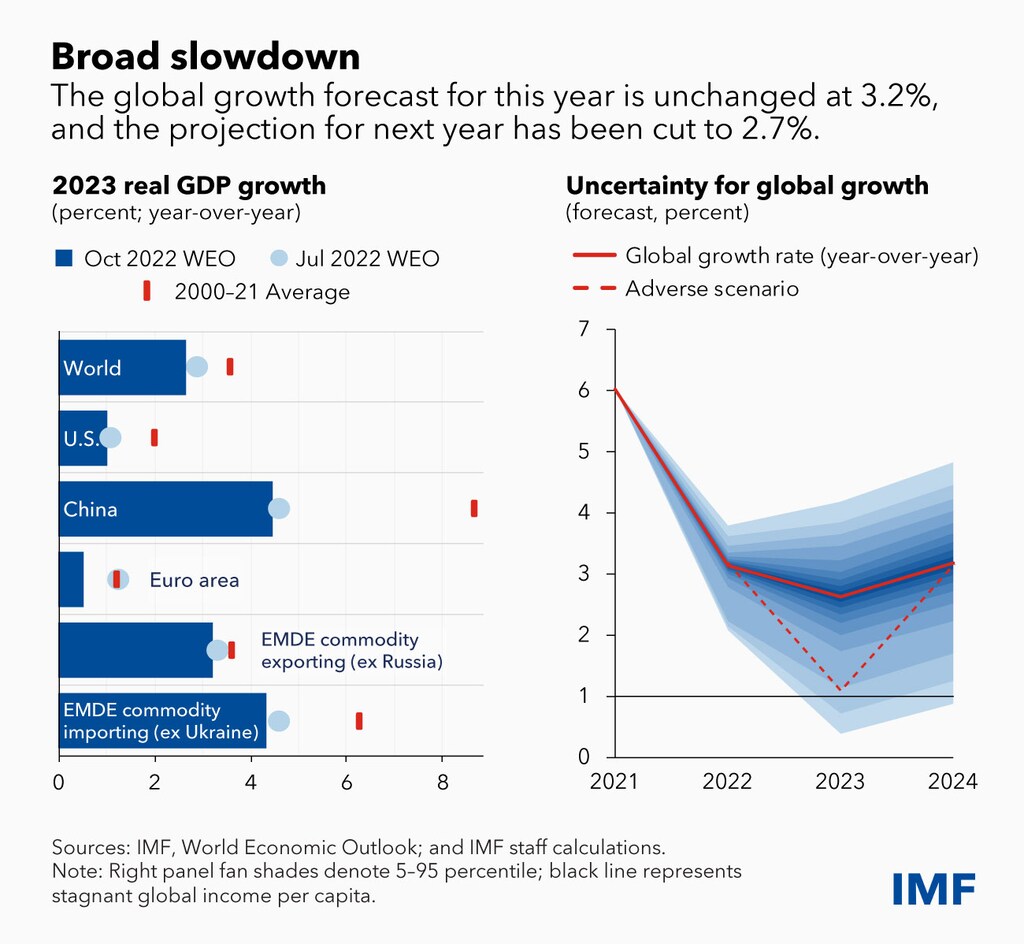
米国では、金融・金融状況の引き締めにより、来年の成長率は1%に鈍化する見通しです。中国では、不動産セクターの弱含みと継続的なロックダウンを理由に、来年の成長率予測を4.4%に引き下げました。
減速が最も顕著なのはユーロ圏であり、戦争によるエネルギー危機が引き続き大きな打撃となり、2023年の成長率は0.5%に低下します。
ほぼ全世界で、特に食料とエネルギーの価格の急上昇が家計、とりわけ貧困層に深刻な困窮をもたらしています。
経済減速にもかかわらず、インフレ圧力は予想以上に広範かつ持続的なものとなっています。世界のインフレ率は今年9.5%でピークに達した後、2024年までに4.1%へ鈍化すると予想されています。インフレは食料とエネルギーをはるかに超えて広がっています。世界のコアインフレ率は、2021年末の年率換算月率4.2%から、中央値の国では7月に6.7%へ上昇しました。
見通しに対する下方リスクは依然として高く、生活費危機に対処するための政策上のトレードオフはより困難になっています。当報告書で強調された主なリスクは以下のとおりです:
金融政策、財政政策、または金融政策の誤った調整のリスクは、高い不確実性と脆弱性の拡大を背景に急激に高まっています。
金融市場で混乱が生じた場合、世界の金融環境が悪化し、ドルがさらに強含む可能性があり、投資家は安全資産へ向かうでしょう。これにより、世界のその他の地域、特に新興市場および開発途上国で、インフレ圧力と金融の脆弱性が大きく高まります。
インフレは、特に労働市場が極めて逼迫したままであれば、再び持続的なものとなる可能性があります。
最後に、ウクライナでの戦争は依然として続いており、さらなるエスカレーションはエネルギー危機を悪化させかねません。
当機関の最新の見通しも、ベースライン予測を取り巻くリスクを評価しています。当機関の試算では、来年の世界成長率が歴史的低水準である2%を下回る確率は約4分の1です。多くのリスクが顕在化した場合、世界成長率は1.1%に低下し、2023年の一人当たり所得はほぼ横ばいとなります。当機関の計算によれば、このような悪化シナリオ、またはそれより深刻な事態が起こる可能性は10%から15%です。
生活費危機
物価上昇圧力は、実質所得を圧迫し、マクロ経済の安定を損なうことにより、現在および将来の繁栄に対する最も差し迫った脅威であり続けています。中央銀行は現在、物価の安定回復に全力を注いでおり、金融引き締めのペースは急速に加速しています。
引き締めが不足する場合と過剰になる場合の双方にリスクがあります。引き締めが不足すれば、インフレはさらに定着し、中央銀行の信認が損なわれ、インフレ期待が脱アンカー化します。歴史が示すように、これはインフレを抑制するための将来のコストを増大させるだけです。
過剰な引き締めは、世界経済を不必要に深刻な景気後退へと追い込むリスクがあります。金融市場も、急速すぎる引き締めに苦慮する可能性があります。しかし、これら政策上の誤りのコストは対称ではありません。中央銀行がインフレの根強い持続性を再び見誤れば、長年かけて得た中央銀行の信認が損なわれかねません。これは将来のマクロ経済の安定にとってはるかに大きな打撃となるでしょう。必要な場合には、金融政策は市場の安定を確保すべきです。ただし、中央銀行は、インフレの抑制に断固として重点を置いた金融政策で、冷静な舵取りを維持する必要があります。
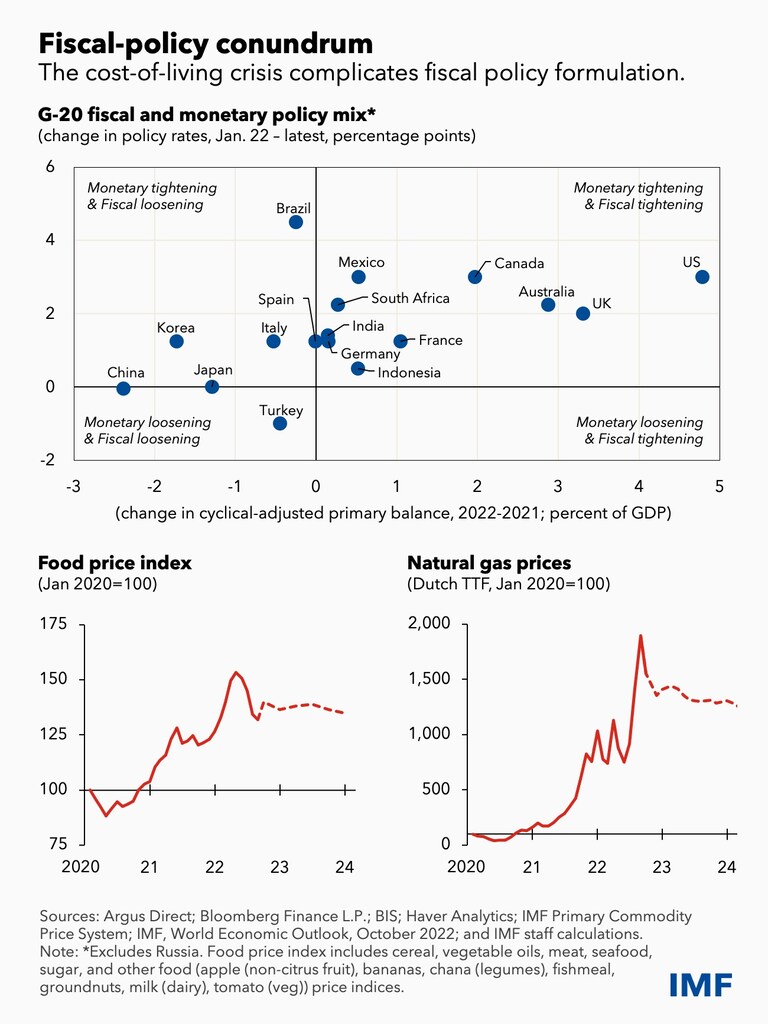
生活費危機に対する適切な財政対応の策定は、深刻な課題となっています。主要な原則をいくつか挙げましょう。
第一に、財政政策は、インフレを抑制しようとする金融当局の取り組みと逆行すべきではありません。そうすれば、インフレが長引くだけでなく、最近の出来事が示したように、深刻な金融不安定化を招きかねません。
第二に、特に欧州におけるエネルギー危機は一時的なショックではありません。戦争を受けたエネルギー供給の地政学的再編は広範かつ恒久的なものです。2022年の冬は厳しいものになりますが、2023年の冬はおそらくさらに厳しくなるでしょう。エネルギー需要を抑制し供給を刺激するには、価格シグナルが不可欠です。価格統制、対象を絞らない補助金、または輸出禁止措置は、財政的にコストがかかり、過剰需要、供給不足、資源配分の歪み、配給を招きます。これらが機能することはまれです。財政政策は代わりに、対象を絞った一時的な移転により、最も脆弱な層を保護することを目指すべきです。
第三に、財政政策は、人的資本、デジタル化、グリーンエネルギー、サプライチェーンの多様化といった生産能力への投資を通じて、経済がより不安定な環境に適応する助けとなり得ます。これらを拡大すれば、経済は将来の危機に対してより強靭になり得ます。残念ながら、これらの重要な原則が、現在の政策を常に導いているわけではありません。
強いドルの影響
多くの新興市場にとって、ドルの強さは大きな課題です。ドルは現在、2000年代初頭以来の強さにありますが、その上昇は先進国通貨に対して最も顕著です。これまでのところ、この上昇は主に、米国の金融引き締めやエネルギー危機といったファンダメンタルズ要因によるもののようです。
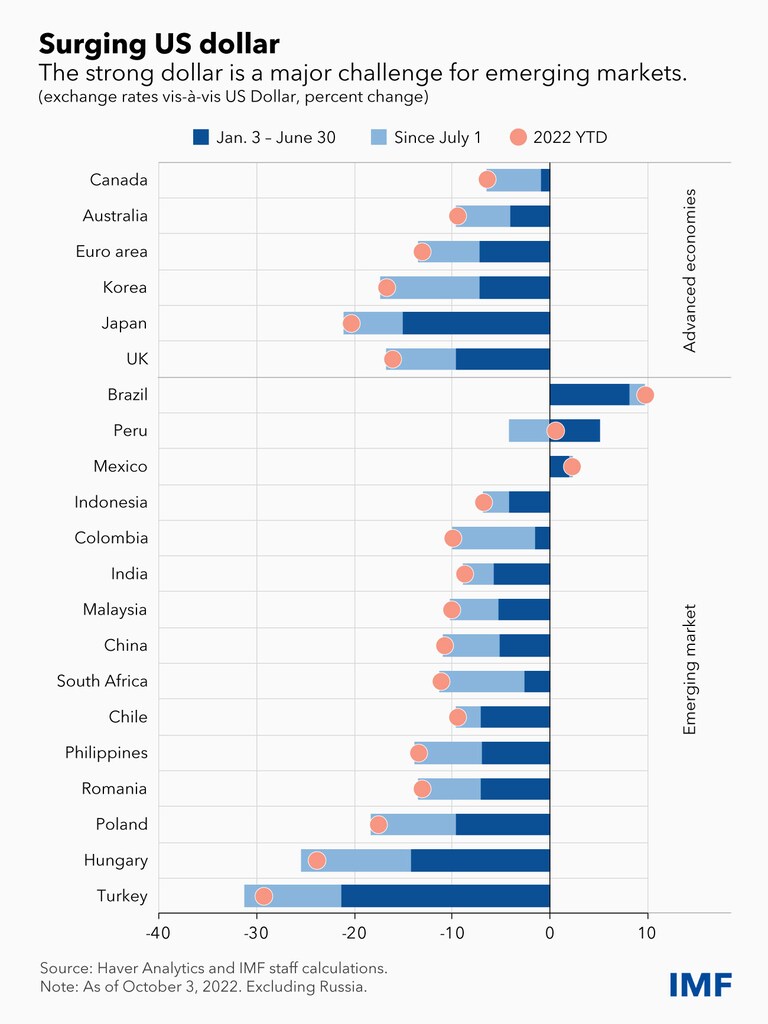
ほとんどの新興国および開発途上国にとって適切な対応は、物価の安定を維持するよう金融政策を調整する一方、為替レートの調整を許容し、金融環境が本当に悪化する時に備えて貴重な外貨準備を温存することです。
世界経済が荒波へと向かう中、新興市場の政策当局は今こそ備えを固めるべき時です。
健全な政策を有する適格国は、基金からの予防的措置へのアクセスを要請することを含め、流動性バッファーの改善を緊急に検討すべきです。各国はまた、将来の金融混乱の影響を最小限に抑えるため、適切な場合には予防的なマクロプルーデンス措置と資本フロー措置を組み合わせるとともに、当機関の統合政策フレームワークに沿った対応を進めるべきです。
低所得国の多くが債務危機の状態にあるか、その瀬戸際にあります。秩序ある債務再編の進展は、G20共通枠組みを通じて最も影響を受けた国々を対象に進められる必要があり、ソブリン債務危機の波を回避するために緊急に必要とされています。残された時間は間もなく尽きるかもしれません。
エネルギー危機と食料危機は、極端な夏の気温とともに、制御されない気候移行がどのようなものになるかを如実に示す警鐘です。気候政策の進展、ならびに債務解決およびその他の的を絞った多国間課題の進展は、焦点を絞った多国間主義が実際に全員のための進展を達成できることを証明し、地政経済的分断の圧力の克服に成功できることを証明するでしょう。