景気回復により、今年、先進国と新興市場国でインフレが加速しました。
こうした圧力は時間とともに和らぐと予想されます。
重要な問題は、どのような条件が組み合わさるとインフレの急上昇が長期化するのかということです。IMFのエコノミスト2人が論じます。
景気回復により、需要の底堅さ、供給不足、商品価格の急速な上昇を背景に、今年、先進国と新興市場国でインフレが急速に加速しました。
私たちは予測しています最新の「世界経済見通し」で、インフレ率の上昇は今後数カ月続く可能性が高く、その後2022年半ばまでにパンデミック前の水準に戻るとしています。ただし、加速するリスクは依然として残ります。
政策当局者には、景気回復を辛抱強く支える一方で、迅速に行動できる備えも整えるという、微妙なかじ取りが求められます。
政策当局者にとって明るい材料は、長期的なインフレ期待がしっかりと安定していることです。しかし、物価上昇圧力が最終的にどれほど長く続くかについては、エコノミストの見解が分かれています。
政府の景気刺激策によって失業率が賃金を押し上げるほど低下し、経済が過熱することで、期待が不安定になり、自己実現的なインフレのスパイラルにつながる可能性があると指摘する人もいます。一方、支出の一時的な急増が収まれば、圧力はいずれ一過性のものになると見積もる人もいます。
インフレの動向と需要の回復
総合消費者物価指数(CPI)インフレ率が失業率に連動して変化してきたかを検証します。パンデミック期にはこの関係の推定に多くの課題がありますが、前例のない混乱によってこの関係が大きく変化したようには見えません。
先進国は、短期的には中程度のインフレ圧力に直面し、その影響は時間とともに弱まる可能性が高いでしょう。新興市場国における、需給の緩み(経済で活用されていない資源の量)とインフレの関係については、推定サンプルにパンデミック期を含めるかどうかによって、推定値がより大きく左右されるようです。
インフレ期待の安定
14カ国の国債から算出されるブレークイーブン・インフレ率と呼ばれる長期的な期待指標によると、パンデミック中もインフレ期待は安定していました。注目されているこれらの指標は、危機の間も景気回復期もこれまで安定しているものの、先行きの不確実性は残っています。
重要な問題は、どのような条件が組み合わさるとインフレが持続的に急上昇するのかということです。そのなかには、期待が不安定になり、物価の自己実現的な上昇スパイラルに火をつける可能性も含まれます。
過去のこうした事例は、新興市場国における急激な為替下落と関連し、財政赤字と経常赤字の急拡大に続いて起きることが多くありました。政府による長期的な歳出の確約や対外ショックも、期待を不安定にする要因となり得ます。特に、インフレを抑制する能力や意思が中央銀行にあると見なされていない経済では、その可能性が高まります。
さらに、期待が安定している場合でも、政策当局者が設定したインフレ目標を長期にわたって上回れば、期待が不安定になる可能性があります。
セクター別のショック
パンデミックは、特に食品、運輸、衣料、通信など一部のセクターで大幅な価格変動を引き起こしました。注目すべきことに、セクター間の価格のばらつき、つまり変動性は、最近の過去の基準に照らして、特に世界金融危機と比べて、これまで比較的抑制されています。その理由は、パンデミック後の燃料、食品、住宅価格の変動が比較的小幅で短期的だったことです。これらは平均して消費バスケットの最大の3項目を占めています。

先進国の年間インフレ率は、今年の最後の数カ月に平均3.6%でピークに達し、その後2022年前半には中央銀行の目標に沿った2%へ戻ると予測しています。新興市場国では上昇がより速く、平均6.8%に達した後、4%へと鈍化するでしょう。
ただし、予測にはかなりの不確実性が伴い、インフレ率の高止まりが長引く可能性もあります。先進国と発展途上国での住宅費の急騰や供給不足の長期化、新興市場国での食料価格の上昇圧力や通貨下落などが要因となり得ます。
パンデミック中、世界の食料価格は約40%上昇しました。食料購入が消費支出に占める割合の大きい低所得国にとって、これは特に深刻な課題です。
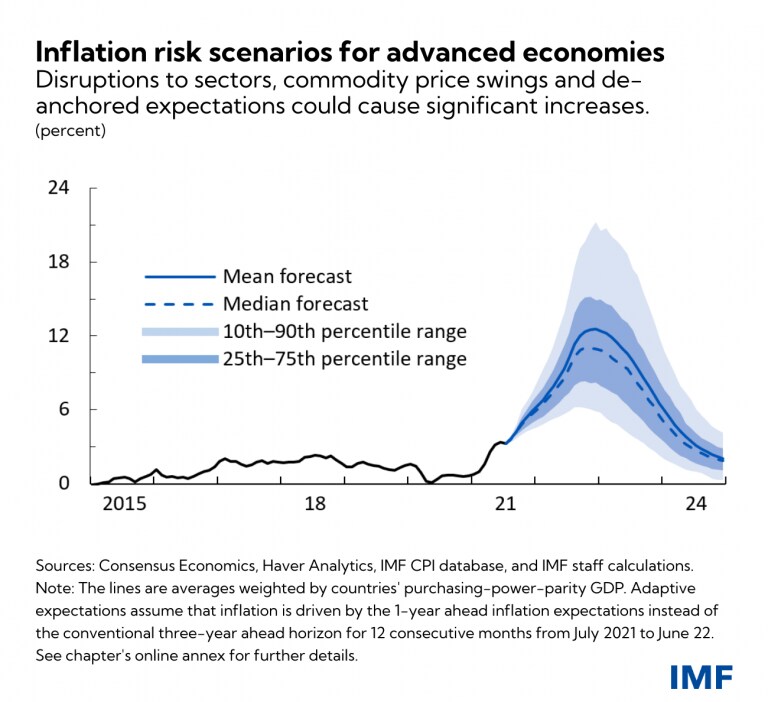
いくつかの極端なリスクシナリオをシミュレーションしたところ、サプライチェーンの混乱が続き、商品価格が大きく変動し、期待が不安定になれば、価格は大幅に速いペースで上昇する可能性があります。
政策への示唆
期待が不安定になると、インフレは急速に加速し、抑え込むために大きなコストがかかる可能性があります。結局のところ、中央銀行の政策に対する信認や物価期待を正確に定義することは難しく、期待が安定しているかどうかの評価を過去のデータに見られる関係だけで決めることはできません。
そのため政策当局者は、景気回復への支援を辛抱強く続ける一方で、迅速に行動できる備えも整えるという、微妙なかじ取りをしなければなりません。さらに重要なのは、望ましくないインフレを抑えるために経済支援を縮小する時期を判断する基準を含め、健全な金融政策の枠組みを確立することです。
行動の基準には、先行きに関する調査、持続不可能な財政収支や経常収支、急激な通貨変動など、インフレ期待が不安定になり始めた兆候を含めることができます。
事例研究によると、断固とした政策対応がインフレとその期待を抑えてきた一方、健全で信頼できる中央銀行のコミュニケーションも、期待の安定に特に重要な役割を果たしてきました。当局は、価格リスクが重なり合う「パーフェクトストーム」の引き金に注意を払う必要があります。個別には穏やかなリスクでも、組み合わさればIMFの予測を大幅に上回る急速な価格上昇につながるおそれがあります。
最後に、見通しの重要な特徴として、経済ごとに大きな違いがあります。例えば、米国のインフレ加速は先進国全体の加速を押し上げると予測されていますが、ユーロ圏と日本の圧力は比較的弱いままと見込まれます。




