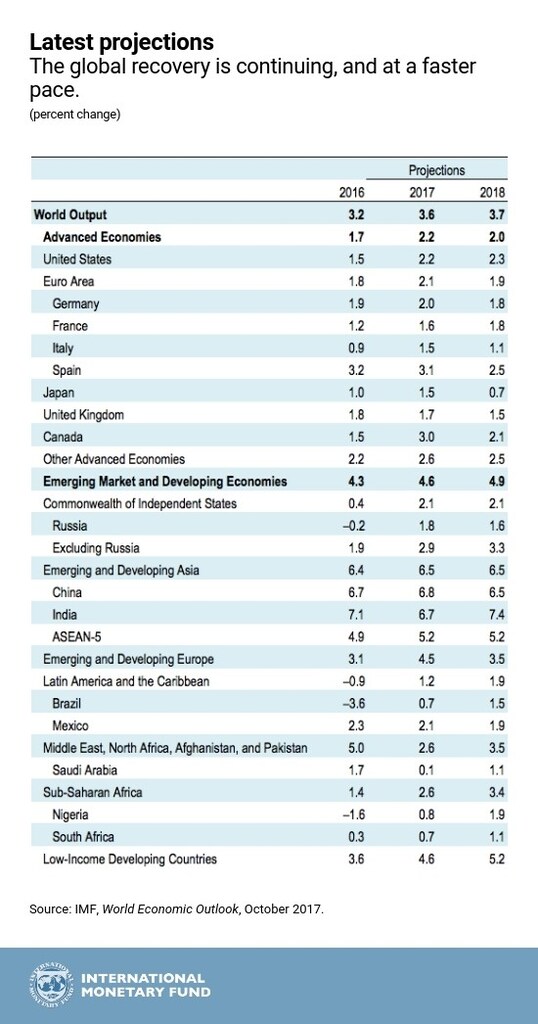
世界経済の回復は続いており、そのペースも加速しています。昨年初め、世界経済が成長の鈍化と金融市場の混乱に直面していた頃とは、状況が大きく異なります。欧州、中国、日本、米国に加え、新興アジアも押し上げる景気循環の上昇局面が加速していることがうかがえます。
最新の世界経済見通しでは、世界の成長率予測を今年は3.6%、来年は3.7%に上方修正しました。いずれも前回予測を0.1パーセントポイント上回り、世界金融危機以降で最低だった2016年の世界成長率3.2%を大きく上回ります。
2017年の上方修正の大半は先進国経済の見通し改善によるものですが、2018年の上方修正では新興市場国・発展途上国の寄与が相対的に大きくなっています。特に、1人当たり所得の伸びが過去2年間、平均して停滞していたサハラ以南アフリカでは、2018年に全体として改善すると予想しています。
現在の世界的な加速が注目されるもう一つの理由は、その広がりです。今世紀に入って以来、これほど幅広い地域に及ぶ局面はありません。この広がりは、成長を支え、将来の経済の強靱性を高めるための大胆な政策にとって、世界的に好機となる環境をもたらしています。政策当局者はこの機会を捉えるべきです。回復は重要な面でなお不完全であり、現在の景気循環の上昇局面が開く行動の機会は、いつまでも続くわけではありません。
世界経済の回復はなお不完全
なぜ回復が不完全だと言えるのでしょうか。重要な点が3つあります。
第一に、回復は各国内で不完全です。先進国では生産が潜在水準に近づいている一方、名目・実質の賃金上昇率は低いままです。賃金の伸び悩みは、中央値の実質所得が上位層の所得よりはるかに緩やかに伸び、あるいは停滞した長年の後に生じています。技術の進歩や貿易など、成長をもたらす要因の効果は一様ではなく、構造転換に直面するなかで、一部の人々を押し上げる一方、取り残される人々もいます。その結果として所得と富の格差が拡大し、政治への失望やグローバル化の恩恵に対する懐疑を強め、回復を危うくしています。
第二に、回復は国・地域間で不完全です。現在の景気上昇局面の恩恵は世界の大半に及んでいますが、新興市場国や低所得の一次産品輸出国、とりわけエネルギー輸出国は引き続き課題に直面しています。主に中東、北アフリカ、サハラ以南アフリカ、ラテンアメリカで、内乱や政治的混乱を経験している国々も同様です。多くの小国も苦境にあります。2016年には全ての国の約4分の1で1人当たり所得の伸びがマイナスとなり、現在の景気上昇局面にもかかわらず、2017年にもそのような国がほぼ5分の1に上ると予測されています。
最後に、回復は時間の経過に照らしても不完全です。景気循環の上昇局面の陰には、人口増加の鈍化による算術的な影響を調整しても、生産性や人口動態に関する、はるかに緩やかな長期トレンドが隠れています。先進国の1人当たり生産の伸び率は、2017~22年には年平均わずか1.4%と予測されており、1996~2005年の年平均2.2%を下回ります。さらに今後5年間で、新興市場国・発展途上国のうち実に43か国は、1人当たりで見た成長率が先進国を下回ると予測しています。中国やインドのような活力ある新興市場国の急成長によって国同士の格差が縮小するという、より望ましい傾向に反して、これらの国々は収斂するのではなく、先進国から乖離しています。
行動を起こす好機
回復に残るこうした隔たりは、政策当局者に行動を迫っています。景気の良い今こそ、行動を起こすべきです。成功には、世界金融危機以降に実施された重要な金融安定改革を弱めることなく、仕上げ、改善していくという文脈のもと、3本柱の取り組みが必要です。
必要な構造改革は国によって異なりますが、どの国にも、潜在生産力とともに経済の強靱性を高める措置を講じる余地が十分にあります。私たちの研究によれば、経済が力強いときには構造改革を実施しやすくなります。
完全雇用に近い水準まで回復した国の中には、膨らんだ公的債務を減らし、次の景気後退に備える緩衝余力を築くため、段階的な財政再建を検討すべき時期に来ている国もあります。財政余力がある一部の国で必要とされるインフラや教育への支出拡大は、他の国々で財政再建策が需要を押し下げるのと同時に、世界需要を押し上げるという追加的な効果ももたらします。このような多国間の財政政策の組み合わせは、過度な世界的不均衡の縮小にも役立ちます。
持続可能で、誰もがその恩恵を受けられる成長にとって極めて重要なのは、人生のあらゆる段階、とりわけ若年期における人々への投資です。教育、訓練、再訓練の充実は、貿易だけでなくあらゆる要因による長期的な経済構造の転換に対して、労働市場が適応するのを容易にするとともに、生産性を高めます。短期的には、多くの国を悩ませる過度な若年失業に緊急に対処する必要があります。人的資本への投資は、ここ数十年の大きな傾向に反して、労働所得のシェアを高める助けにもなるはずです。一方、政府は労働者の交渉力を過度に弱めた可能性のある歪みを是正することも検討すべきです。
要するに、構造政策と財政政策を組み合わせ、持続可能で、より包摂的な実質賃金の上昇に資する経済環境を整えるべきです。
政策の第三の柱である金融政策も、引き続き重要な役割を担います。先進国で以前懸念されていたデフレの脅威は大きく後退しましたが、失業率が低下しているにもかかわらず、インフレ率は不可解なほど低いままです。中央銀行による明確なコミュニケーションと、適切な時期・場所での金融政策正常化を円滑に実行することが、引き続き重要です。それが成功すれば、市場の混乱や金融環境の急激な引き締まりを防ぎ、回復が混乱して新興市場国・発展途上国に波及する事態を避ける助けになります。そうした国々は、それぞれ異なる金融政策上の課題に直面していますが、可能な場合には引き続き為替相場の柔軟性を外的ショックへの緩衝材として活用し、物価安定への影響にも十分配慮すべきです。
多くの世界的な問題には、多国間の行動が必要です。相互に利益をもたらす協力の優先課題には、世界貿易体制の強化、金融規制のさらなる改善、世界的な金融セーフティネットの拡充、国際的な租税回避の削減、飢饉や感染症との闘いが含まれます。また、温室効果ガスの排出がさらなる不可逆的な被害をもたらす前に削減することや、自らは大きな排出国ではない貧しい国々が気候変動に適応できるよう支援することも極めて重要です。
現在の景気上昇局面の力強さが国内改革に理想的な機会をもたらすなら、その広がりは多国間協力を進める好機となります。政策当局者は、機会の窓が開いているうちに行動すべきです。