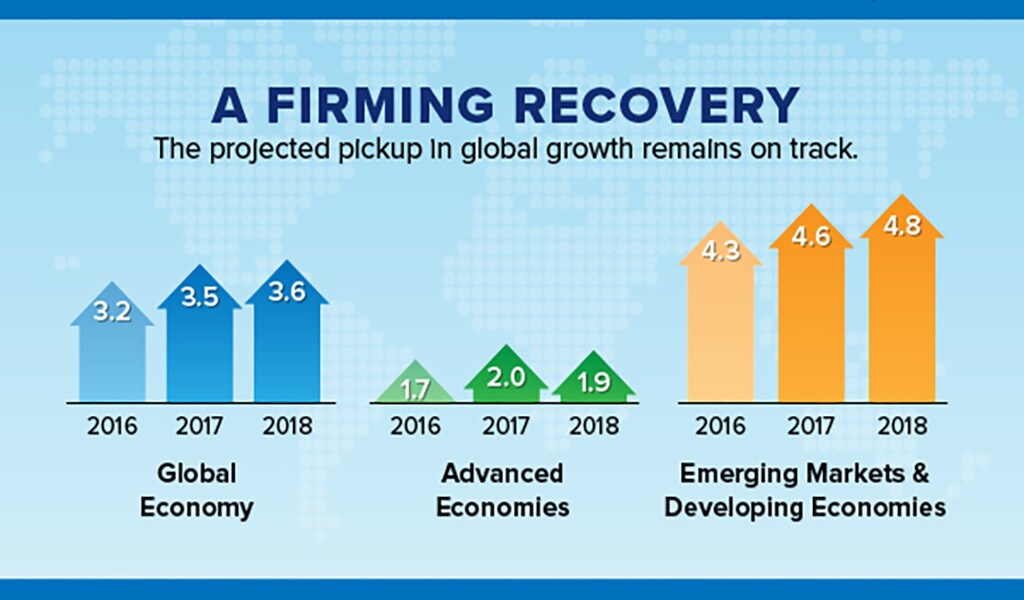
4月に予測した世界経済成長の回復は、より確かな足取りとなっています。世界経済が勢いを増していることに、もはや疑問の余地はありません。
4月の予測と同様に、世界経済見通し改訂版は、世界の産出高が今年3.5%、来年3.6%成長すると予測しています。
ただし、世界各地での成長の分布は変化しました。昨年4月の予測と比べると、上方修正された経済もあれば下方修正された経済もあり、改善分を相殺しています。
少し前までと比べて目立つのは、見通しを引き上げたユーロ圏の実績です。また、日本、中国、そしてより広く新興・発展途上アジアの予測も引き上げています。新興・発展途上ヨーロッパとメキシコにも顕著な改善が見られます。
成長に関する明るいニュースを相殺する要因は何でしょうか。世界経済成長の観点から最も重要な下方修正は米国です。今後2年間、米国の成長率は長期的な潜在成長率を上回る水準を維持すると見込まれます。しかし、米国の短期的な財政政策が4月に考えていたほど景気拡大的にならない可能性が高まったため、2017年と2018年の予測をともに2.1%へ引き下げました。この成長ペースは、成長率が1.6%にとどまった低調な2016年の米国をなお大きく上回ります。英国についても、これまでの経済実績が力強さを欠いていることから、今年の予測を引き下げました。英国に対するブレグジットの最終的な影響は、依然として不透明です。
全体としては、最近のデータは、世界経済が過去10年間で最も広範な同期的回復局面にあることを示しています。世界貿易の伸びも加速しており、今後2年間の貿易量は世界の産出高を上回るペースで増加すると予測されています。
一方、中所得国と低所得国には依然として弱さが見られます。特に、交易条件の悪化への適応を続ける一次産品輸出国が目立ちます。ラテンアメリカでは成長が依然として低迷しており、この地域の今後2年間の予測を引き下げました。サハラ以南アフリカの今年の成長率は昨年を上回ると予測されますが、人口増加率をわずかに上回るにすぎず、一人当たり所得は停滞することを示唆しています。
リスク
実績が現在の予測を上回ることも下回ることもあり得ます。短期的には、政治リスクが低下したことで、欧州大陸の成長がさらに強まる可能性があります。
一方、下振れリスクとして、多くの新興・発展途上国が有利な借入金利で資本流入を受けており、後に国際収支の逆転が起きるリスクにつながる可能性があります。先進国の中央銀行が、ここ数カ月の一部の動きのように、金融引き締めを一段と選好するようになれば、緊張が生じるおそれがあります。先進国では基調的なインフレ圧力は低く、長期のインフレ期待を示す指標にも目標を超えて上昇する兆候はありません。そのため中央銀行は、入手される経済データに基づいて慎重に行動し、金融環境が時期尚早に引き締まるリスクを抑えるべきです。
中国の最近の高い成長率は、景気を支える政策によって促されました。中国の2017年と2018年の成長率予測をそれぞれ0.1ポイント、0.2ポイント引き上げ、6.7%、6.4%としました。しかし、成長率の上昇は、急速な信用拡大の継続と、それに伴う金融安定上のリスクを代償としています。したがって、不良債権への対処や金融監督の連携に向けた中国の最近の動きは歓迎されます。
最後に、保護主義的な措置とそれへの対抗措置の脅威は、地政学的リスクと同様、短期・中期において依然として顕著です。
より長期的な見通し
足元の見通しは改善しているものの、長期成長率の予測は過去の水準と比べて低調なままであり、長期にわたる低成長にもリスクが伴います。
先進国では、実質所得の中央値が停滞し、数十年にわたって格差が拡大しています。失業率が低下する一方で、賃金の伸びは依然として弱いままです。そのため、低成長が続けば生活水準の向上が妨げられるだけでなく、すでに一部の有権者を内向きの経済政策へと向かわせている社会的緊張がさらに高まるリスクもあります。これに対し、新興国では、先進国より一般に格差が大きいにもかかわらず、所得分布の下位層にも大幅な所得増加がもたらされてきました。
現在の景気循環による回復局面は、基調的な成長の鈍化をもたらしている長期的な要因の一部に政策立案者が対処する絶好の機会です。適切な構造改革は、すべての国で潜在産出量を高めることができます。特に、政府予算に余地があれば、生産性を高めるインフラ投資を含む成長促進的な財政政策が支えとなります。さらに、基礎教育、職業訓練、再教育プログラムなど、人への投資が不可欠です。こうした取り組みは、労働市場の経済変革に対する強靭性を高めるとともに、潜在産出量を押し上げます。経済がグローバル化に適応する助けとなる同じ政策措置は、最近の報告書で世界銀行および世界貿易機関と共同執筆した内容に記されているように、テクノロジーと自動化の課題に対応するうえでも、より広く必要とされています。
多国間協力の強化も繁栄の鍵です。貿易、金融安定政策、法人課税、気候、保健、飢饉救済など、幅広い分野が含まれます。国内の動向が国際社会に大きな影響を及ぼす場合、国益だけを狭く基準とする政策は、よくても非効率であり、最悪の場合はすべての人に深刻な損害を与えます。




