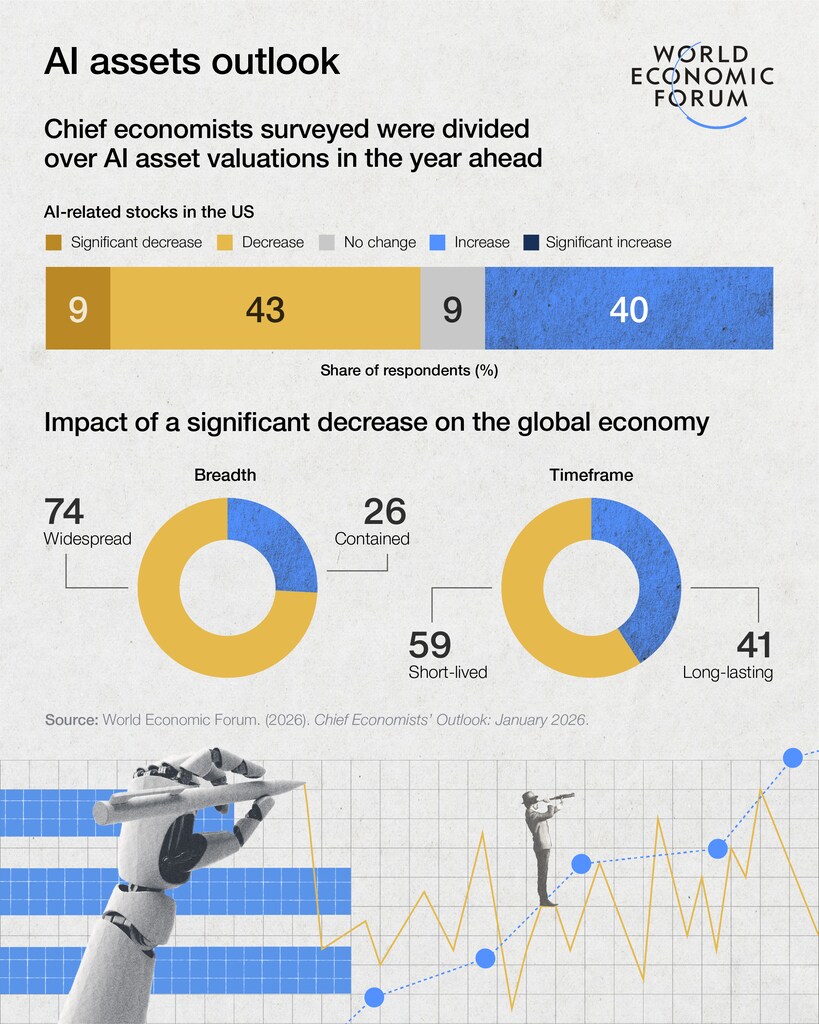
最新の「チーフ・エコノミスト見通し」は、人工知能関連資産の価格が急激に調整された場合の潜在的な範囲と影響を概説しています。
AIブームをバブルと見る向きがある一方で、それに賛成・反対する説得力のある議論もあります。
呼び方がどうであれ、これはその終わり方を示した理論上のタイムラインであり、各セクションの「T」はAI調整の時点を示します。
1630年代のチューリップ球根の品種変異から、約4世紀後のドットコム時代に約束されたeコマースの驚異に至るまで、世界経済における新奇なものはすべて非合理的な熱狂に陥るリスクがあります。非合理性はバブルを特徴づける性質です。AIバブルは膨らみ、そして弾ける可能性があり、その膨張と崩壊は経済的な結果をもたらすでしょう。
バブルの形成:T-6か月
バブルの経済的影響は、バブルが崩壊するずっと前から始まります。
非合理的な熱狂と非現実的な期待が高まり始めると、金融資源と物理的資源がAIに吸い上げられます。これらの資源は必然的に、経済の新奇性の低い分野から振り向けられなければなりません。非AIプロジェクトの資本コストは、少なくとも相対的には上昇します。非AIプロジェクトは、原材料や人材の不足により遅延する可能性があります。
AI関連と自称できる新興企業は、バブル形成期に低コストで資金を調達できます。これらの企業が実体経済の投資プロセスを主導します。確立されたAIリーダー企業は、バブル段階では資本調達に消極的になる傾向があります。投資という行為はGDPを押し上げます(データセンターの建設は、とりわけ雇用を生み出す経済活動です)。しかし、完成したその投資の経済的成果は、バブル環境下では期待外れに終わります。定義上、バブルは約束された成果を達成できない投資をもたらします。つまり、バブル期の経済成長は、インフラを使用することではなく、インフラを継続的に建設することに依存しているのです。
崩壊の時点:T から T+7日
バブルの崩壊は主に金融市場とメディアの出来事であり、当初の経済的影響は限定的です。当面のマクロ経済上の懸念は、金融市場の混乱を避けることです。ただし、世界の中央銀行は危機時の流動性供給に長けています。AIに対する金融市場の注目は主に米国に集中しており、そのため米国連邦準備制度が主要な流動性供給者として期待されるでしょう。これは必ずしも利下げを必要とするわけではありませんが、そうするよう政治的圧力が強まる可能性が高いでしょう。
バブル崩壊の混乱は、おそらく相対立する言説を生み出すでしょう。Xのユーザーは、損失回避に由来する恨み言と、信念を保つ宣言を織り交ぜる可能性が高く、一方、Blueskyのユーザーは「だから言ったでしょう」という勝ち誇った態度をとるかもしれません。両方の言説は、バブル崩壊の経済的影響を誇張する可能性が高く、それに伴う扇情主義は不釣り合いな懸念を生み出し、確実にメディアの見出しを独占し、政治的反応に影響を与え始めるかもしれません。
バブル崩壊が大きな出来事として定着すると、投資家はAIへの金融エクスポージャーについて懸念し始める可能性が高いでしょう。AI企業に融資している、あるいはAI企業を主要な預金者としている中小銀行が注目されるでしょう。ソーシャルメディアが投機的な取り付け騒ぎを助長する可能性があるため、これは リスクが高まる局面です。シリコンバレー銀行の事例からの教訓は、中央銀行と規制当局が支援を提供するにあたり、明確かつ迅速に対応する必要があることを示唆しています。
リスク回避の動きは金融市場に広がるでしょうが、AIブームは注目点が異例なほど狭いものでした。そのため、感染の広がりは過去のバブル崩壊時よりも限定的であるはずです。バブル形成の過程で米国企業に焦点が当たっていたことを考えると、この環境では米ドルが伝統的な場合よりも安全資産として選好されにくいでしょう。韓国ウォンと台湾ドルも若干の圧力を受ける可能性がありますが、持続的な期間にはならない可能性が高いでしょう。債券市場は安全資産への買いから恩恵を受けるはずですが、米国債市場は通常よりも恩恵が少ないでしょう。
爆発の後:T+2か月
当初の金融市場の調整が終わると、実体経済への影響が現れ始めるはずです。バブル崩壊は、いずれのケースにおいても、バブル購入者からバブル売却者への富の移転を意味し、株価の急落により一部の人々が負の資産効果に苦しむことは避けられません。富の集中(直接的な株式保有がより限定的であることと、異例に少数の企業に集中したバブルの両方)により、例えば住宅バブルの場合と比べて消費への影響は限定的になるでしょう。
投機的企業は安価な資本に依存していたため存続できなくなり、雇用の喪失が生じるでしょう。確立されたテクノロジー企業はAI以外の事業も有しているため、人員削減は限定的になるでしょう。AI産業の地理的・技能的な集中により、失業への懸念は比較的抑えられるはずです。技術部門に直接関わる人々以外で、失業のリスクにある人を知っている人はほとんどいないでしょう。
中央銀行の流動性供給は引き続き行われるでしょう。取り付け騒ぎは回避または抑制される可能性が高く、一般的な慎重姿勢から一定の制約はあるものの、非AI企業も引き続き融資を受けられるはずです。
バブルの後:T+6か月
AIと直接関係のない株式は、投資家が経済のファンダメンタルズに注目するにつれて回復し始めるはずです。AIを取り巻く演出と誇示の要素は薄れ、企業報告書でのAI戦略への言及は減り、ブルームバーグ・ニュースは静かに「ブルームバーグAIによる要約」ブルームバーグAIによる要約のセクションを記事から外し、企業幹部はAIの婉曲表現を採用し始めるでしょう。彼らは景気循環的な人員削減について、別の言い訳を見つけなければならなくなります。
米国の経済的例外主義は疑問視される可能性があります。テクノロジー部門の正常化により、経済の他の部分が国際的な同業他社とおおむね同程度の成長を示していることが明らかになるからです。AI関連投資が後退するにつれて米国の成長は当初鈍化するかもしれませんが、実体経済における他の形態の投資はより堅調を保つでしょう。ドルは引き続き弱含みで推移する可能性が高いでしょう。AI投資の減速に伴う中国の国内需要への圧力は、同国でより伝統的な景気刺激策を引き起こす可能性があります。
大企業は既存のAI投資の活用に注力し、戦略的なリブランディングを行う可能性があります。投資のペースは引き続き維持される可能性が高いものの、バブル段階よりも緩やかで、混乱も少ないものになるでしょう。
AIに実質的な価値があるという事実により、バブルの経済的影響は和らぐはずです。
長期的な経済的影響は、2008年の世界金融危機よりは深刻さが低いものの、昨年の「Labubuバブル」の崩壊、あるいは2000年のLabubuバブル、またはビーニーベイビーズの価格暴落よりは重大な影響をもたらす可能性が高いでしょう。