今週初め、緊張した協議が数日続いた後、アテネの新政権はユーロ圏の債権国と合意に達した。合意には、即時に実施する改革策と金融支援プログラムの4カ月延長が盛り込まれている。しかし、欧州全体が安堵のため息をついたとはいえ、この妥協によって、6月末までに導入されるべき新たな金融支援プログラムをめぐる、さらなる厳しい交渉の必要性がなくなるわけではない。
どのような交渉でも、当事者の行動、ひいては結果を左右する重要な変数の一つは、合意に至らなかった場合に各当事者が被る損失である。今回の争点は、ギリシャがユーロ圏を離脱する「グレグジット」のコストだ。最近の交渉期間を通じてメディアで広く議論され、さまざまな関係者、とりわけギリシャ政府とドイツ政府の姿勢をめぐって多くの憶測が飛び交った。
ギリシャの立場からすれば、ユーロ離脱は大きな混乱を招くため、国内での支持がほとんどないのも当然だ。では、ユーロ圏の他の国々にとって、グレグジットのコストはどうだろうか。この問題が初めて提起された2011~2012年以来、相反する二つの見方がある。
一つは「ドミノ理論」と呼ばれる見方で、ギリシャが離脱すれば、市場はただちに次の離脱国はどこかと考え始めるというものだ。1997~98年のアジア通貨危機や2010~2012年の欧州債務危機で起きたように、他国の行く末も疑問視される。そして、ユーロ圏の分裂が続く可能性がある。
もう一つは、しばしば「バラスト理論」と呼ばれる見方で、ギリシャの離脱によってユーロ圏はむしろ強化されるというものだ。通貨同盟は繰り返し生じる問題から解放され、ギリシャの離脱を認める、あるいは促すというユーロ圏の決定は、そのルールの信頼性を高めるとされる。どの国も、もはやパートナー国を脅して譲歩を迫ることはできないという。
2012年当時、ドミノ理論には十分な現実味があり、債権国はグレグジットという選択肢を退けた。夏の間に思いを巡らせたドイツのアンゲラ・メルケル首相はアテネを訪問し、ギリシャがユーロ圏にとどまることへの「希望と願い」を表明した。
しかし、今日の状況は異なる。市場の緊張は大幅に和らぎ、アイルランドとポルトガルはもはや支援プログラムの対象ではない。銀行同盟への移行決定によってユーロ圏の金融システムは強化され、危機管理の手段も整っている。グレグジットをきっかけとする連鎖反応が起きる可能性は、かなり低くなっている。
しかし、だからといって損失が無害だとは言えない。グレグジットがなお欧州の通貨同盟を深刻に弱体化させ得る理由は三つある。
何よりもまず、ギリシャの離脱は、ユーロへの参加は撤回不能だという暗黙の前提を否定することになる。確かに、歴史が教えるように、撤回不能な約束はない。野村證券のイェンス・ノードヴィグによれば、19世紀初頭以降、通貨同盟の解消は67件あった。ユーロ圏からの離脱が一度でも起きれば、遅かれ早かれ他国も追随する可能性があるという認識が強まる。
第二に、離脱は、ユーロを真の通貨ではなく、強化版の固定相場制にすぎないと考える人々の主張を裏付けることになる。米ドルへの信頼は、ボストンの銀行に預けられた1ドルとサンフランシスコの銀行に預けられた1ドルに違いがないという事実に支えられている。しかし、2010~2012年の危機以降、ユーロについてはもはや完全にはそう言えない。金融市場の分断は後退したものの、解消してはいない。つまり、オーストリアの企業への融資と、イタリア国境の向こう側にある同じ企業への融資とで、金利がまったく同じとは限らない。ドイツの経済学者ハンス=ヴェルナー・ジンのような批判者は、通貨同盟解消のリスクに対するエクスポージャーの追跡を専門としてきた。
近年の取り組みのおかげで、現時点では、これらの問題はいずれも致命的ではない。しかし、完全な信頼が回復したと考えるのは誤りだ。欧州の市民は、ある国がユーロ圏から離脱(または追放)すれば、通貨を異なる目で見るようになるだろう。ユーロがどこで保有されているかが、重要な問いとなる。国内外の投資家は、通貨同盟の解消によって資産価値が影響を受けるかどうかを、より注意深く精査するようになる。各国政府は、パートナー国が自国をさらしかねないリスクに、より疑い深くなるだろう。実際、疑念は取り消し不能なものとなり、ユーロ圏は解消されないという信念に取って代わる。
最後に、離脱によって欧州の政策当局者は、これまで明文化されず、さらには明確に定められてもいなかった離婚のルールを正式に定めざるを得なくなる。たとえば、離婚後に資産をどの通貨建てとするかは、基礎となる契約を規律する法律と、それに対応する管轄権によって決まるという国際法の大原則はある。しかし、新通貨への換算をどのように行うかを決める合意済みのルールは存在しない。グレグジットが起きれば、こうしたルールの制定が迫られる。その結果、ユーロの価値が、保有場所、保有者、保有形態によってどうなるのかが明確になる。これは、通貨同盟解消のリスクを想像しやすくするだけでなく、はるかに具体的なものにもする。
以上のことは、ギリシャをユーロ圏にとどめるためなら、ユーロ圏加盟国はどんなコストでも支払うべきだという意味ではない。それは明らかに降伏に等しい。しかし、幻想を抱くべきでもない。幸福なグレグジットなどあり得ない。
この記事は Project Syndicateとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を得るには、 週刊ニュースレターに登録してください。
著者:ジャン・ピサニ=フェリーはベルリンのヘルティ・スクール・オブ・ガバナンスの教授で、現在、フランス政府の政策企画総監を務める。
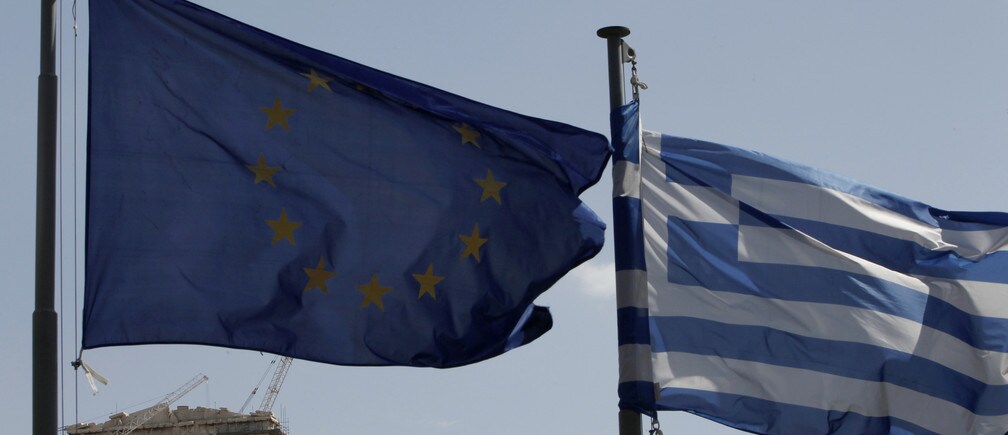
画像:アテネのパルテノン神殿前でなびく欧州連合旗とギリシャ国旗。REUTERS/John Kolesidis。




