ギリシャと債権者、欧州の近隣諸国との交渉をめぐる異例の物語は、未知の要素と予想外の展開に満ちている。日曜日の国民投票は感情を揺さぶり、今や同国の指導者たちは 新たな救済プログラムを求めている。しかし、ユーロ圏離脱が依然として十分にあり得る選択肢であるなか、焦点は、債務不履行とGrexitの可能性が大陸の他の地域に及ぼす不確かな影響へと移っている。英国のジョージ・オズボーン財務相は 今週、警告した 。波及がどれほど遠くまで、どれほど速く広がるのかを過小評価しないよう注意すべきだ、と。
一見したところ、英国に劇的な影響が及ぶとは考えにくい。ギリシャが占めるのは英国の輸出の1%以下だ。英国の金融機関が保有するギリシャ債務は約500億ユーロに上る。相当な額ではあるが、そのほぼすべては民間部門の債務であり、公的債務がすべて完全に不履行となっても、返済される可能性が高い。
もう一つのエクスポージャーはIMFを通じたものだ。ギリシャはIMFに総額約250億ユーロの債務を負っている。その約5%(10億ユーロ強)は英国から拠出された。これらの一部が失われる可能性はあるものの、10億という額は、物事の全体像から見れば実際にはそれほど大きくない。英国がユーロに加わっていたなら、状況ははるかに悪かっただろう。おそらく英国は、ギリシャに約400億ユーロの救済資金を提供していただろう(フランスが拠出した額)。
緊張と安堵
しかし、ユーロやセント単位の直接的な金融影響を超えて考えると、ギリシャでの出来事が英国にとって差し迫った重要性を持つ理由は二つある。経済的な理由と政治的な理由だ。
近年の研究では、金融市場のストレスが 経済に重大な悪影響を及ぼすことが示されている。金融ストレスが高まると、商業銀行は融資額を減らし、なお融資を続ける分について金利を引き上げる。現代経済は信用に全面的に依存しており、 信用の流れの停滞 はいずれも、生産と雇用の急激な縮小につながる。世界金融危機のさなかの2008~09年には金融ストレスが急上昇し、ユーロ圏危機のあった2011年と2012年にも高い水準にあった。
今回の危機が同様の影響を及ぼすなら、金融ストレスを通じた英国への悪影響は、ギリシャの債務不履行による小さな直接コストをはるかに上回るだろう。これまでのところ、 市場は強く反応していない。ここ数日の政治的混乱に対する英国株価指数の2%下落は穏やかな反応であり、欧州の(ギリシャ以外の)銀行の株価もかなり持ちこたえている。しかし、まだ初期段階であり、日曜日の国民投票の結果がどうなろうと、状況はしばらく不安定なままだろう。
ドミノ
もう一つのリスクは政治的なものだ。私の見解では、英国がEU離脱を選択すれば、それは大惨事となる。後退を意味し、経済に大きな打撃を与え、 不可欠な貿易関係を損ない、国を周縁化し、数十年にわたって成長を後退させるだろう。したがって、私たちにとって本当に重要な問いは、「これによってBrexitの可能性が高まるのか」だ。判断は難しい。
ユーロ圏は近年、回避可能な重大な過ちをいくつも犯してきた。EUはユーロ圏とは異なるものの、これは控えめに言っても、EU加盟の魅力を高めることにはならなかった。EU反対派の運動家に、 英国が独自の国民投票を迎える際、有権者に向けて使う材料を与えてしまった。一方、ギリシャの経験によって、世界最大の貿易圏から離脱することの帰結が、より明らかになった。結局、英国人もスコットランド人と同じように、「今あるものが気に入らないとしても、代替案ははるかに悪い」という主張を選ぶかもしれない。そうなることを願うほかない。
この記事は、 The Conversationとの協力により掲載されています。掲載は、世界経済フォーラムが本稿の見解を支持することを意味しません。
Agendaの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Chris Martinは、 バース大学の経済学教授です。
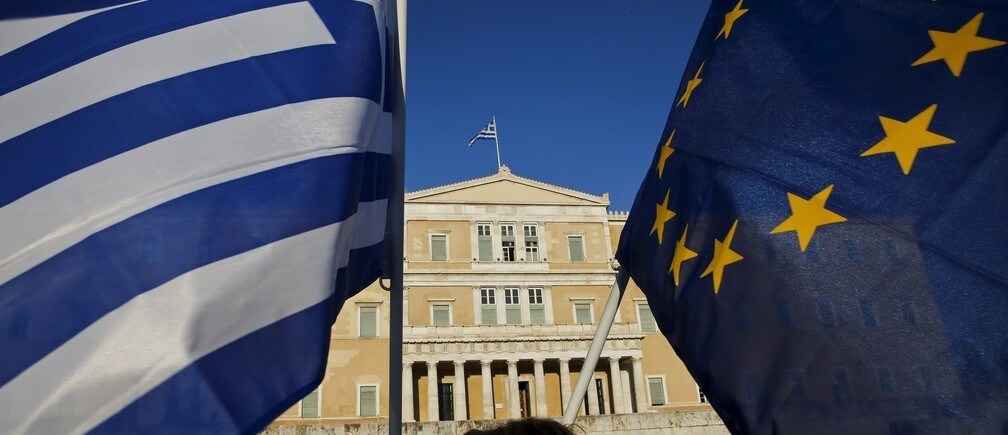
画像:議会前の集会で、ギリシャ国旗(左)と欧州連合旗を振る女性。REUTERS/Yannis Behrakis。




