本稿は Project Syndicateとの協力により掲載されています。
今月の中国人民銀行(PBOC)の金融政策声明には、注目すべき一文が含まれていた。「内発的な勢いが不十分で投資収益率が低い場合、成長は大きく債務に依存せざるを得ない。」この言葉は、中国経済が現在直面している実体面と金融面の二重の課題を浮き彫りにしている。
実体面では、中国は持続不可能な投資主導型成長からの転換を実現する必要がある。2008年の危機以前でも、中国の投資率はGDP比41%と極めて高い水準にあった。しかし2010~2011年までに、 投資率は急上昇し 、GDP比47%に達した。当局は、先進国の債務圧縮(デレバレッジ)から生じる輸出と雇用への脅威を相殺することを目的に、不動産・インフラ建設ブームを引き起こしたのである。
この政策は功を奏し、建設業の雇用は2007年の2,800万人から2013年には4,500万人へと増加した。しかし、多くの無駄な投資が避けがたく続いた。二線級・三線級都市には、決して入居されることのない巨大な集合住宅が建設され、鉄鋼やセメントなどの重工業部門では慢性的な過剰生産能力に苦しんでいる。 2007年から2013年にかけて、平均投資収益率が低下する中、中国の増分資本係数(GDPを1単位追加で増やすために必要な投資単位数)は倍増して6となった。
中国がより持続可能な消費主導型成長モデルへと移行するにつれ、より良い投資が必要となり、かつその量は減らすべきである。この点では既に限定的な進展がみられる。投資がGDPに占める割合は2014年に46%へとわずかに低下し、小売売上高と消費の伸びはGDP成長率を上回っている。しかし家計消費は依然として国民所得の40%を下回っており、中国にはまだ長い道のりがある。
さらに、いかなる経済も、特に労働力を含む実物資源をセクター間で移動させる速度には限界がある。例えば、建設労働者をサービス業の職に振り向けるには、緩慢で困難な過程となるだろう。
その一方で、中国の金融面の課題は深刻化している。サービス業の成長は概して望ましいものであるが、現在経済の中で最も急成長しているサービス産業である中国の金融サービスの拡大は、深刻なリスクを生み出している。
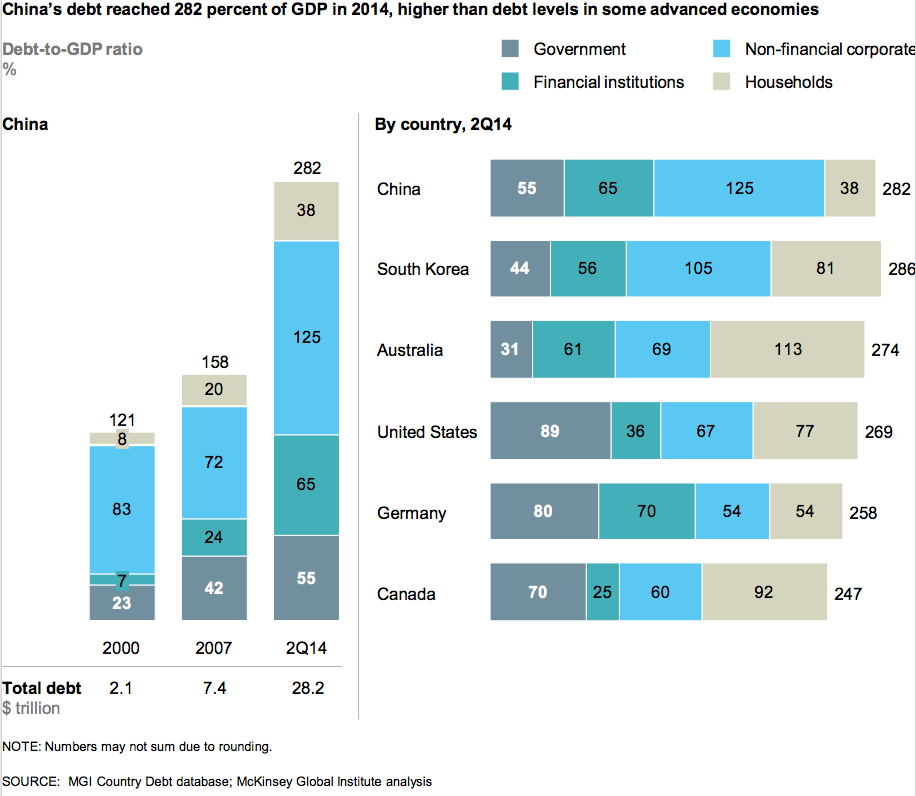
金融サービス業は現在、中国のGDPの約8%を占めている。これは通常、英国や米国などの世界的な金融センターにしか見られない水準である。これは新興国の標準をはるかに超えるレバレッジを反映しており、中国の債務対GDP比率は2008年の約130%から、現在では220%を超えるまで上昇している。
このレバレッジの多くは、投資プロジェクトの資金調達に利用してきた地方政府や企業が抱えている。そのプロジェクトの多くは、現在では収益率が低いか、マイナスとなっている。営業キャッシュフローが中国の債務の大部分を返済するには不十分であるため、借り手は新規の融資によって支払いを賄うほかに選択肢がほとんどない。
中国の政策当局は今やジレンマに直面している。新規信用を抑制すれば、銀行融資や資産運用商品のデフォルトが急増し、消費が実現可能な速度で伸びるよりもはるかに速いペースで投資が縮小してしまうだろう。一方で、信用拡大を継続させれば、将来さらに大きな問題を生むことになる。
現時点では、中国の指導部は「より多くの信用」という選択肢を選ぶ方向にあるようだ。これは11月のPBOC声明で確認された通りである。銀行融資は直近数か月にわたり加速している。総債務は依然として名目GDPを上回るペースで増加している。現在の傾向が続けば、2020年までに債務負担はGDPの300%を大きく上回る可能性がある。
つい最近まで、この債務の膨張に対して楽観的な見方をとることはまだ可能であった。大半の債務は、中国の国有主体間のものである、と主張することもできた。例えば、地方政府の資金調達機関や国有企業が国有銀行に対して負っている債務である。そのため中国当局は、1990年代後半から2000年代初頭に行ったように、償却、銀行の資本増強、負債の中央政府バランスシートへの移転、債務の貨幣化などを組み合わせて、浮上してくる支払い能力の問題に対処することができるだろう。
実際、中国は最近まさにそのような手法を採用している。簿外の地方政府債務は国家保証債に転換されつつあり、中国人民銀行(PBOC)は、それら債券を担保として商業銀行に直接資金を貸し付けている。
しかし、すでに蓄積された債務の残高が大きくなるほど、楽観的な見方は説得力を失っていく。不良債権の規模が明らかになるにつれ、中国の 公式の政府債務 (2014年時点ではGDP比41%と比較的低い水準にとどまっているが)は大幅に膨らむ可能性がある。さらに金融の安定は、銀行資産の質だけでなく、銀行負債の規模そのものによっても脅かされうる。
中国の伝統的銀行システムと影の銀行システムが合わせてGDPの300%を超える融資を保有することになれば、どこかで企業、家計、政府機関が、GDPの270%を超える銀行預金やその他の確定利付資産を保有していることになる(残りの約30%は銀行株式への投資である)。これらの一見低リスクに見える請求権は、その相当部分が返済能力のない借り手への融資と対応しているならば、実際には中国のGDPの270%分の価値を持つことはできない。いずれにせよ、それら請求権の実質価値は引き下げられざるを得ない。
資本規制のある閉鎖経済では、それは、銀行負債の金利をインフレ率より低く抑える、長年にわたる金融抑圧によって達成されうる。これは本質的に、英国が1945年のGDP比約250%から、1975年までに50%を下回る水準まで公的債務残高を削減した方法である。
しかし、中国が資本勘定の自由化を進めるほど、投資家が単に資産を海外に移すことができるため、金融抑圧は実現が難しくなる。投資家のかなりの割合がそうすれば、資本流出は、GDPの約30~35%に相当する中国の巨額の外貨準備でさえ凌駕するだろう。また、資本勘定の自由化によって中国の金融システムに対する大規模な対外債権が生じれば、中国の資産価格と為替レートの不安定性は、現在よりもはるかに大きな世界的影響をもたらすだろう。
世界全体は、中国がその経済が直面する二重の課題を成功裏に管理することに強い関心を持っている。しかし、PBOCの最近の声明は、それがいかに困難であるかを如実に示している。
本稿の掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
Agendaの最新情報を追うには、 当フォーラムの週刊ニュースレターを購読してください。
著者:アデア・ターナーは、Institute for New Economic Thinkingの会長である。
画像:金融街にある商業銀行の本部で、中国国旗がはためいている。REUTERS/Kim Kyung-Hoon。




