マッキンゼー は「債務と(ほとんど)進まない債務圧縮」と題した報告書を発表し、世界的なクレジットバブルの崩壊から7年が経った今も債務が増え続けていることを指摘しています。実際、債務の削減、すなわちデレバレッジングが進むどころか、 現在、主要経済国はすべて、2007年と比べてGDPに対する借入の水準が高くなっています。この期間に世界の債務は57兆ドル増加し、GDP比の債務比率は17ポイント上昇しました(下図参照)。これは金融の安定に新たなリスクをもたらし、世界経済の成長を損なう可能性があります。同報告書は、成長を喚起するための現行の対策や財政赤字の削減だけでは不十分だと結論づけています。 債務圧縮を開始し、債務を管理・監視するには、新たなアプローチが必要です。 その中には、リスクをより適切に分担するための住宅ローンやその他の債務契約の革新、債務再編に関する明確なルールの整備、債務に対する税制優遇措置の廃止、そしてマクロプルーデンス措置による信用ブームの抑制が含まれます。
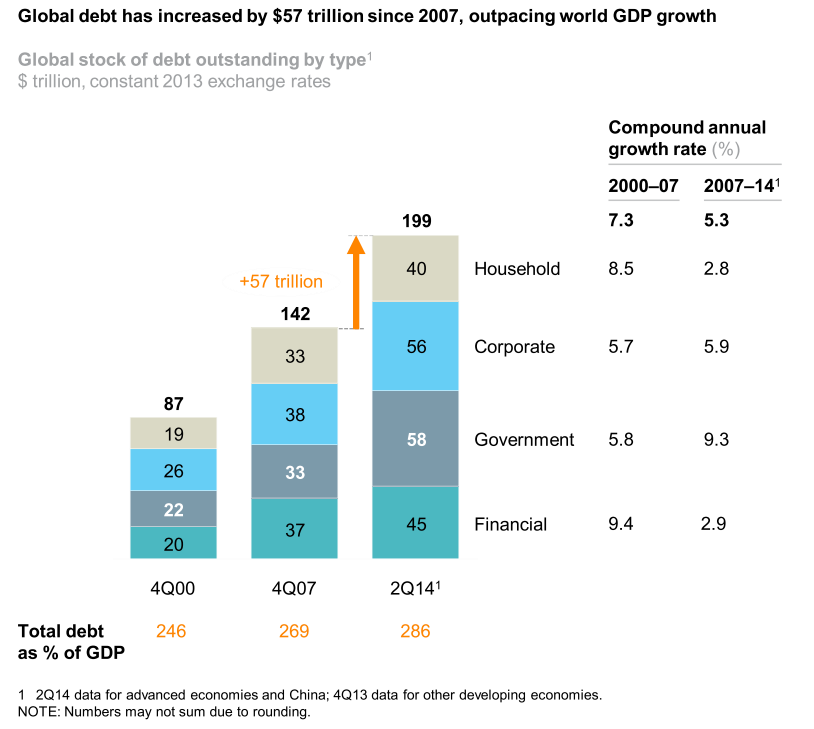
出典:マッキンゼー
ユーロ圏に焦点を当てると、 ドイツ連邦銀行(ブンデスバンク) は、2013年半ば以降、信用需要が安定し、2014年秋以降は大きく回復したと報告しています。それでも、国ごとの大きな違いは残っています。ユーロ圏の主要4か国(ドイツ、フランス、イタリア、スペイン)を見ると、信用の伸びはおおむね経済回復の進展度合いによって左右されていることが分かります。ただし、スペインとイタリアの信用の伸びは過去の傾向と比べて弱い一方、フランスとドイツの信用の伸びはより足並みがそろっています。 近年の信用の弱さの背景には、非金融部門がバランスシートを修復する必要性と、傷んだ銀行部門があります。 一方で明るい材料として、スペインの企業は2012年以降、それぞれの債務の過剰(オーバーハング)を減らすことに成功しており、これが観測されている力強い回復に寄与しています。さらに、指標からは両国で金融の分断が縮小していることが示されていますが、不良債権は依然として銀行部門の重荷となっています。
長期停滞対債務スーパーサイクル
ケネス・ロゴフ は、過去7年間に起きたことの背景には過剰な債務発行と過度のレバレッジがあると主張しています。彼は、債務圧縮によってリスクの高い債務や含み損を抱える債務の過剰を持続可能な水準まで減らせたときに、困難は終わると見ています。
「一部の論者は、我々が需要不足の世界に生きており、数十年にわたる長期停滞に運命づけられていると主張する。おそらくそうだろう。しかし、別の可能性として、世界経済は『超債務サイクル』の後期段階にあり、長年にわたる規制の緩みと金融の行き過ぎによって積み上がった負担に押しつぶされているということもあり得る。」
彼は、長期的な将来の成長トレンドを予測することは常に極めて難しいとして、長期停滞の考えを退けています。また、逆風があるものの、今後20年間で技術進歩が期待を上回る可能性は、急激な減速を示す可能性と少なくとも同程度にあると思われます。長期停滞とは異なり、超債務サイクルは永続しません。デレバレッジングや借入の逆風が弱まった後には、期待される成長トレンドは、最近の業績の単純な外挿が示唆するよりも高くなる可能性があります。この点で、米国はレバレッジサイクルの終盤に近づいているように見え、欧州はなお債務圧縮の途上にあり、中国はレバレッジサイクルの下降局面に近づいているのかもしれません。多くの要因が作用しているものの、深刻な金融危機によって特徴づけられる超債務サイクルを経験してきたという見方は、世界が慢性的な需要不足による長期的な停滞に苦しんでいるという見方よりも、政策分析にとってはるかに建設的です。
ポール・クルーグマン は、ロゴフの見解を退けています。ロゴフは、ラリー・サマーズや彼自身を含む他の論者が示してきた重要な点、すなわち急速な信用拡大の時代においてさえ、経済はインフレ的な好況にはなく、実質金利は低く低下傾向にあったという点に触れていないと述べています。これは、我々が完全雇用に近い何らかの状態を達成するためにバブルを「必要とする」経済へと向かいつつあることを示唆しています。 より一般的に、 クルーグマン は、誰も債務を理解していないと主張しています:全員に財布の紐を締めるよう求めた要求は、経済において債務が果たす役割への誤解に基づいていました。「我々の子どもたちから盗むのはやめろ」といったスローガンで財政赤字を非難する人がいるたびに、その誤解が表れています。よく考えなければ、もっともらしく聞こえます。借金を重ねる家計は自らを貧しくするのだから、国全体の債務を見ても同じことが言えるのではないか、というわけです。しかし、そうではありません。借金をした家計は他者に対して債務を負っています。一方、世界経済全体としては、自らに対して債務を負っているのです。国が他国から借り入れることは確かに可能ですが、米国は実際、2008年以降、それ以前よりも海外からの借入を減らしており、欧州は世界の他地域に対する純貸し手です。 債務は我々が自分自身に対して負っている金であるため、直接的に経済を貧しくするわけではありません(債務を返済しても、我々が豊かになるわけではありません)。 確かに、債務は金融の安定を脅かす可能性があります。しかし、債務を減らそうとする努力が経済をデフレと恐慌に追い込んでしまえば、状況は改善しません。
新興市場の債務過剰(オーバーハング)(EME)
IMF(国際通貨基金)は 新興市場における企業のレバレッジに関する章を発表したばかりで、 主要新興市場経済における非金融企業の企業債務が2004年から2014年の間に4倍に増加したと報告しています。近年の上昇傾向は、新興市場の多くの金融危機が急速なレバレッジの拡大に先行してきたことから、当然ながら懸念を招いています。レバレッジの増大を説明する上で、企業固有・国固有の特徴の役割は、世界的な要因の役割と比べて縮小しています。レバレッジは景気循環に敏感な業種、特に建設業で上昇しており、平均的には外貨建てエクスポージャーの増加と関連しています。バランスシートが弱まっているにもかかわらず、新興市場の企業はより有利な条件で債券を発行することに成功しており、多くの発行体が好都合な金融環境を利用して債務の借り換えを行っています。これらの問題に対処するには、脆弱な企業や体系的に重要な企業、さらにそれらと密接に結びつく銀行や他部門を注意深く監視することが重要であり、データ収集の改善が不可欠です。また、マクロおよびミクロ・プルーデンス政策は、外貨建てバランスシート・エクスポージャーのさらなる積み上がりを抑制し、企業レバレッジの過度な上昇を抑える助けとなり得ます。先進国が金融政策を正常化するにつれ、新興市場は企業の破綻の増加に備え、必要に応じて企業の倒産制度を改革すべきです。
カーメン・ラインハート は、新興市場には経済的脆弱性の高まりを示す兆候が蔓延しており、特に隠れた債務の面で顕著だと指摘しています。
「1994年から1995年のペソ危機が起きるまで、メキシコの民間銀行がオフバランスシートの借入(デリバティブ)を通じて多額の通貨リスクを負っていたことは、世界に知られていませんでした。同様に、1997年のアジア金融危機の前には、IMFや金融市場は、タイの中央銀行の準備高がほぼ枯渇していたことに気づいていませんでした(報告された総額330億ドルには先渡契約におけるコミットメントが含まれておらず、純準備高は約10億ドルにすぎませんでした)。さらに、ギリシャの危機が起きる2010年まで、同国の財政赤字と債務負担は、金融デリバティブと政府による粉飾的な会計操作のおかげで、実際よりはるかに小さいと考えられていました。」
彼女は、新興国の債務は歴史的基準からすればおおむね穏当に見えるものの、過小評価されている可能性が高く、場合によっては大きな差をもって過小評価されているかもしれないと述べています。もしそうであれば、新興国が現在経験している資本フローの反転の規模は、一般に考えられているよりも大きい可能性があり、危機の引き金となるほどの規模になり得ます。この文脈では、不透明で変化し続ける金融的な結びつきを把握することが、かつてないほど重要です。
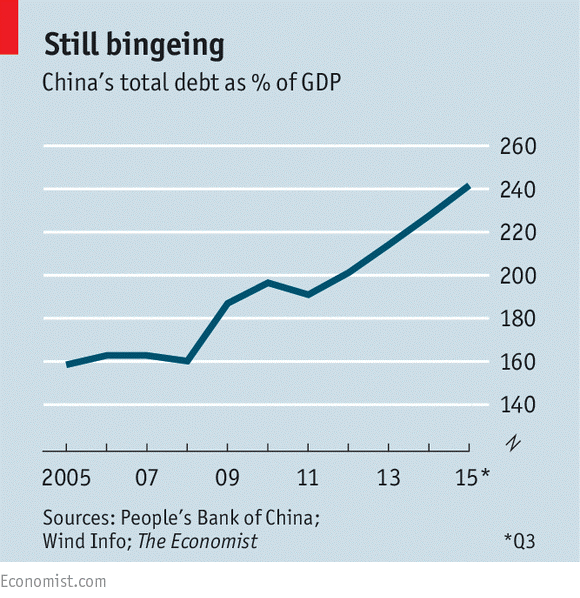
中国について見ると、 エコノミスト誌は 、金融危機の最中に大規模な信用拡大が起きた後、 中国は今頃までに債務圧縮に着手しているべきだと結論づけています。中国の総債務は161兆元(25兆ドル)で、GDPの240%を超えています。しかし、ブレーキをかける代わりに、中国の銀行は経済への信用供給を続けており、当局は信用収縮を恐れて問題への対処に消極的です。景気が冷え込んでいるにもかかわらず借入と債務の急増が続いている理由は、一部には、最大の債務者が国有企業であり、最大の債権者が国有銀行であることにあります。そのため、一部の論者は、不良債権を満期時に借り換えたり、回収を控えたりすることで、急性の危機は回避できると主張しています。急性の危機を回避できたとしても、経済が慢性的な病から免れるわけではなく、その場合、成長を維持するためにさらに多くの信用が必要になります。中国は債務問題に対処するため、金融緩和と、地方政府向けの大規模な債券スワップ・プログラムを活用し、債務返済コストの削減を図ってきました。 それでも、同国の債務問題に対処するのは遅すぎることはありませんが、それまでは債務の山が膨らみ続けると予想されています(下図参照)。
リサ・アブラモウィッツ は、中国の債務バブルについてさらに報じており、過大評価された不動産市場と中国経済の減速にもかかわらず、ドル建て中国ジャンク債に対する債券買い手の需要は衰えていないと書いています。深刻な債務を抱える中国の不動産会社が発行したドル建て債券では、米国のハイイールド債の利回りが低下している一方で、驚くべきことに最大9%の市場上昇が見られました。今年は120億ドルの債務返済期限を迎えており、すでに多くの債務不履行が起きていますが、迫り来る不動産バブルや、破産に向かう借り手を支えるつもりはないという中国からの明確なメッセージにもかかわらず、投資家は頑として動いていません。
そこから抜け出すには?
世界経済に関するジュネーブ報告書 は、債務圧縮の問題を検討し、世界の債務対GDP比が新たな最高水準を更新しており、それが成熟経済の回復を妨け、新興国、特に中国で新たな危機を招く恐れがあると指摘しています。同報告書は、次のような警告を発しています。 「高水準で上昇し続ける世界的債務と、実質成長率の鈍化およびインフレ率の低下の双方によって引き起こされる名目GDPの伸びの鈍化という、有害な組み合わせ」の危険性に警鐘を鳴らしています。レバレッジの罠から成功裏に抜け出すための政策要件は、適切な金融政策の運営よりもはるかに広範なものです。また同報告書は、過剰なレバレッジに伴うリスクとコストを踏まえると、債務ショックに対するマクロ金融の枠組みの耐性を高め、過剰な債務の蓄積を抑えるために、さらに取り組む必要があると主張しています。 最後に、同報告書は、過剰な世界的レバレッジへの対処において、国際的な政策協調の強化を提唱しています。
ディーター・ヴェルムート (in der Herdentrieb)は、今後を見据えると、債務オーバーハングがインフレを押し下げているため、金利は長期間低水準にとどまると書いています。世界的に見ると、家計、企業、政府、銀行がバランスシートを修復しようとする試み(つまり、それぞれの債務の過剰を減らし、信用力を高めること)は、設備稼働率の低下に結びついています。これは、物価と賃金を従来どおりに引き上げることが容易でないことを意味します。同氏は、マイナス預金金利や中央銀行のバランスシート拡大を含む拡張的金融政策に代わる論理的な選択肢は存在しないと述べています。しかし、デフレ傾向が続くのであれば、それは、一般的なインフレ率2%が再び正常とみなされるようになるまで、ヘリコプターマネーに向けたさらなる措置が必要になるかもしれません。
エイドリアン・ターナー は、我々は債務負担が減少せず、単にセクターや国の間で移動しているだけの罠に陥っており、金融政策だけでは世界の需要を単に再配分するのではなく、刺激するには不十分だと述べています。 大規模な債務の帳消し(債務の大幅な切り捨て)や、永続的な貨幣化によって賄われる財政赤字の拡大といった、より急進的な政策が、需要を単に移動させるのではなく、世界的な需要を押し上げるために必要になるでしょう。
この記事はもともと、ブリュッセルに拠点を置くシンクタンクのブリューゲルによって掲載されました。記事は 同社のウェブサイトでご覧いただけます。掲載は、世界経済フォーラムが見解を支持していることを意味するものではありません。
Agendaの最新情報を追うには、 週刊ニュースレターにご登録ください。
著者:Uuriintuya Batsaikhan は、欧州およびグローバルなマクロ経済学とガバナンスの分野でリサーチアシスタントを務めています。Pia Hüttl はブリューゲルのアフィリエイト・フェローです。
画像:中央ビジネス地区の建物脇を歩く男性。REUTERS/Nicky Loh.




