アダム・スミスは「見えざる手」について有名な記述を残している。それによれば、自由で競争的な市場において、個人が自己利益を追求することが社会全体の利益を増進させるという。スミスは正しかった。自由市場は、個人と社会の双方にかつてない繁栄をもたらしてきた。しかし、私たちは操作されたり、欺かれたり、あるいは単に受動的に誘惑されたりしうるため、自由市場は、私たちにとっても社会にとっても好ましくない商品を購入するよう説得してもいる。
この指摘は、スミスの構想に対する重要な補足である。そしてこれは、 ジョージ・アカロフ と私が新著『 Phishing for Phools: The Economics of Manipulation and Deception』で探究している点でもある。
私たちのほとんどは「フィッシング」の被害に遭ったことがある。すなわち、私たちを騙し取るために仕向けられた望まない電子メールや電話である。「フール(phool)」とは、フィッシングの遍在性を十分に理解していない人のことである。フールは個々の孤立したフィッシングの事例は目にするが、それに費やされている専門性の大きさや、それが人々の生活にどれほど深く影響しているかは理解していない。残念ながら、私たちの多くがフールであったことがあり、アカロフと私も例外ではない。だからこそ、私たちはこの本を書いたのである。
日常的なフィッシングはあらゆる市場に影響しうるが、私たちの最も重要な観察は金融市場に関するものである。2009年以降の株式市場と不動産市場の大規模なブームや、先月からの世界の資産市場の混乱を踏まえると、このテーマは時宜にかなっている。
多くの楽観主義者が身をもって学んだように、資産価格は極めて変動が激しく、そこには無数の詐欺師たちが関与している。借り手は不適切な住宅ローンへと誘導され、企業は資産を剥ぎ取られ、会計士は投資家を誤導し、金融アドバイザーは何もないところから富の物語を紡ぎ出し、メディアは途方もない主張を喧伝する。
しかし、下落局面で損失を被るのは、騙された人々だけではない。膨らんだ資産を借入金で購入していた場合には、追加的な損失が連鎖的に生じる。その場合、倒産や倒産への恐怖が次の倒産を次々と生み出し、恐怖をさらに強める。そして信用は枯渇し、経済は崩壊する。この事業信頼感の悪循環的な下降スパイラルには、典型的に、非合理的な熱狂の時期が終わった後にようやく発覚するフール(例えばバーナード・マドフのポンジ・スキームの被害者)が関わっている。
経済学でも医学と同様に、伝染病には即時かつ抜本的な対応が求められる。1929年の大暴落に対する当局の対応は小規模かつ緩慢であり、世界経済は、1930年代の大恐慌と第二次世界大戦を通じて続いた「暗黒時代」に突入した。2007-2009年の金融危機も同様の結末を予兆していたが、今回は各国政府と中央銀行が迅速に、協調的に介入し、適切な規模の景気刺激策を講じた。回復は弱いものの、私たちは新たな暗黒時代からは程遠い状況にある。
そのことには感謝すべきである。しかし、2007-2009年の危機が勃発した際に、財政・金融当局がこれほど迅速かつ強力に対応すべきではなかったと主張する人々もいる。彼らは、危機の主因はモラルハザードと呼ばれるものであったと考えている。すなわち、リスクを取る人々は、賭けがうまくいかなくなったときには当局が自分たちを守るために介入すると予想していたため、さらに大きなリスクを取ったというのである。
これに対し、私たちの見方(多くのデータに裏づけられている)は、急激な価格上昇は通常、詐欺師に助長された非合理的な熱狂を反映しているというものである。非合理的に熱狂した人々は、当局が経済と信用の流れを維持するために介入した場合(あるいは極端なケースでは、自行や自社を救済するために動いた場合)に得られる見返りを考えていなかった。そうした可能性は、2007-2009年の危機に先立つ熱狂の中ではわずかな考慮事項にすぎなかった。インフレした価格で売っている人々は利益を上げており、買い手は、それが正しいことだと「わかっている」と思っていた。たとえそうでなくても。
金融危機における即時介入の必要性を認めることへの消極的な姿勢は、 私が別の場で検討してきた非合理的な熱狂を考慮せず、また、『 Phishing for Phools』で検討された、デジタル時代の市場における積極的なマーケティングなどの現実を無視する経済学の一学派に基づいている。しかし、これらの要因を無視するアプローチを維持することは、消防署を廃止すれば人々がより注意深くなり、火事は起きなくなるはずだと主張するようなものである。
私たちは何年も前に、金融の伝染病を放置するとどうなるかを、世界にとって大きな痛恨をもって知った。私たちの分析は、金融システムを非常に不安定にする固有の自然な力が存在するだけでなく、金融崩壊に直面した際には迅速かつ効果的な介入が必要であることを示している。金融の混乱が金融危機へと転じたときには、財政・金融当局が積極的な措置を講じることを認める必要がある。暗黒時代は一度でたくさんだ。
この記事は、 Project Syndicateとの協力により掲載されている。掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
アジェンダの最新情報を追うには、 週刊ニュースレターに登録してください。
著者:ロバート・J・シラーは、2013年ノーベル経済学賞受賞者であり、イェール大学経済学教授で、米国住宅価格のケース・シラー指数の共同考案者である。
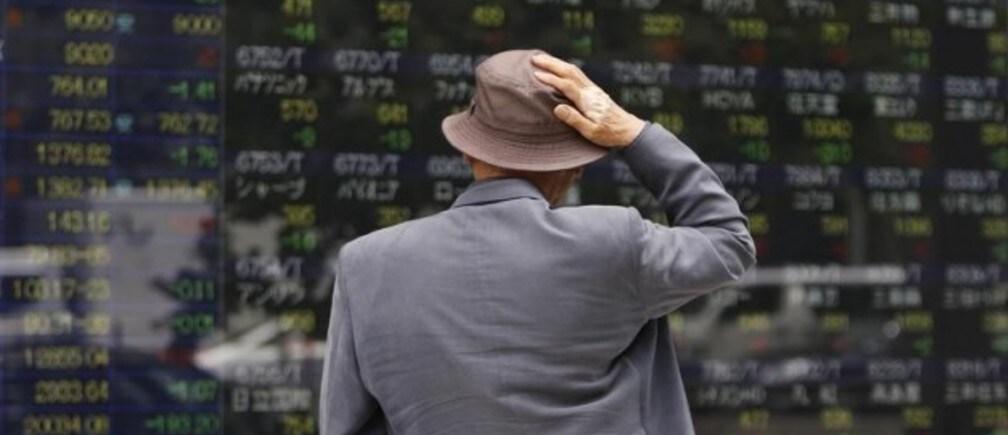
画像:東京の証券会社前で株価表示板を見つめる男性。REUTERS/Toru Hanai




