民間資金による金融フローは著しく増加しており、 フロンティア経済 への流入額は、その経済規模に照らすと、現在では新興経済への流入額と同程度になっています(図表参照)。
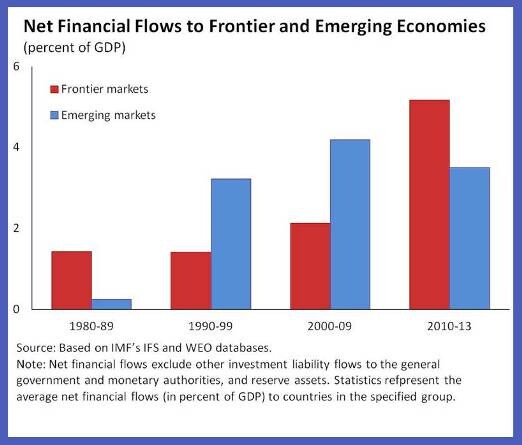
こうした大規模な民間資金フローは、新興経済の経験が示すように、世界情勢の変化に強く反応して変動しやすく、金融安定上およびマクロ経済上のリスクを生み出します。
したがって、今年のいずれかの時期に予想される米国の金利上昇は、新興経済とフロンティア経済の双方にマクロ経済の変動をもたらすと見込まれます。資本フローに伴う変動とリスクという未踏の領域をフロンティア経済の政策当局者がどう乗り越えればよいのか、また、開発目標の達成に向けてどの程度のペースと範囲で金融自由化を進めるのが最適なのかは、多くの国が直面する差し迫った政策課題です。
これらの問題や政策について議論し、相互学習の機会を得るため、IMFは最近、専門家を集めました 。参加者は新興経済とフロンティア経済の双方から集まりました。
議論から得られた主な知見をいくつか紹介します。
画一的な対応はない。フロンティア経済は、資本勘定自由化のペースや範囲について、「画一的な」アプローチを採ってきたわけではありません。 バングラデシュなど一部の国は、より慎重な姿勢を採っています。貿易財部門への資金流入は認める一方、外国人投資家による金融部門へのアクセスを規制し、これまでのところ国際市場でのソブリン債発行を控えてきました。これに対し、 ウガンダ や ザンビア など他の国では金融勘定が概ね開放されており、変動の激しいポートフォリオ資金フローが国内金融市場の処理能力を超えているように見えることから、為替レートの行き過ぎなどのマクロ経済上の課題が増しています。 ガーナなど一部の国では、大規模な資本流入が財政の行き過ぎと為替レートの変動を招いた後、自由化のペースが鈍化しました。
自由化への「実務的」アプローチ。金融面・制度面で相対的に発展が遅れているフロンティア経済にとって、最適な資本勘定自由化の度合いは議論の余地があります。開発途上国は貯蓄制約に直面しているため、自由化の恩恵を受けるとされています。外国からの貯蓄は有益な投資の資金調達に役立ち、経済成長を加速させるからです。ダニ・ロドリックは一方で、実際には多くのフロンティア経済は貯蓄制約よりも投資制約に直面している可能性が高いと主張しました。自由化によって通貨高を促す資金流入が生じれば、重要な貿易財産業への投資が損なわれ、自由化する経済の成長力が弱まります。彼の見解では、これは構造的な 資本規制の導入と、金融統合への「実務的」なアプローチを求めるものです。より一般的な論点として、 オリヴィエ・ジャンヌ は、経済が外国資金に開放されたとき、経済成長に望ましい為替レートの水準と、金融市場が実際にもたらす水準との間に緊張関係が生じる可能性を指摘しました。目覚ましい成長を遂げ、過去20年間にフロンティア経済から新興経済へと移行した中国などの国々は、資本勘定を完全に開放することなく、それを実現しました。
資金フロー管理における制度上の課題。一部のフロンティア経済では制度の弱さが、大規模な資本流入の管理を難しくしています。中央銀行の独立性の欠如、公的債務の持続可能性への懸念(一部のフロンティア経済では、資金フローの多くが政府による対外借入です)、金融監督・規制の脆弱さなどが挙げられます。このため、資本勘定を概ねまたは完全に開放しているフロンティア経済は、より気まぐれな種類の資本フローに対する追加規制という形で自由化を一部巻き戻すことから、潜在的に恩恵を受けられるのかという問いが生じます。
新興経済から得られる教訓。新興経済の経験から学ぶと、政策当局者は、インフレ目標の達成を目的とする金融政策、為替介入(通貨高圧力に直面した場合であって、かつ不胎化のコストを管理可能で、金融政策の枠組みの信頼性が損なわれない範囲において)、適切に用いるプルーデンス措置や資本規制など、さまざまな手段を活用して変動の激しい資本フローを管理する必要があります。IMFは金融安定上のリスクを軽減する資本規制の役割を認めています 。ただし、これらの政策手段をどう組み合わせるべきかについては見解が分かれました。 ホセ・デ・グレゴリオ など、資本規制や為替介入の活用に懐疑的な論者もおり、マクロ経済と金融の安定を守る第一の防衛線は、健全なマクロ経済政策(インフレ目標設定、財政規律、為替レートの柔軟性向上)とプルーデンス措置だと主張しました。
資本規制とマクロプルーデンス措置。 最近の研究 は、金融安定上のリスク軽減に資本規制やプルーデンス措置が有効であることを示していますが、金融発展度の高いシステムと低いシステム、流入ショックと流出ショック、あるいは直接投資、株式ポートフォリオ投資、債券ポートフォリオ投資、銀行資金フローといった異なる種類の資本フローなど、さまざまな状況での有効性を評価するには、さらなる研究が必要です。実務面では、ダニ・ロドリックは、状況に応じて使い分けられるよう、 資本規制 とプルーデンス措置の一覧を作成することを提案しました。これらの措置は監視・評価し、必要に応じて改定すべきです。
では、今後どうすればよいのでしょうか。会議での議論から、資本フローの自由化と管理に関する近年の考察には進展があった一方、多くの問いが依然として議論の対象であることが明らかになりました。
自由化は常に望ましいのでしょうか。それとも、高所得国との所得収れんを含む他の経済目標を妨げる可能性があるのでしょうか。全面的な自由化は、実際には管理が難しい不安定化ショックのリスクをフロンティア市場にとって高め、金融統合の恩恵を上回るのでしょうか。それとも、さまざまな政策手段をより積極的に活用すれば、そうしたリスクを相殺できるのでしょうか。資本フローの変動を管理するうえで、為替介入や資本規制を含む各種政策手段にはどのような役割があり、どのように組み合わせるのが適切で、どの程度の効果が見込めるのでしょうか。
こうした問題を探るには、さらなる研究と議論が必要です。今回の会議は正しい方向への一歩となりました。政策当局者同士の議論や情報交換から、また、学者や金融セクターの専門家とより広くこれらの問題を論じることから、私たちは多くを得られます。
本記事は、 IMF Directとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
Agendaの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:ジョナサン・D・オストリーは、IMF調査局の副局長です。アティッシュ・レックス・ゴーシュは、国際通貨基金調査局の次長兼システミック・イシューズ部門長です。マフヴァシュ・S・クレシは、IMF調査局の上級エコノミストです。
画像:シンガポールの中心業務地区で建物の前を歩く男性。ロイター/ニッキー・ロー。




