カクテルパーティーで、経済学者だと知った相手から必ず聞かれるのが、「株式市場はこれからどうなるの?」という質問です。実にもっともな質問です。私が生まれた日に、両親が私のためにアルトリア株を100ドル分買っていたなら、当時から最も好成績を上げてきたその株のおかげで、私は今ごろ億万長者になっていたでしょう。
もちろん、私たち経済学者の大半は、株式市場について考えることに時間を費やしているわけではありません。
報道機関には、私たちの仕事について独自の見方があります。それは必ずしも好意的とは限らず、未来を予測できないこと(Harford 2014)、現実社会との関わりが乏しいこと(The Guardian 2017)、人々より数学を好むこと(Smith 2015)などが批判されます。経済学者として、こうした否定的な固定観念にどう対抗すればよいのでしょうか。経済学者が考える幅広い問題と、それらについてどのように考えているかを、もっと分かりやすく説明することが一つの方法かもしれません。私は最近、次の書籍に収録された章(Snyder 2017)でそれを試みました。『好奇心旺盛な人のための手引き:芸術と科学とは何か』。
簡単に言えば
簡潔に答えるなら、経済学とは人々の物質的な豊かさ、つまり生活の「経済面」に焦点を当てる社会科学です。人々はどうやって生計を立てるのでしょうか。稼いだお金で何を買うのでしょうか。経済全体の成長を促すものは何でしょうか。
出発点としてはそうですが、経済学の領域は広がり続け、他の社会科学との境界も曖昧になってきました。たとえば、かつて犯罪はもっぱら社会学者が扱い、汚職は政治学者の領域でした。しかし経済学者は、こうした社会問題が経済的な誘因に反応する可能性があり、対処せずに放置すれば生産的な経済を損なうことに気づきました。こうして、これらの問題は主流派経済学の一部となりました。
美術品のオークション
芸術ほど生活の「経済面」から遠いものはないと思うかもしれませんが、芸術もまた経済学者の研究対象になっています。2015年、図1に示すピカソの絵画『アルジェの女たち』が、美術品オークションでの落札価格の最高記録を更新しました。筆遣いの質について経済学者が語れることは少ないかもしれませんが、国際競売会社クリスティーズで行われたオークションの結果については、より深い知見を持っています。
図1 パブロ・ピカソ作『アルジェの女たち』
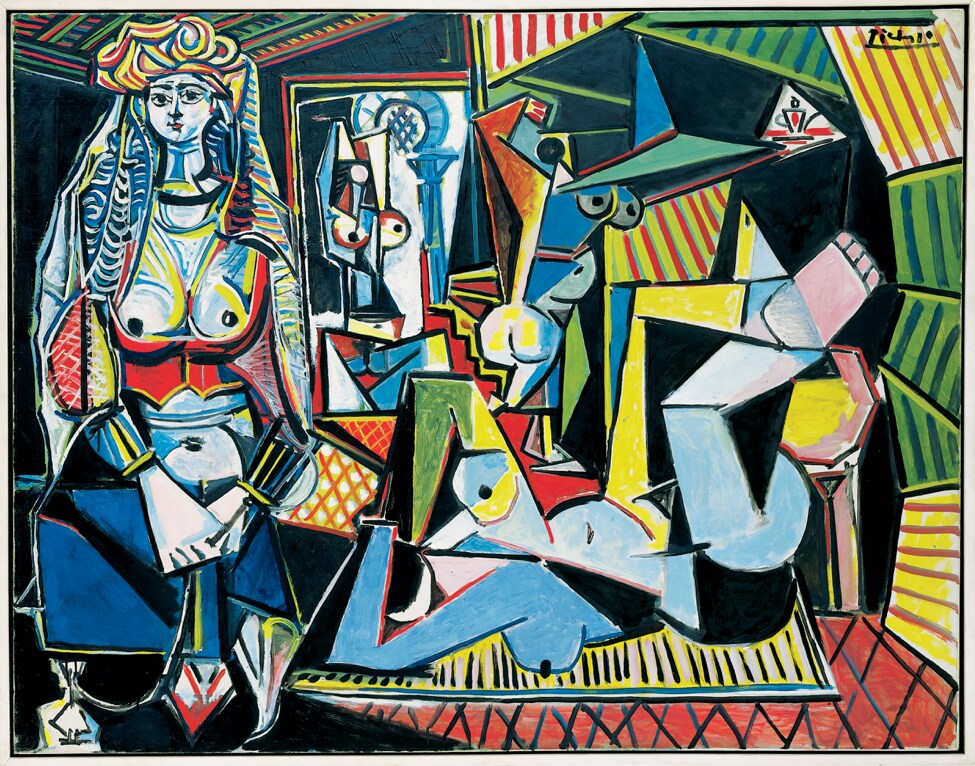
入札は激しいものとなりました。開始価格は1億ドルでした。入札者たちは10分間で価格を1億8,000万ドルまで引き上げ、これが落札価格となりました。100万ドル刻みで入札できたにもかかわらず、オークションの途中で何度か、入札者は直前の提示額を1,000万ドル上回る額を提示しました。
多くの人にとって、こうした大幅な上乗せ入札の戦略は不可解です。他の入札者が価格の上昇幅が1,000万ドルに達する前に降りていたなら、もっと安く絵画を落札できた可能性を自ら手放すことになります。一部の経済学者は、大幅な上乗せ入札は他の入札者を怖じ気づかせるための戦略かもしれないと考えています。競争相手は、品物を高く評価し、それを証明するためなら金を無駄にすることもいとわない相手と競り合い続けるのは無謀だと判断するかもしれない、というのがその理由です(Avery 1998)。
このオークションの興味深い点は、大幅な上乗せ入札だけではありません。クリスティーズはなぜ、開始価格を8,000万ドルや1億2,000万ドルではなく、1億ドルに設定したのでしょうか。各入札者が公開の競り上げを続ける代わりに、秘密の入札額を一度だけ提示する方式にしなかったのはなぜでしょうか。
理論的な原則
雇用から汚職、美術品まで、経済学者が研究するテーマは多岐にわたりますが、その思考の根底にはいくつかの基本概念があります。おそらく最も重要なのは希少性です。ある事業、たとえば糖尿病の予防に資源を投じれば、別の価値ある事業、たとえばがんの治療には資源が行き渡らなくなります。したがって、ある選択を実行すべきか判断する際、経済学の役割の一つは、その便益を単独で考えるのではなく、費用と比較して評価すべきだと論じることです。費用は、ある選択を別の選択より優先したときに諦めなければならないものに、金額を割り当てます。
価値はどのように決まるのでしょうか。学者たちは長い間、この問いに頭を悩ませてきました。単なる装飾品にすぎないダイヤモンドがなぜ高く評価される一方、人間の生命に不可欠な水は公共の噴水から自由に流れ出ているのでしょうか。中世の哲学者たちは公正価格説を唱えました。これは、価値が物に内在する性質だとする考え方です。この見方では、ダイヤモンドが高価なのは本質的な品質を備えているからであり、水にはそれがないからだということになります。しかし、この説には納得しがたい点があります。内在する価値がどこから生じるのか説明できず、文化や時代による価格の違いとも整合しません。カール・マルクスは労働価値説を提唱し、物の価値はその生産に労働者が費やした労力によって決まると論じました。労働価値説にも難点があり、1時間かかった抜歯は1分で終わった抜歯の60倍の価値がある、という不自然な結論につながります。
今日、経済学者は一般に、価値は物に内在するものでも、単一の要因で決まるものでもなく、複数の非人格的な市場の力が相互に作用した結果だと考えています。図2に示すように、需要と供給の曲線を描けば、水とダイヤモンドの逆説を簡単に説明できます。売り手の行動は赤い供給曲線で表されます。曲線が右上がりなのは、価格が高いほど、既存の供給者が事業を拡大し、新たな供給者が市場に参入するため、供給量が増えることを示しています。買い手の行動は青い需要曲線で表されます。曲線が右下がりなのは、価格が低いほど、買い手がより多く購入する意思を持つことを示しています。
図2 市場の需要と供給
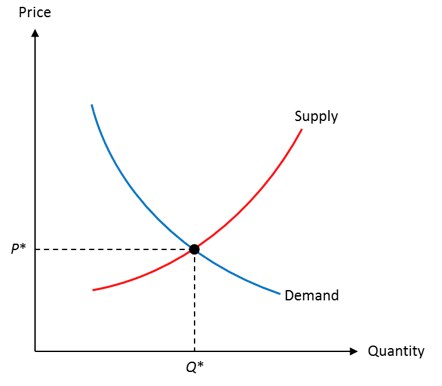
需要と供給が交わる点で均衡が成立します。それ以外の点では、供給が需要を上回ると、売り手が余剰在庫を処分するために低い価格を受け入れ、価格が下がります。反対に、需要が供給を上回ると、買い手は商品を諦めるより高い価格でも買おうと列を作るため、価格が上がります。均衡価格P*が、その物の価値を決定します。
このモデルを使えば、水とダイヤモンドの逆説を簡単に解き明かせます。水は豊富に供給され、需要との交点はほぼゼロの価格になります。この価格で水は、喉の渇きによる死を防ぐためだけでなく、芝生への散水にも使われます。一方、ダイヤモンドは世界のごく限られた場所でしか採掘されません。供給が限られているため、需要との交点は非常に高い価格となり、ダイヤモンドは結婚の誓いのような、きわめて高い価値を持つ用途に限られます。
実証経済学における因果関係
経済学はその黎明期から理論的な学問でした。哲学の一分野として生まれたのです。より近年では、豊富なデータと高性能なコンピューターが利用できるようになったことで、経済研究は実証的な方向へと移ってきました。
現代の実証経済研究における大きな進歩の一つは、因果関係の特定です。見かけ上の相関を因果関係だと過剰に解釈するのではなく、真の因果関係を明らかにすることです。経済学で因果関係を明らかにするのは困難です。市場に対する統制された介入には費用と倫理上の課題が伴うため、実験を行う機会は限られています(ただし、実験室実験やフィールド実験への関心が急増し、機会は増えています)。
経済学者は、実験を行わずに得られたデータから因果関係を立証するため、巧妙な方法を考案しなければなりません。お気に入りの研究を一つ挙げてみましょう。ミクロ経済学者なら、より名声の高い大学に進学することで卒業後の収入が増えるのかを調べたDaleとKrueger(2002)の研究を選ぶかもしれません。そこでは、名門大学に入学した学生の能力が高いために、正の相関が生じている可能性を説明しています。マクロ経済学者なら、大恐慌からの米国の回復にあたり、財政政策と金融政策のどちらがより大きく貢献したかを検討したRomer(1992)の研究を選ぶかもしれません。問題は、経済の悪化が好ましい政策を有害に見せるよう、逆方向に作用することがある点です。
株式市場の話に戻る
あなたが自分の仕事について説明するのを相手が辛抱強く聞いてくれたとしても、相手はなお、百万ドルの価値がある質問、「株式市場はこれからどうなるの?」への答えを期待しているかもしれません。今ごろ私を億万長者にしていたかもしれない株、アルトリアを思い出してください。Siegel(2005)によれば、過去数十年で最も好成績を上げた銘柄です。アルトリアが何を製造しているか、気になりますか。コンピューターや医薬品など、ハイテク製品だと予想するかもしれません。
アルトリアが製造しているのはタバコです。最近のスピンオフ以前、アルトリアはマールボロなどのタバコブランドを製造するフィリップ・モリスの親会社でした。高い税金や規制により、豊かな国々では喫煙が減少しています。それだけに、タバコ製造が有望な投資先だとは考えにくいでしょう。
タバコ銘柄の意外な好成績は、株価についての有益な経済学的知見を示しています。一般の投資家は市場平均を上回る成績を上げられると考えたくなりますが、数々の研究が示すように、通常はそうではありません。多くの銘柄に分散投資し、長期にわたって保有する方が得策です。




