インフレのダイナミクスは、多くの場合、何らかの形の フィリップス曲線によって説明される。イギリスの経済学者A. W. フィリップスにちなんで名付けられたこの曲線は、 英国の賃金と失業のデータを分析した同氏の研究が 基礎を築いたもので、インフレ率と何らかの経済的な余剰能力の指標との間の逆の関係を示す。文献で盛んに議論されている問題の一つは、この関係がどの程度将来を見据えたものかという点である。本稿では、インフレのダイナミクスにおける期待の重要な役割を示すため、 ニューケインジアン フィリップス曲線 (NKPC)の柔軟なバージョンを用いてこの問題を検討する。
NKPCは、名目的硬直性を伴う価格設定モデルから導かれる。最も一般的な定式化では、インフレ率は一期先のインフレ期待と現在の限界費用に依存する。NKPCの変種には、データに見られる持続性を説明するため過去のインフレ率への依存を含むものがあり、産出ギャップとの関係として表されることが多い。その際、限界費用と産出ギャップの関係をモデル化するため理論的な仮定が用いられる。NKPCは、政策分析に用いられるほとんどの動学的確率的一般均衡(DSGE)モデルに含まれている。その一例が、 Liberty Street Economics シリーズ で昨年取り上げられたFRBNY DSGEモデルである。
本稿では、より柔軟なNKPCのバージョン(2008年の論文 、掲載誌は American Economic Review)を紹介し、期待の役割をさらに強調する。具体的には、このバージョンでは、基調となるトレンドインフレ率が時間とともに変化することを認めており、1970年代の非常に高いインフレから1980年代半ば以降のより安定したインフレに至る米国の金融政策レジームの推移を捉えている。その結果得られるNKPCは、標準的な定式化と同様にインフレのダイナミクスを実質限界費用のダイナミクスと結びつけるが、二点で異なる。第一に、将来の複数期にわたるインフレ期待に加え、産出成長率と割引率の期待も含むため、より強い将来志向の要素を持つ。第二に、その係数はトレンドインフレ率の変化に伴い時間とともに変化することが認められている。
このNKPCモデルを推定するため、NKPCに含まれる変数の動きは、時変パラメータを持つ多変量自己回帰モデル(VAR)で記述できると仮定する。推定されたVARから基礎的なトレンドを得る。トレンドインフレ率は、短期的な変動が収束した後にインフレ率が落ち着くと予想される水準として定義される。インフレ率とそのトレンドとの差は、インフレの循環的変動、すなわち「インフレギャップ」を捉える。次に、NKPCの係数、特に、インフレと実体経済の間のトレードオフを測るNKPCの「傾き」を、モデルが示す予測がVARモデルの予測に一致するように基礎パラメータを選ぶことで推定する。この手続きにより、VARから得られるインフレギャップの予測を、NKPCの構成要素の観点から解釈することが可能となる。こうして、本稿のタイトルの問いに答えることができる。すなわち、インフレのダイナミクスにおいてインフレ期待はどの程度重要か、という問いである。
本モデルのVARには、インフレ率、労働分配率、産出成長率、割引率の指標が含まれており、期間は1960年第3四半期から2015年第2四半期までである。最初の三変数は非農業部門の企業セクターに関するものである。労働分配率(実質賃金と労働生産性の比率)は実質限界費用の代理変数であり、このモデルでは単位労働費用が限界費用に比例するためである。
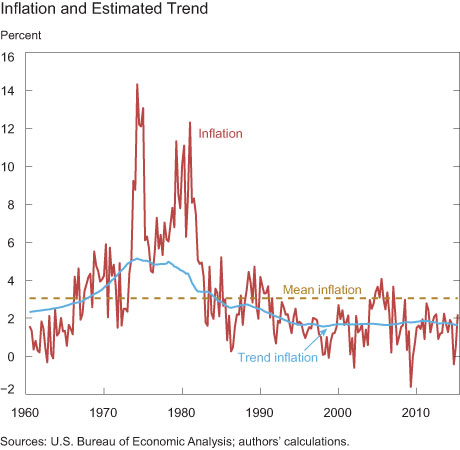
以下のチャートは、インフレ率の系列(赤線)、サンプル期間の平均(破線)、各時点におけるトレンドインフレ率の中央推定値(青線)を示している。トレンドインフレ率は、サンプルの始まりの年率換算で約2.5%から1970年代半ばには5.0%をわずかに上回る水準まで上昇し、その後低下して2000年代初頭には約1.5%となる。それ以降は1.6%から1.8%の範囲で安定している。インフレ率とそのトレンドとの差はほとんど持続性を示さず、特に大いなる安定期以降はそうである。
次のチャートは、同じ手法で推定された労働分配率とそのトレンドを示している。
チャートが示すとおり、労働分配率は1980年代に低下し始め、2000年代初頭以降はさらに顕著に低下している。労働分配率のギャップ、すなわち推定トレンドを下回る労働分配率の低下は、経済の余剰能力の指標を与える。この指標は、産出ギャップの指標よりもインフレ圧力のより良い尺度であるとされる(参考として、1999年の論文 (掲載誌: Journal of Monetary Economics )および 2002年の論文 (同誌掲載)を参照)。労働分配率のギャップは、大不況が始まるまで比較的安定しているが、その時点で労働分配率がトレンドを大きく下回り、大きな負のギャップが生じる。
以下は、NKPC係数の時変推定値をプロットしたものである。上段は限界費用の係数ktと、一期先のインフレ期待の係数b1tである。下段は、将来のインフレ期待の和の係数b2tと、産出成長率と割引率の期待の係数b3tを示している。グラフの点線は、単純化のためトレンドがゼロに等しいと仮定し、トレンドインフレ率に時間変動がない場合の推定値を示す。その場合、最後の二つの期待項は消えることに注意されたい。
これらの推定値の注目すべき特徴は、トレンドインフレ率が高い時期には、NKPC曲線がより平坦になり(ktが低下)、より将来志向的になる(btの係数が上昇する)ことである。これは直感的に理解できる。価格が粘着的な場合、価格を据え置くことのコストはトレンドインフレ率とともに上昇し、これにより企業は価格設定においてより将来を見据えるようになる。その結果、インフレは現在の経済状況に対する感応度が低下し、予想される将来のギャップに対してより敏感になる。では、将来の状況は現在の状況よりもどの程度重要なのか。
以下のチャートがその答えを示している。推定トレンド(赤の実線)からの乖離として測定される短期的なインフレ変動を、現在要素(青の棒)と期待要素(金色の棒)に分解している。
サンプル期間の大半において、将来志向の要素が現在要素を圧倒的に上回っている。1960年代後半から1970年代初頭の負のインフレギャップの大部分、および大インフレ期の正のスパイクは、期待要素によって説明される。これらの結果は、1960年代後半と1970年代にはインフレ期待が十分に定着していなかったことを示唆している。同時期には、小さな同時点のギャップが、同じ方向への期待要素の大きな動きと関連していたためである。1980年代初頭以降、期待要素ははるかに安定してきた。実際、本分析の主要な発見は、2007年以降インフレ期待が安定したままであったことである。その間、労働分配率がトレンドを下回って低下したことにより、現在要素は大きく低下したにもかかわらずである。
本稿は、 ニューヨーク連邦準備銀行のLiberty Street Economicsブログに最初に掲載され、 タイトルは“How Much Do Inflation Expectations Matter for Inflation Dynamics?“として掲載されたもので、同行の許可を得てここに再掲載している。本稿で表明された見解は執筆者のものであり、必ずしもニューヨーク連邦準備銀行または連邦準備制度の立場を反映するものではない。掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
The Agendaの最新情報を追うには、 週刊ニュースレターを購読してください。
執筆者: Argia Sbordone は、ニューヨーク連邦準備銀行の調査・統計グループの副総裁である。Sara Shahanaghiは、同行の調査・統計グループの上席リサーチアナリストである。
画像:パリ郊外のクルブヴォワにあるフランス企業の本社の様子。REUTERS。




