近年の経験は、金融セクターと実体経済の結びつきをより深く理解する必要性を浮き彫りにしてきました。このテーマには多大な研究努力が注がれてきましたが、なお多くの疑問が残されています。その一つは、経済活動や金融市場の変動を説明するうえで、金融セクター内部から生じるショックと、経済の実体部門から生じるショックがそれぞれどれほど重要なのかという点です。
リスクテイクの行き過ぎを招いたものは何か?
多くの論者は、銀行のリスクテイクの拡大が2000年代初頭の過剰な融資につながり、その後、2007-2008年の危機の一因となったという見方で一致しています。しかし、何がこのリスク選好の高まりを招いたのかは、あまり明らかではありません。
一つの見方は、リスク移転の機会の拡大や、偏りのある報酬制度の普及など、金融システムの変化が原因だったというものです(例:Rajan 2005)。
別の解釈では、銀行のリスクテイク行動は主として銀行セクターの外部で起きた動向に左右されたと考えます。たとえば、緩和的な金融政策が危機前に銀行へ過度なリスクを引き受ける誘因を与えたとして批判されてきました。これは、いわゆる金融政策のリスクテイク・チャネルです(例:Adrian and Shin 2010; Jiménez et al. 2009; Ioannidou et al. 2009; Maddaloni and Peydró 2011)。
証券化市場についてはどうでしょうか?
同様に、危機前の融資ブームを促した重要な要因であり、サブプライム危機の大きな一因でもあったという点で、証券化に対する広範な認識が共有されています。Keys et al. (2010) と Purnanandam (2011) は、証券化の広範な利用が、融資の量と質の両面で銀行の行動に影響したことを示しました。ここでも、証券化市場の変化を何が引き起こしたのかは明らかではありません。
銀行が投資家にリスクを移転しやすくする金融革新が原因かもしれません。
また、投資家のリスク資産への選好を変化させた金融政策のスタンスの変化など、証券化市場の外部の変化が証券化を促した可能性もあります。
たとえば Borio and Zhu (2008) は、低金利が投資家による証券化商品への選好と需要を高めると論じています。これはしばしば、金融政策の「利回り追求効果」と呼ばれます。一方、銀行は通常、金融政策の影響を緩衝するために証券化を利用します。とりわけ、金利が低下すると、融資をバランスシート上で保有して資金調達するほうが安価で容易になるため、銀行による証券化の供給は減少します(Estrella 2002, Loutskina and Strahan 2009, Loutskina 2011)。
ショックの発生源を明確に把握する必要がある
銀行や証券化市場に起因するショックを他のショックから切り分けることは、金融システムとマクロ経済の相互作用を理解するうえで重要です。これは、ショックの創出と増幅の双方における金融システム全体の役割を評価する助けとなるはずであり、その評価は金融規制の設計にとって重要な材料です。たとえば、金融変数の変動が主に実体経済へのショックに反応して生じるのであれば、規制の余地はより限られます。さらに、異なる種類の金融ショックを特定することは、それらのマクロ経済的帰結を研究するための前提条件です。金融ショックの種類によって産出と物価への影響は異なる可能性があり、それに応じて異なる政策対応が必要になります。
理論に基づく実証的アプローチでショックを切り分ける
近年の論文(Peersman and Wagner 2015)では、構造ベクトル自己回帰モデルを用いて、銀行セクター、証券化市場、マクロ経済の結びつきを分析しました。銀行のリスクテイクと証券化に関する理論モデルに基づき、構造ベクトル自己回帰モデルの中で、次の3種類の金融ショックを特定します。
リスクテイク・ショックは、銀行がバランスシート上でリスクを保有するコスト(実際のコストまたは認識されるコスト)を変化させます。たとえば、銀行が一時的にリスクを過小評価(過大評価)する場合、銀行経営者のリスク移転誘因が変化する場合、あるいは救済への期待の変動によるモラルハザードが生じる場合に発生し得ます。
証券化ショックは、銀行にとって融資を証券化する魅力を高めたり、低下させたりします。たとえば、技術進歩のトレンドに対する証券化市場の金融革新や、証券化資産への需要の変動が原因となることがあります。
融資ショックとは、たとえばモニタリング費用の変化や、実体経済の動向によらない融資需要の変化によって、銀行が融資を拡大する収益性が高まるショックです。
金融ショックはマクロ経済にとって重要
1970-2008年の期間を対象に、米国の構造ベクトル自己回帰モデルを推定しました。結果は、金融ショックがマクロ経済変動の重要な要因であることを示しています。これらを合わせると、米国の産出変動の30%超を説明します。
金融ショックと経済への影響
以下の図は、3種類の金融ショックが実質GDPと物価水準に及ぼす動学的効果をそれぞれ示しています(各図は、期間ゼロにおける外生的な1標準偏差ショックへのインパルス応答を示します)。
図1:3種類の金融ショックの動学的効果
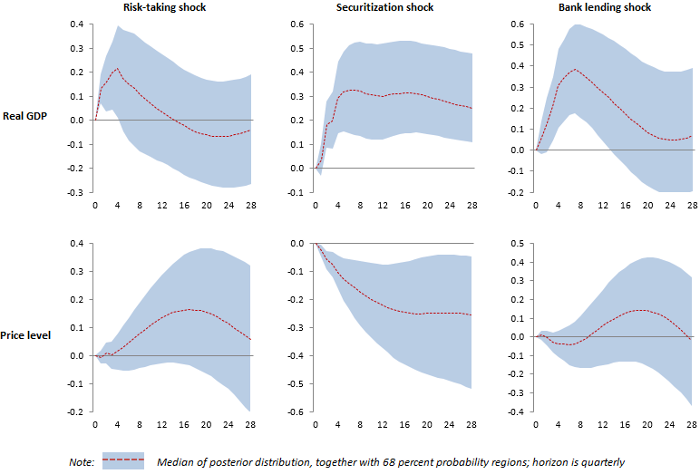
この図から、拡張的な証券化ショックは実質GDPの恒久的な上昇をもたらし、それに伴って物価水準が低下することが分かります。言い換えれば、これは技術ショックや供給側ショックで典型的に見られるパターンです。この結果は、証券化手法が資金調達制約を緩和し、経済における資源のより効率的な配分を促すという見方と整合的です。
対照的に、融資ショックとリスクテイク・ショックが経済活動に及ぼす影響は一時的なものにとどまり、物価水準を(緩やかに)上昇させる傾向があります。したがって、両ショックのパターンは総需要ショックに似ています。
金融システムの変動がすべてシステム内部から生じるわけではない
本分析で興味深いのは、銀行による証券化と融資の保有の変化が、証券化市場やリスクテイクとは無関係なショックによって主に左右されているという結果です。これは、データで観察される証券化とリスクテイクの変動のかなりの部分が、実際には経済の別の場所で起きた動向への内生的な反応であることを示唆しています。
マクロ経済政策
金融ショックがマクロ経済変動の重要な要因である以上、政策当局は金融システムの役割をより適切に考慮する必要があります。そのためには、金融システムがショックの発生源となる余地を減らす取り組みが考えられます。特に、銀行のリスクテイク抑制や証券化市場のシステミックリスク低減を目指す現在の規制の取り組みは、すでにその方向に進んでいます。
政策当局は、経済変動に対応する際、ショックの発生源も考慮する必要があります。とりわけ、最適な政策対応を決めるうえでは、ショックの発生源が重要であることを、私たちの結果は示しています。たとえば、証券化市場に起因する拡張的ショックはデフレ傾向を伴う生産性ショックに似ている一方、リスク選好の高まりによるショックは、逆にインフレ率の上昇につながる傾向があります。実務的には、中央銀行は経済全体の融資総額の変化だけでなく、そうした変化に対する銀行(融資の保有)と市場(証券化)の寄与も考慮すべきであることを意味します。
政策当局への注意喚起
私たちの結果は、金融セクターの変化をあまりに安易に解釈しないよう、政策当局に注意を促すものでもあります。たとえば、証券化の変動は証券化市場そのものに起因すると考え、金融規制に影響を及ぼすとみなすのが自然に思えるかもしれません。しかし、証券化とリスクテイクの変化のうち、それぞれの変数自体へのショックによって引き起こされる部分は小さいようです。したがって、こうした変動の大部分は、経済の別の場所で起きている動向への反応です。このことは、政策分析において金融システムのショックと内生的反応を明確に区別する必要性を強調しています。
参考文献
Adrian, T and H Shin (2010), “Financial intermediaries and monetary economics”, in B M Friedman and M Wordford (eds.) Handbook of Monetary Economics, Chapter 12: 601-650.
Borio, C and H Zhu (2008), “Capital regulation, risk-taking and monetary policy: a missing link in the transmission mechanism?”, BIS Working Paper Series, 268.
Estrella, A (2002), “Securitization and the efficacy of monetary policy”, Economic Policy Review: 243-255, Federal Reserve Bank of New York.
Ioannidou, V, Ongena, S and J Peydrò (2009), “Monetary policy, risk-taking and pricing: Evidence from a quasi-natural experiment”, manuscript, Tilburg University.
Jiménez, G, Ongena, S, Peydrò J, and J Saurina (2009), “Hazardous times for monetary policy: What do twenty-three million bank loans say about the effects of monetary policy on credit risk-taking?”, Bank of Spain Working Paper Series, 833.
Keys, B, Mukherjee, T, Seru A, and V Vig (2010), “Did securitization lead to lax screening? Evidence from subprime loans”, The Quarterly Journal of Economics 125(1): 307-362.
Loutskina, E (2011), “The role of securitization in bank liquidity and funding management”, Journal of Financial Economics 100: 663-684.
Loutskina, E and P Strahan (2009), “Securitization and the declining impact of bank finance on loan supply: Evidence from mortgage originations”, Journal of Finance 64(2): 861-889.
Maddaloni, A and J Peydro (2011), “Bank risk-taking, securitization, supervision, and low interest rates: Evidence from the Euro area and U.S. lending standards”, Review of Financial Studies 24: 2121-65.
Peersman, G, and W Wagner (2015), “Shocks to bank lending, risk-taking, securitizaton, and their role for U.S. business cycle fluctuations”, CEPR Discussion Paper 10547.
Purnanandam, A (2011), “Originate-to-distribute model and the subprime mortgage crisis”, Review of Financial Studies 24(6): 1881-1915.
Rajan, R (2005), “Has financial development made the world riskier?”, NBER Working Paper No. 11728.
この記事は VoxEUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Gert Peersmanは、ゲント大学(金融経済学部)の経済学教授です。Wolf Wagnerは、ティルブルフ大学の経済学教授であり、European Banking Centerの会長です。
画像:パリ郊外のクルブヴォアにあるフランス企業の本社を望む景色。REUTERS。




