学術経済学者は通常、通貨・預金比率(C/D比率)またはその逆数を用いて、銀行危機について一般市民がパニックに陥ったかどうかを検証してきた(Bernanke and James 1991, Friedman and Schwartz 1963)。銀行の安全性に懸念が生じると、一部の預金者は銀行から資金を引き出して現金で保有し、自らを守ろうとする。その結果、C/D比率が上昇する。私たちはC/D比率を用いて、近年の世界金融危機における一般市民のパニックの規模を評価し、大恐慌と比較する。
2008年秋、複数の先進国でC/D比率がかなり大きく上昇した
通貨保有に関するデータによると、すべてではないものの、ほとんどの先進国で2008年秋から2009年初頭、とりわけ2008年10月に、C/D比率が一時的に上向く動きが見られた。調査対象とした8つの先進国のうち、リーマン・ブラザーズの破綻と危機の始まりに対する初期のパニック反応が最も明確に見られたのは英国、米国、ユーロ圏、ニュージーランドであり、オーストラリアとカナダへの影響はせいぜい小幅だった。日本とスウェーデンでは全体としてほとんど影響がなかった。
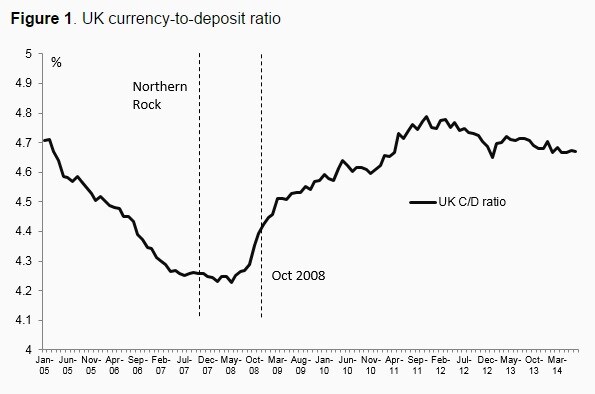
英国のC/D比率は、それまで続いていた低下傾向が2007年半ばに終わり、2008年第4四半期に急上昇した。図1が示すように、英国のC/D比率の従来の低下傾向(おそらく主に決済技術の技術的変化が要因)は、2007年半ばごろに終わったように見える。ただし、2007年9月/10月のノーザン・ロックをめぐる取り付け騒ぎの最中に、C/D比率が大きく急上昇した兆候はほとんどない。同行は小規模な地方銀行と見られ、問題は主として固有のもので、システム全体への影響はほとんどないと考えられていたためかもしれない。しかし、2008年10月のC/D比率の月次上昇幅は1.5%とかなり大きく、その後数か月にもさらに大幅な上昇が続いた。その結果、C/D比率の3か月前比の変化率は2008年12月/2009年1月にほぼ3%のピークに達した(図2参照)。1
図1。英国の通貨・預金比率
出典: イングランド銀行、Haver Analytics、Morgan Stanley Research。
図2。英国の通貨・預金比率の変化

出典:イングランド銀行、Haver Analytics、Morgan Stanley Research。
米国とユーロ圏でもC/D比率は大きく上昇した。米国でもC/D比率の低下傾向が同様に転換しているが、その反転は英国ほど急ではない。2008年3月のベアー・スターンズ救済後に比率が先行して上昇し、9月には政府支援機関(GSE)であるファニーメイとフレディマックの救済を受けて安堵感から下落した後、2009年3月ごろまで月次の大幅上昇が連続した兆候がいくらか見られる(図3参照)。その結果、3か月前比の変化率は2009年2月に2%を超えてピークに達した。英国や米国とは対照的に、ユーロ圏のC/D比率は危機前から上昇傾向にあった。これはおそらく、国際的な価値保存手段として高額ユーロ紙幣の利用が増えていたためである。しかし、この上昇傾向は2006/07年には鈍化していた。その後、2008年10月にC/D比率は5%を超えて顕著かつ急激に上昇した(図4参照)。ただし、これは一度限りの動きで、その後の反転もなければ上昇の継続もなかった。
図3。米国の通貨・預金比率

出典:米連邦準備制度理事会、Haver Analytics、Morgan Stanley Research。
図4。ユーロ圏の通貨・預金比率

出典:欧州中央銀行、Haver Analytics、Morgan Stanley Research。
C/D比率に影響を及ぼしていた可能性のある他の要因はあったのか?
リーマン破綻と、その後の政治・経済の混乱は、ほとんどの先進国で既に進行していた景気の急激な後退を悪化させた。これを緩和するため、ほぼすべての国の中央銀行は数か月以内に短期政策金利をゼロ下限まで引き下げた(図5参照)。
図5。米国、英国、ユーロ圏の政策金利

出典:イングランド銀行、米連邦準備制度理事会、欧州中央銀行、Morgan Stanley Research。
通貨には利息が付かない一方、預金の大半には一定の利回りがある。そのため、金利の低下は現金保有の相対的な魅力を高める。実証研究の大半は、現金保有の金利弾力性が小さいながらも統計的に有意であることを示している。それでも私たちは、2008年秋のC/D比率の一時的な上昇を金利に帰することはできないと考える。理由はいくつかある。
金利は2009年3月まで概ね低下し続けており、そのころには一時的なパニックは収まりつつあった。仮に金利の影響でC/D比率の初期上昇を説明できても、パニックが収まった後になぜその影響が薄れたのかは説明できない。相対金利の影響は通常、当初は小さく、時間とともに大きくなる。少なくとも英国とユーロ圏では、C/D比率は2008年10月にまず急上昇し、その後すぐにトレンドへと戻った。これは、相対金利への反応というより、短期間のパニックの発生と終息にずっと整合的である。
金利弾力性に関する実証研究は、その弾力性がC/D比率の一時的な上昇を説明するには小さすぎることを示している。また、今回のサンプルの各国について、金利変化と通貨保有の変化の相関を調べた。この関係は通常マイナスだったものの、その大きさは比較的小さかった。さらに、ユーロ圏のC/D比率が2008年10月に大幅上昇した際、金利は3.75%で、景気循環上のピークをわずか50bp下回るにすぎなかった。一方、英国では近年、C/D比率と定期預金金利の間にある種の逆相関があったように見える。
スウェーデンなど一部の国では、この時期に金利が急低下し、2008年9月の4.75%から2009年4月には0.5%、2009年7月には0.25%となったにもかかわらず、C/D比率に実質的な変化は見られなかった。
通貨への移行は主として、最も高額面の紙幣の保有が急増したことによるもので、初期のパニックと整合的である(図6参照)。
総じて、C/D比率の一時的な上昇は相対金利の影響ではなく、初期のパニックによるものだったと私たちは考える。
図6。流通通貨の増加を主に牽引したのは高額面紙幣だった

出典:米国財務省財政局、イングランド銀行、欧州中央銀行、Morgan Stanley Research
大恐慌と比べると、パニックは小規模で、ごく短期間にとどまった
米国では、C/D比率の月平均変化率は2008年10月から2009年3月まで0.8%で、1930~33年の1.6%と比べて低かった。1931年と1933年には、C/D比率の3か月前比の変化率が20%を超える時期もあった(図表7参照)。一般市民が預金から現金へ大規模に移行したことについて、Friedman and Schwartz(1963)は、広義の米国マネーストックが1929~33年に縮小した主な理由の一つとして挙げた。銀行破綻を経験し、その後も破綻が起きると予想したことから、この移行は主として一般市民による銀行取り付けとされた。これに対し、英国では経済不況にもかかわらず、当時大きな銀行破綻はなく、そうした事態が起きるとの一般的な予想もなかった。そのため、1920年代の英国C/D比率の緩やかな低下傾向は1930年代も続いた(図7参照)。
図7。戦間期の米国と英国の通貨・預金比率*

出典:Friedman and Schwartz 1963、Sheppard 1971、Morgan Stanley Research
*戦間期の英国C/D比率のデータは年次データ
政策当局者は大恐慌時の過ちから学び、多数の介入によって、銀行システムを支えるために「あらゆる手段を講じる」という信頼できるメッセージを送った
当時の連邦準備制度理事会議長Ben Bernankeは、Milton Friedmanを称える2002年の会議でのスピーチでこう述べた。「連邦準備制度の公式代表という立場を少しだけ利用して、話を締めくくりたいと思います。MiltonとAnnaに申し上げます。大恐慌について、あなた方の言う通りでした。私たちが引き起こしたのです。大変申し訳ありません。しかし、あなた方のおかげで、二度と同じことはしません」。大恐慌とは対照的に、主要中央銀行と各国政府は危機の際、金融システムを支えるため、極めて断固として多方面から行動した。特に、銀行システムに巨額の追加流動性を注入し、金利をゼロ下限まで引き下げ、その後さらに量的緩和を実施した。2 預金保険制度を拡充し、最後の貸し手としての融資制度へのアクセスを広げて条件を緩和したほか、短期市場が機能不全に陥った場合には最後のマーケットメーカーとなった。リーマン・ブラザーズ破綻後、G7がシステム上重要な大手銀行のさらなる破綻を防ぐと約束したことが、おそらく単独では最も重要な措置だったと私たちは考える。多数の介入が組み合わさることで、当局は銀行システムを支えるためにあらゆる手段を講じるという信頼できるメッセージが発せられた。
免責事項:Charles GoodhartはMorgan Stanleyのシニア・アドバイザーである。Goodhart氏は個人として、ロンドン・スクール・オブ・エコノミクスのFinancial Markets Groupをはじめ、他の組織や企業に経済問題に関する助言を行っている。
著者注:本記事は、2015年3月9日にMorgan Stanley Research向けに公表された調査に基づく。本記事は、いかなる有価証券/金融商品を購入または売却する申し出でも、取引戦略への参加を促すものでもない。調査公表日現在の重要な開示情報については、The Gilt Edge – UK Interest Rate Strategy and Economics Monthly: Measuring Public Panic in the Great Financial Crisis(2015年3月9日)に掲載された原文を参照されたい。Morgan Stanleyに関する重要な最新の開示情報については、Morgan Stanleyの開示ウェブサイトにある、本記事の対象である発行体に関する開示を参照されたい(https://www.morganstanley.com/researchdisclosures)。
参考文献
Ashworth, J(2013)、「金融危機における主要西側中央銀行による量的緩和」、S N Durlauf and L E Blume(編)、 New Palgrave Dictionary of Economics。
Bernanke, B(2002)、「Ben S. Bernanke理事の発言」、Milton Friedmanを称える会議、シカゴ大学、米国イリノイ州シカゴ、11月8日。
Bernanke, B and H James(1991)、「大恐慌における金本位制、デフレ、金融危機:国際比較」、R G Hubbard(編)、 Financial Markets and Financial Crises、米国イリノイ州シカゴ:シカゴ大学出版局。
Friedman, M and A J Schwartz(1963)、 A Monetary History of the United States, 1867-1960、米国ニュージャージー州プリンストン:プリンストン大学出版局。
Goodhart, C A E and J Ashworth(2014)、「灰色経済を垣間見ようとする」、VoxEU.org、10月8日。
Sheppard, D K(1971)、 The Growth and Role of UK Financial Institutions 1880-1962、ロンドン:Methuen & Co Ltd Publishers。
脚注
1 金融危機の影響が収まった後もC/D比率を押し上げ続けた可能性のある他の要因については、Goodhart and Ashworth(2014)を参照。
2 金融危機の間に主要中央銀行が実施した量的緩和の概要については、Ashworth(2013)を参照。
本記事は VoxEUとの協力により公開されている。公開は、世界経済フォーラムによる見解への賛同を意味しない。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Jonathan AshworthはMorgan Stanleyの英国担当エコノミスト。Charles A.E. Goodhartはロンドン・スクール・オブ・エコノミクスのFinancial Markets Groupの名誉教授。
画像:2007年2月14日、シンガポールの中心業務地区で建物の前を歩く男性。REUTERS/Nicky Loh。




