この記事は当初、 フィナンシャル・タイムズに掲載されました。
関連記事:
数週間にわたり相反するメッセージが続いた後、米連邦準備制度(FRB)は水曜日、 これまでで最も明確なシグナル を発し、12月に短期金利が引き上げられる可能性が真剣に検討されていることを示した。
この声明は金融市場に即座の影響を与えた。市場は、FRBの複数の要人による相反する発言の中で、FRBの意図を読み解くのに苦慮してきた。コーナーストーン・マクロの試算では、12月16日に利上げが行われる市場織り込み確率は、現在50%をわずかに上回る水準となっている。
水曜日に開かれた直近の政策会合後に発表されたFRBの新たな文言は、12月の利上げが確実になったことを決して意味するものではない。
意見の対立は 、FRB内部で、加速するインフレと賃金の明確な裏付けがないまま利上げすべきかどうかをめぐるものであり、依然として非常に現実的だ。そして最終的な判断は、木曜日発表の第3四半期の国内総生産(GDP)統計に始まり、決定的に重要な金曜日の賃金統計、さらにその1週間後の雇用統計へと続く、経済指標の集中的な発表に左右されることになる。
しかし、水曜日のFRBのメッセージにおける数点の重要な変更により、同行内での議論の全体像はより明確になった。
特に、9月の会合では金融市場と海外経済の混乱がFRBの審議に過大な影響を与えていたが、10月には米連邦準備制度が再び国内データに焦点を戻した。
不安定な金融市場と低迷する世界経済からの、米国の成長とインフレに対するリスクを警告する文言を削除したことで、FRBは利上げへの大きな障壁の一つを取り除いた——FRBは海外情勢を引き続き注視していると主張してはいたが。
考えられる含意の一つは、FRBがECBと中国人民銀行による最近の金融緩和措置を、世界経済の成長を後押しするため、米国にとって純プラスとみなしている、ということだ。
さらなる ECBによる金融緩和 は、特に12月に実施される場合、ドル高を招くことで米国に厄介な打撃を与えかねない。特にFRBがその月に利上げへ向けて準備を進めている場合はなおさらだ。メシロウ・ファイナンシャルのチーフエコノミスト、ダイアン・スワンクは、FRBが「どちらの毒を選ぶか」を決めなければならないと考える人々の一人だ。
「強いドルは、崩壊しつつある世界経済よりはましな毒だ。世界の他の国々は、できる範囲で踏み出している……。そのおかげでFRBは、海外リスクに関してもう少し余裕を持てる」と彼女は述べた。
軟調な指標が続いているにもかかわらず、FRBは、 米国の個人消費の強さを表す文言を引き上げることも決定した。個人消費は経済の圧倒的に最大の牽引役である。木曜日のGDP統計でこの見方が確認されれば、米国の需要の健全性に関する強気の見解となる。たとえそれが、FRBによる雇用統計の弱さの認識と併せて示されたとしても、そうである。
もう一つの大きな変化は、FRBが12月15~16日の会合を、利上げの是非を検討する機会として明示的に挙げたことだ。FRB議長らは常にすべての会合が「流動的」だと主張してきたが、多くの金融市場関係者は、中央銀行が静かに 2015年の利上げを断念し始めているとの見方へと傾き始めていた。
「FRBは市場に備えを促すために、わざわざ手を尽くした」と、プルデンシャル・フィクスド・インカムのチーフ投資ストラテジストであるロバート・ティップは述べた。「前回の会合での比較的慎重な姿勢からすると、積極的でタカ派に傾く可能性のある側への、意外な転換だった」。
FRBが言及しなかった追加的な好材料は、今週議会で債務上限を引き上げ、 2年間の予算合意への道を開いた取引だ。これにより、12月の政府機関閉鎖、あるいはさらに深刻な財政危機の危険は取り除かれるはずだ。そうした事態が起きていれば、その月のFRBの政策変更の可能性は即座に消えていただろう。
数多くの重要な経済指標の発表に加え、ここから注目すべき主な材料には、水曜日の会合の議事要旨、12月2日のジャネット・イエレンFRB議長の講演、そしてその翌日の議会証言がある。
12月は確実に議論の中心となったが、まだ決して確実なわけではない。雇用統計はさらに弱まる可能性があり、インフレと賃金は依然として低調だ。イエレン議長は、ハト派の二人組であるラエル・ブレイナードとダニエル・タルーロ(いずれもFRB理事)のいずれかから明確な反対意見が出る危険がまだあるならば、利上げにさらに慎重になるかもしれない。
しかし、9月の会合で不明瞭なメッセージにより市場を混乱させた後、FRBは水曜日により明確な指針を示した。12月は照準に入っており、トレーダーは「警告されていなかった」とは言えない。
この記事は当初、 フィナンシャル・タイムズに掲載されました。本稿の掲載は、世界経済フォーラムによる見解の是認を意味するものではありません。
The Agendaの最新情報を追うには、 週刊ニュースレターに登録してください。
著者:フィナンシャル・タイムズは、英国および国際的なビジネス、金融、経済、政治ニュースの最新動向を取り上げ、論評し、分析しています。
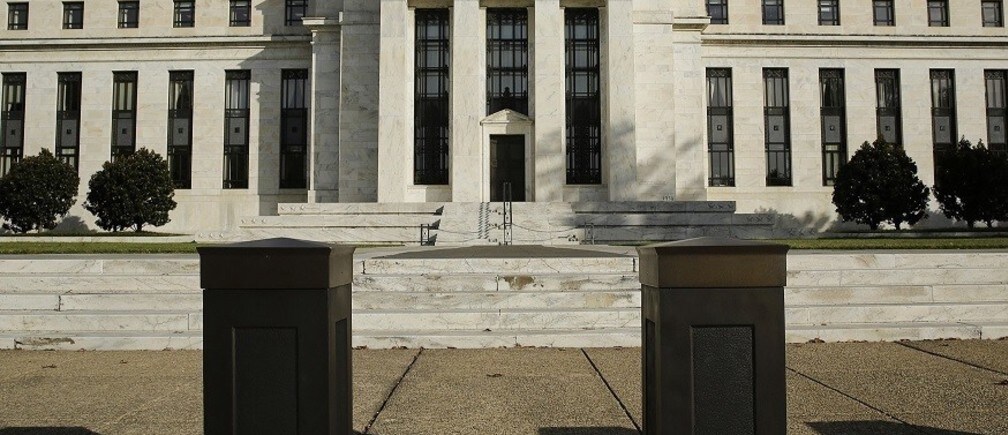
画像:米連邦準備制度理事会の建物が、警備用の柵の向こうに見える。REUTERS/Gary Cameron.




