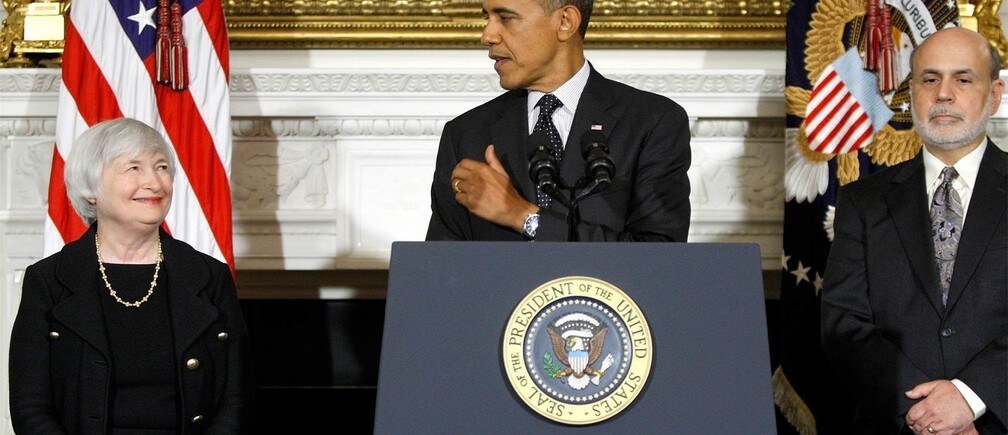
中央銀行のトップが、前任者以上に困難な状況に置かれることは想像しがたい。それでもイエレンは、2014年初めにベン・バーナンキの後任として連邦準備制度理事会(FRB)議長に就任すると、数多くの課題に直面することになる。リーマン・ショックから5年が経った今も、FOMCは今後FRBがどの方向に進むべきかをめぐって深く分裂している。
イエレンは三つの難しい課題を乗り越えなければならない。first、最も差し迫った課題は、低迷する米国経済の管理である。バーナンキ率いるFRBは、景気後退から回復へと経済を導いたが、米国を完全な経済の潜在力まで回復させることは、ついぞできなかった。根強い高失業率と低迷したままのインフレは、需要の弱さが重大な問題であることを示しており、FRBは成長を押し上げるためにさらに踏み込むことができるし、そうすべきであることを示唆している。この仕事は容易ではない。政府閉鎖から新興市場全体の成長鈍化に至るまで、経済の逆風は数え切れないほどある。
一方で、FRB内では成長を押し上げる最善の方法について合意がほとんど存在しない。FOMCの一部のメンバーは資産購入の継続、すなわち量的緩和(QE)を支持しているものの、他のメンバーはQEのリスクとリターンの取引条件を魅力的でないと考えている。そのため一部のFOMCメンバーは、市場の期待を高めるために、より多くのコミュニケーションを活用すべきだと主張している。将来にわたり金利を低く据え置く約束、さらには経済が過熱した後もしばらくの間それを維持する約束は、景気を刺激するはずである。しかし、多くのエコノミストは、近年の賃金と物価の予想外の低い伸びを埋め合わせるために、FRBは「キャッチアップ型インフレ」を少しの間容認すると約束すべきだと考えているものの、FOMCにおいては、短期間であっても穏やかなインフレを容認する姿勢は低い。市場がFRBの約束をはったりだと見なせば、そのコミュニケーション政策は機能しないだろう。
イエレンは大胆に行動する必要がある。対応の遅れはコストを伴う。失業者が職に就けない期間が長引くほど、彼らが新たな雇用を見つけることは難しくなり、米国の成長の潜在力も低下する。さらに、半decade以上にわたり2%のインフレ目標を下回り続け、「最大雇用」の使命も大きく果たせずにいる中で、FRBの有能かつ的確な経済運営に対する評判は危機にさらされている。
第二に、イエレンは、FRBが異例の措置から出口戦略を管理できることを市場に確信させなければならない。長年のQEによってFRBのバランスシートが拡大したことで、ウォール街の一部では制御不能なインフレへの懸念が高まっている。しかし、それはリスクではない。超過準備に対して支払う金利を調整することで、FRBは巨額の準備金を抱える銀行による貸出を、極めて迅速に抑制できる。この点を伝えることは、FRBの独立性に対する政治的な脅威を鎮める上で重要になる。また、金利が上昇し始めた後、1〜2年にわたるバランスシートの損失を巧みに乗り切る必要が生じるかもしれない。FRBは近年、バランスシートの利益を財務省に繰り入れてきており、その額は、金利上昇により保有資産の価値が低下した際に生じるとみられる小幅な損失を十分に補える規模である。議会にいるFRBの反対派が、損失を「無責任な」FRBの政策を攻撃する修辞的な武器として使うことを止められることは、ほぼ確実にないだろう。
より深刻となりうるのは、経済成長が加速するにつれてFRBに課される規制上の課題である。銀行の レバレッジは危機前の水準を大きく下回っており、金融セクターの利益とボーナスは比較的控えめに見え、一部の重要な分野では貸出基準が依然として厳しすぎる。しかし、回復が強まれば危機後の慢心を招く恐れもある。業界のリーダーらは、危機後の規制はやりすぎだとすでに主張しており、FRBが主導したマクロプルーデンス政策は縮小されるべきだと訴えている。FRBは、好況期にも警戒を怠らないことを示す必要がある。
第三に、イエレンは、危機への対応として、FRBの金融政策の枠組みがどのように進化すべきかをめぐる議論に決着をつけなければならない。大不況以前、FRBの金融政策は、他の先進国のほとんどの中央銀行と同様に、低く安定したインフレを、マクロ経済運営の出発点であり到達点とみなしていた。しかし、インフレを低水準で比較的安定させ続けたことは、大規模な景気の崩壊を防ぐことにはならなかった。また、急速な回復を促すこともなかった。さらに、長年にわたる低インフレは、FRBの基準となる短期金利(金融政策を決定する主要な手段)を含め、経済全体の金利を押し下げる一因となった。その結果、危機が発生した際にFRBは、政策金利をゼロまで引き下げる前に、利下げできる余地がほとんどなかった。いったんこの「ゼロ金利の下限」に行き詰まると、FRBは成長を押し上げる方法の決定に苦慮した。その結果、回復は停滞した。いくらかの政策上の革新がなければ、FRBが「最初の頼みの綱」としての経済安定化の役割は、着実に損なわれていくかもしれない。
幸いにも、バーナンキ氏は副議長のイエレン氏の多大な助言を受けつつ、FOMCを、三つの課題すべてに対処するのに役立ちうる新たな政策枠組みへと導いた。危機とその余波から得られる最も重要な教訓は、純粋なインフレ目標政策では、中央銀行が抑制でき、かつ抑制すべき経済活動の大きな変動に経済が脆弱なままになる、ということである。2012年12月にFRBが採用した金利ルール(短期的なインフレ期待が2.5%を超えない限り、失業率が少なくとも6.5%に下がるまで金利を低く維持するという約束)は、より包括的な枠組みへの一歩である。このルールは、需要が極めて低い一方でインフレは安定している可能性を認めており、インフレが目標からそれほど遠くない場合でも、FRBが経済を刺激する余地を与えている。しかし、イエレン議長のもとでFOMCは、さらに踏み込み、危機の期間が過ぎた後にも適用され、今後のFOMCがいつ金融緩和または引き締めを行うかを明確に定める枠組みを採用すべきである。
最も自然な進化は、名目GDPの目標に向かうことである。名目GDP(NGDP)とは、経済において毎年支出または稼得されるすべての金額の、ドル建ての価値にほかならない。NGDPは需要の広範な指標であり、インフレと財・サービスの実質生産の双方とともに上昇する。FRBが過去20年間にわたり低インフレを信頼性高く目標としてきたのと同じように、NGDPの安定した成長経路を信頼性高く目標とするなら、企業や家計は、需要の不足が深刻な景気後退を招くことを恐れる理由がなくなるだろう。また、需要(およびNGDP)が極めて低い一方で、インフレはやや低い程度にとどまる現在のような状況では、FRBはより積極的に行動すべきであることが明確になるだろう。さらに、NGDPが望ましいトレンド水準に戻った時に、引き締めに転じるべき時が来たことも明確になるだろう。
この考え方を、意見の対立が絶えないFOMCに納得させることは容易ではない。しかし、このような政策転換は、FRBのタカ派にとっても魅力的に映るはずである。明確で曖昧さのない新たな金融政策目標を設定すれば、成長の期待を高めるFRBの取り組みはより強力になり、その結果、FRBがQEに頼る度合いを減らすことができるだろう。新たな枠組みは信頼性を高め、FRBの政策が方向性を欠くか、場当たり的であるという認識を減らすはずである。さらに、新たな枠組みにより、タカ派は明確な出口戦略を示すことができるようになる。すなわち、物価の安定と最大雇用への我々の関心のバランスをとる、この極めて単純な指標によって、いつQEを縮小し、金利の引き上げを開始するかを決定する、と述べることができるのである。イエレンが、FRBの政策目標はどうあるべきかについて幅広い合意を固めることができれば、彼女の残りの仕事ははるかに容易になることに気付くかもしれない。
執筆者:ライアン・アベント氏は『The Economist』の経済担当記者であり、『Free Exchange』の主要寄稿者である。
写真:米国のバラク・オバマ大統領(中央)が、2013年10月9日にワシントンのホワイトハウスで、連邦準備制度の議長に指名するジャネット・イエレン氏(左)について発表している。REUTERS/Jonathan Ernst




