米連邦準備制度理事会(FRB)の連邦公開市場委員会は、9月中旬の会合で短期金利をゼロ%から引き上げ始めるかどうかを検討するにあたり、多くの逆風に直面している。世界の金融市場の混乱、通貨の切り下げ、商品価格の急落により、FRBが様子見を続ける可能性もあると、オレゴン大学経済学教授のティム・ダフィー氏は 指摘している 自身のFed Watchブログで述べている。しかし、中央銀行は「労働市場の状況に関する指標」も検討していることから、その面での動向はどうなっているのだろうか。
労働市場に関して、連邦準備制度は、失業率が、FRBが「長期的な水準」、すなわち完全雇用と整合的な長期水準と呼ぶものにどの程度近いかを確認しようとしている。FRBの責務の一部は「最大雇用」を促進することであると改めて確認しておきたい。つまり中央銀行は、景気が過熱し始める前に失業率がどこまで下がり得るかを考慮する必要がある。インフレ率が高まり加速することは過熱の兆候となるが、そうした状況が起きている兆しはほとんどない。
長期失業率を把握するもう一つの方法は、賃金上昇率を見ることである。賃金上昇の加速は まだ表れていない。したがって、長期失業率は現在の5.3%より低い。FRBは長期失業率を5.2%から5.0%の間と見込んでおり、労働市場はその水準にかなり近いことを意味する。それでも中央銀行は、雇用の増加が賃金の上昇に結びついていないため、2012年以降、長期失業率の推計を 引き下げ続けてきた 。議会予算局(CBO)も同様の対応をとっており、2017~2018年の期間について推計を5.0%へと引き下げ、その内容は最近の報告書で示されている。
失業率はどこまで下がり得るのだろうか。最近の インタビューで、コロンビア大学の経済学者ジョセフ・スティグリッツ氏は、失業率は4.5%を下回り、場合によっては3.0%まで下がり得ると考えていると述べた。
3%の失業率を、別の労働市場の健全性指標である雇用対人口比率に換算すると、そうした目標がどの程度実現可能かを把握する助けになるかもしれない。そのような計算を行うには、今後の 労働力参加率の推移について仮定を置く必要がある。この参加率は失業率の算出において重要な要素である。その低下の大部分は、米国人口の高齢化によるものである。米国大統領経済諮問委員会(CEA)は、その影響を2007年から2014年にかけての低下の約半分と見積もっている。
これらの計算のため、参加率は議会予算局(CBO)によると現在の「潜在的」水準である63.4%まで上昇すると仮定しよう。0.8ポイントのこの上昇により、労働力は約130万人増加する。さらに、失業率を3%まで下げれば、新たに550万人の労働者が雇用されることになる。(この計算では、雇用の増加が潜在的な労働力参加率に影響を与えないと仮定している。)
その結果、雇用対人口比率は61.5%となる。現在は59.3%である。2.2ポイントはそれほど大きく見えないかもしれないが、2010年1月から2015年7月にかけて、この比率が0.8ポイント上昇するのに要したことを考えてみてほしい。61.5%への2.2ポイントの上昇は、FRBとCBOが目標とすべきだと示唆している失業率5%のみを達成した場合に生じる0.9ポイントの上昇の2倍以上の大きさである。
もちろん、近年の雇用対人口比率の低下の一部は、ベビーブーム世代(現在51歳から69歳)が退職期に入り、労働力が高齢化していることによるものである。しかし、失業率3%は、近年の二度の景気後退以前や労働力の高齢化の水準を大きく下回る雇用対人口比率を生み出す。
これは、米国の失業率が3%まで下がり得ることを意味するわけではない。賃金上昇が強まり、経済がその水準に到達する前にFRBが利上げを行う可能性もある。それでも、この検討は、米国の労働市場が回復を続けるうえでどれほどの余地があり得るかを示している。
本記事は、 Washington Center for Equitable Growthとの協力により掲載されている。掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
The Agendaの最新情報を把握するには、 週刊ニュースレターにご登録ください。
著者:ニック・バンカー(Nick Bunker)は、Washington Center for Equitable Growthの政策アナリストである。
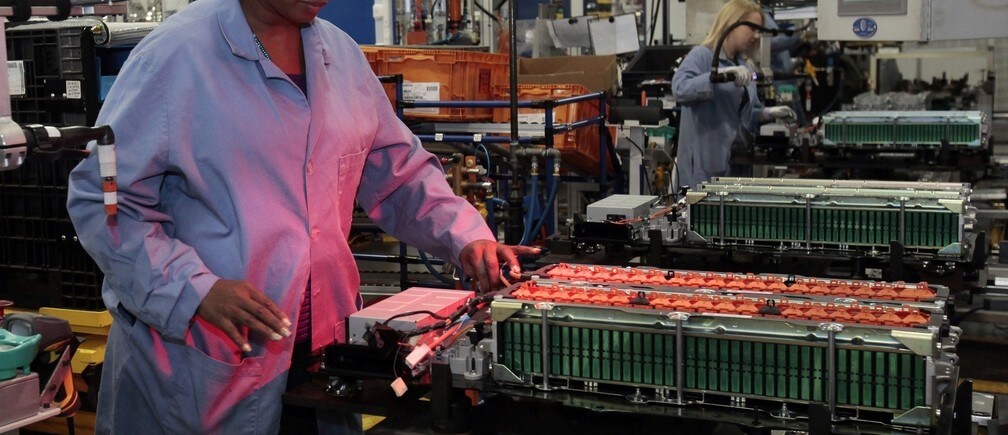
写真:フォード社の生産作業員アンドレア・ブルックス氏が、ミシガン州Ypsilanti Twspのフォード・ロースンビル組立工場で、フォードの電気自動車およびハイブリッド車向けのバッテリーを組み立てている。REUTERS/Rebecca Cook




