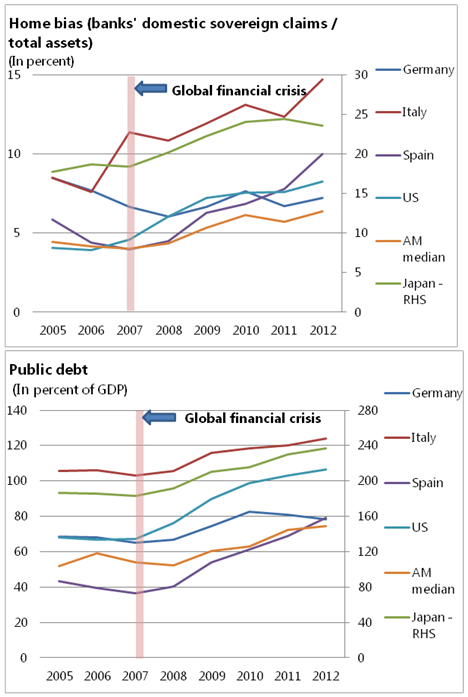
ソブリンと銀行の根強い結び付き、とりわけホームバイアス――銀行が自国のソブリン債を保有する傾向――に関する問題は、近年、世界金融危機のさなかに注目を集めた。特に欧州周縁国では公的債務が増加していた。¹ 外国人投資家の資金流出に加え、ECBによる長期資金供給オペ(LTRO)の低コスト資金を受け、多くの周縁国の銀行は、流通市場と発行市場の双方で相当額の自国ソブリン債を吸収した。ソブリンと銀行の根強い結び付きは、銀行部門の健全性と、ソブリンの債務持続可能性に及ぼし得る影響への懸念を高めている。² 近年のホームバイアスの高まりは欧州周縁国に限らず、公的債務が増加した多くの先進国で広く観察されている点にも留意すべきである(図1)。
図1。銀行の国内ソブリン債権保有額/銀行総資産、および公的債務
出所:Arslanalp and Tsuda (2012); IMF IFS; IMF WEO.
ソブリン債務のホームバイアスと債務持続可能性への影響に関する研究は増えているが、その内容は比較的多様であり、ホームバイアスの帰結も多面的である。先行研究は、ホームバイアスがソブリン債利回りに及ぼす異なる影響を示している。例えば、ソブリン債権の分散という観点を検討したArslanalp and Poghosyan (2014)およびAndritzky (2012)は、国内投資家が保有する政府債務の割合が上昇すると、先進国市場でソブリン債利回りが上昇するとしている。同様に、Ebeke and Lu (2014)は、国内居住者が保有する国債の割合が高まると、新興国市場で債券利回りが低下したと示している。これに対し、Acharya and Steffen (2013)は、ホームバイアス(銀行の国内ソブリン債保有額を総資産に対する比率で測定)が、システミック危機後の欧州周縁国でスプレッドの低下に実際に寄与したと見いだしている。最後に、ホームバイアスの高い国は公的債務も高い傾向があり(BIS 2011)、ソブリン危機が銀行へ波及するリスクも高い(Merler and Pisani-Ferry 2012)。関連して、銀行のバランスシートに国内ソブリン債権が集中すると、ソブリン危機が銀行に波及するリスクが高まる(Acharya and others 2012)。
ホームバイアスと債務持続可能性:新たな証拠
銀行のホームバイアス――総資産に占める銀行の国内ソブリン債保有額――が先進国市場(AM)と新興国市場(EM)に及ぼす影響を検討するため、公的債務の持続可能性に関わる次の4つの問いに答える(Asonuma et al. 2015)。
ホームバイアスが高いソブリンでは、借入コストが低いのか?
はい。債券スプレッドと国内債券利回りを用いると、それぞれ先進国市場と新興国市場の双方で低くなる。ホームバイアスが高い場合にスプレッドが低いのは、国内銀行が国内ソブリン債権の相当部分を保有していると、ソブリンのデフォルトに伴うコストが高いと予想されるため、デフォルト期待が低下することを反映している。ホームバイアスと国内借入コストの負の関係は、新興国市場ではより緩やかである。市場心理の悪化は、特に新興国市場で、ホームバイアスが借入コストに及ぼす影響を弱める傾向がある。パネル回帰の枠組みに基づき、図2は先進国における債券スプレッドとホームバイアスの関係を示す。
図2。先進国市場における債券スプレッドとホームバイアス

ホームバイアスが高いソブリンでは、基礎的財政収支の調整が遅いのか?
実証結果によれば、ホームバイアスが高いソブリンは、実際に財政再建に取り組む意欲が低い。図3によると、ホームバイアスが標本中央値を上回る国々の基礎的財政収支の平均は、ラグ付き債務の水準が同じ場合、全標本の平均を大幅に下回る。外国投資家が国内ソブリン債市場へのエクスポージャーを減らしても、国内銀行が国内債務の発行を吸収できることは、苦境にあるソブリンに大きな猶予をもたらし得る。しかし、これはソブリンと銀行の負のフィードバック・ループを深め、必要な財政調整を遅らせる可能性がある。³
図3。GDP比80%のラグ付き公的債務に対する基礎的財政収支の推計値

出所:Asonuma et al. (2015)。
注:基礎的財政収支の反応の推計値は、先進国・新興国を合わせた標本を用い、財政反応関数を推定して得た。
ホームバイアスが高い国では、公的債務の水準も高いのか?
パネル回帰の結果、先進国市場と新興国市場の双方で、これは事実であることが示された。図4は、模式的な散布図で正の関係を示す。
図4。公的債務のGDP比とホームバイアス(平均、2005–07年)

出所:Asonuma et al. (2015)
ホームバイアスが高いソブリンは、より高い公的債務水準で債務危機に陥るのか?
本稿の結果は、ホームバイアスと、各国が債務問題を経験したと判断される時点の債務水準との間に正の関係があることを示唆する(図5)。
図5。債務危機とホームバイアス

出所:Baldacci and others (2001); and Cruces and Trebesch (2013).
高債務と高いホームバイアスが同時に見られるのは、双方向の因果関係を反映している可能性が高い。
一方で、財政調整の実施に苦慮する政府は、国内ソブリン債の保有を増やすよう、道義的説得を通じて銀行に働きかけ、財政収支を賄わせることがある。
他方で、銀行による国内ソブリン債への強い需要は、裁量的な財政政策の運営、ひいては公的債務の推移に影響している可能性が高い。
両方の影響の存在を認めつつ、内生性の問題を考慮することで、ホームバイアスから財政面の結果に至る後者の影響を実証的に裏付けることを目指した。⁴
頑健性検証でも、主な結果はおおむね維持される。例えば、ギリシャや日本などの外れ値を国別標本から除いても、実証結果は変わらない。また、代替的な回帰手法や異なるホームバイアス指標を用いても、結果は概して頑健である。唯一の例外は、我々が望ましいと考えるホームバイアス指標(総資産に対する国内ソブリン債保有額)と先進国市場の借入コストとの間には負の関係が見られる一方、公的債務総額を分母とするホームバイアス指標では正の関係となる点である。この指標は銀行のソブリン債選好よりも、主に分散の側面を捉えるため、この結果は意外ではない。⁵
結論
総じて、実証結果はホームバイアスが債務持続可能性にとって重要であることを強く示唆する。投資家基盤が事実上固定されている状態に等しい場合もある高いホームバイアスは、財政上の猶予をもたらす可能性がある。しかし、財政再建の遅れは、債務が危険なほど高い水準に達するまで問題を先送りしかねない。この猶予は主に、ロールオーバーリスクに対するホームバイアスの好影響によるもので、特に危機時に顕著だが、財政面の結果を改善するとは限らない。本稿のコラムにおける実証分析は、ホームバイアスの多面的な影響を検討し、この点に関する逸話的証拠を分析面から裏付ける。例えば、近年の危機時には、国内投資家基盤が固定されていた国々は、借換え需要を巡る市場圧力が比較的小さく、困難な財政再建に取り組む間(あるいは財政規律が緩んだ時期)に、より大きな猶予を得た。
免責事項:本コラムは、Asonuma、Bakhache、Hesse(2015)によるIMFワーキングペーパーの主な知見を要約したものである。本記事で示された見解は著者のものであり、IMF、その理事会、または経営陣の見解として帰属させるべきではない。誤りや脱漏があれば、その責任は著者のみが負う。
参考文献
Acharya, V V, I Drechsler, and P Schnabl (2012), 「二つのオーバーハングの物語:金融部門とソブリン信用リスクの結び付き」, Banque de France Financial Stability Review、第16号、2012年4月。
Acharya, V V, and S Steffen (2013), 「史上最大のキャリートレード?ユーロ圏の銀行リスクを理解する」, NBER Working Paper No. 19039, 2013年5月。
Andritzky, J R (2012), 「国債とその投資家:実態はどうなっており、それは重要なのか?」, IMF Working Paper 12/158,(ワシントン)。
Arslanalp, S, and T Poghosyan (2014), 「先進国における外国人投資家の資金フローとソブリン債利回り」, IMF Working Paper 14/27,(ワシントン)。
Arslanalps, S, and T Tsuda (2012), 「先進国ソブリン債に対する世界的な需要を追跡する」, IMF Working Paper 12/284,(ワシントン)。
Asonuma, S, S Bakhache, and H Hesse (2015), 「銀行のホームバイアスは公的債務の持続可能性にとって良いのか、悪いのか?」, IMF Working Paper 15/44,(ワシントン)。
Bank of International Settlement (2011), 「ソブリン信用リスクが銀行の資金調達環境に及ぼす影響」, CGFS Paper, No. 43.
Baldacci, E, I Petrova, N Belhocine, G Dobrescu, and S Mazraani (2011), 「財政ストレスの評価」, IMF Working Paper 11/100(ワシントン)。
Cruces, J, and C Trebesch (2013), 「ソブリン・デフォルト:ヘアカットの代償」, American Economic Journal: Macroeconomics、第5巻第3号、85–117頁。
Ebeke, C, and Y Lu (2014), 「新興国市場の自国通貨建て債券利回りとリーマン後の外国人保有――幸運か、それとも不運か?」, IMF Working Paper 14/29(ワシントン)。
IMF (2012), 「Global Financial Stability Report、4月」(ワシントン)。
——— (2011), 「Global Financial Stability Report、9月」(ワシントン)。
Merler, S, and J Pisani-Ferry (2012), 「危険なタンゴ:ユーロ圏におけるソブリンと銀行の相互依存と金融安定」, Banque de France Financial Stability Review、第16号、2012年4月。
脚注
¹ 銀行のホームバイアスとは通常、他国のソブリン債よりも自国のソブリン債を保有する国内銀行の選好を指す。ただし、文献で最も一般的に用いられるホームバイアスの2つの指標(国内ソブリン債保有額の総資産比、および総債務比)は、投資家基盤の分散など他の要因も捉える傾向がある。
[2] これが、2011年の欧州銀行監督機構(EBA)によるストレステストの結果が信頼できると受け止められず、資本再構成策によって欧州の銀行にすべての証券保有の時価評価が義務付けられた理由の一つである(例:IMF 2011および2012)。
³ 欧州周縁国では、外部市場からの圧力とソブリン利回りの急騰を受け、周縁国は先送りされていた改革の一部に着手せざるを得なくなった。ECBによる断固とした金融政策は、周縁国の国内銀行にセーフティネットを提供する上で確かに役立った。これが、周縁国のソブリン・スプレッドを縮小させた主要因だった。
[4] とりわけ、実証的なパネル回帰の手法では、操作変数を用いることでホームバイアスと公的債務の間の内生性の問題を考慮している。
[5] より分散した投資家基盤(すなわち、より低いホームバイアス)が低いスプレッドと関連するというこの結果は、先行研究と整合的である。例えば、Arslanalp and Poghosyan (2014)およびAndritzky (2012)は、分散を捉えるホームバイアス指標と借入コストの間に正の関係があるとしている。しかし、銀行の選好を捉えるホームバイアス指標を用いたAcharya and Steffen (2013)は、我々の結果と同じく負の関係を見いだしている。
本記事は、 VoxEUとの協力により掲載されている。掲載は、世界経済フォーラムが見解を支持することを意味しない。
アジェンダの最新情報を得るには、 週刊ニュースレターに登録してください。
著者:Tamon Asonumaは、2010年以降、国際通貨基金の戦略・政策・審査局のエコノミストを務める。Said Bakhacheは、国際通貨基金の戦略・政策・審査局の副課長である。Heiko Hesseは、国際通貨基金の戦略・政策・審査局のエコノミストである。
画像:中央ビジネス地区の建物の前を歩く男性。REUTERS/Nicky Loh。




