2015年8月29日、ワイオミング州ジャクソンホールにおいて、カンザスシティ連邦準備銀行が主催した経済政策シンポジウムでの、イングランド銀行総裁マーク・カーニーによる講演。
ハイパーグローバル化のこの時代において、1中央銀行は依然として自国の金融政策の主導権を握っているのだろうか。それとも、グローバルな要因の奴隷になってしまったのだろうか。グローバルな金融循環は、国内の波及経路をどの程度支配しているのか。また、一部で示唆されるように、その循環に最も大きな影響を与える中央銀行には、特別な責任が課されるのだろうか。
表面的には、商品、貿易、金融の各経路を通じて共通のショックを伝播させる、グローバル化の深化と符合するグローバルなインフレ循環の証拠が存在する。消費者物価指数(CPI)の相関は、今日、第一次石油ショック時と同程度に高まっており、表面上は、高度に同期したグローバルな金利循環のただ中にあるように見える。
しかし、よくあることだが、外見は欺くものである。総合CPIの相関は、主として石油などの物価水準ショックを反映したものである(図1)。一方、コアインフレ率の連動性ははるかに低く、むしろ、基礎的な経済状況の乖離が広がるにつれて変動している(図2)。


金融政策のスタンスは、こうした違いを反映している。非伝統的政策を調整すると、現在の高度に同期したグローバルな金利循環を単純に眺めて示唆されるよりも、金融政策の乖離は大きい。さらなる拡大の可能性も依然として残っている。
言い換えれば、国内の経済状況――国内の金融政策によって影響を受ける状況――は、依然として極めて重要である。
こうしたことは、グローバルな動向に直面しながらインフレ率を目標水準に戻すことの大きな課題を軽減するものではない。世界経済では、構造的および循環的な深刻なディスインフレ圧力が作用しており、英国のような経済では、その影響が為替レートの変動によって強められており、政策の視野において、インフレ率をさらに押し下げることになる。さらに、過去数週間の出来事が改めて示したように、様々なグローバル要因がグローバルな金融環境に影響を及ぼし、中立金利に作用しうる。
中央銀行は政策を決定する際、これらの「Disparate Confounding Dynamics(DCDs)」を考慮しなければならない。2 最も力強い回復を遂げ、最も良く機能する金融システムを持つ経済においてさえ、これは、国内需要が堅調で国内コストが上昇傾向にあるにもかかわらず、インフレ率を目標水準に戻すのに整合的な政策金利は、緩やかに、かつ限定的な範囲で上昇する必要がある可能性が高いことを意味する。少なくとも英国にとっては、グローバルなDCDsは政策に影響を与えるが、政策を支配するものではない。
世界のインフレの動向
経済間における国内要因と世界的要因のバランスの違いは、グレート・モデレーション(Great Moderation)以降の基礎的インフレ率の分散に表れている。
ブレトン・ウッズ体制は、グレート・インフレーションの到来とともに崩壊した。国際間のインフレ相関は、1960年代の大部分においてほぼゼロ近辺であったが、1970年代初頭には約½まで急上昇した。名目的アンカーが不在の中で、財政ショックが世界的な石油価格ショックによって増幅されたためである。
これらのアンカーがようやく発見され、インフレ目標政策が広く採用されるに至ったことで、ディスインフレの到来が告げられた。1980年代から1990年代初頭にかけては、特に低頻度において、インフレ率の高い連動性が見られた(図3 – 上の2つのパネル)。3

2000年代初頭までに、インフレ率は各国の目標の周りでの無作為な変動に近い様相を呈するようになり、国際間のインフレ相関は、特にコアインフレ率において低下した。金融危機によるデフレ的ショックと、商品スーパーサイクルの上昇と下降は、総合CPIの相関を押し上げたが、コアインフレ率はむしろ分散が拡大している。
商品市場、財・サービス貿易、金融経路を通じた国際的な結びつきが一層強まっていることを踏まえると、国内の金融主権の、こうした証左は注目に値する。
表面的には、過去10年の大きなショックへの対応は共通の金利循環(図3 – 下のパネル)であったが、実態は、金融政策手段の前例のない多様化と政策の乖離の拡大であった。追加的な量的緩和が終了したことで、米国と英国の政策は緩和を停止し、状況が許せば、引き締めに転じる可能性もある。正常化の開始は、ユーロ圏および日本における断固たる金融緩和、さらに現在では中国を含む多くの新興市場経済における緩和と対照をなしている。
共通のつながり
世界のインフレ動学は、商品、貿易、金融を通じた共通のグローバルなつながりによって駆動される。
商品
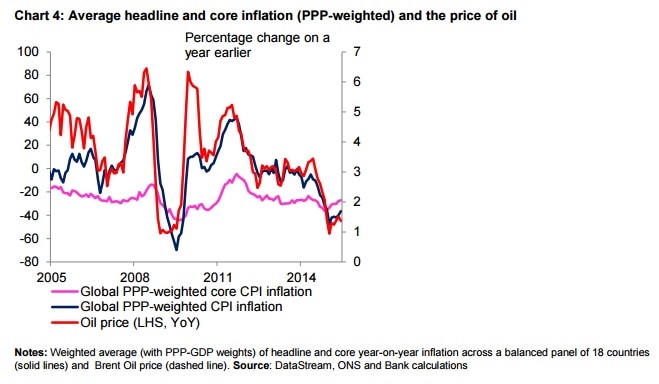
石油ショックと、信頼できる金融政策の枠組みの欠如が重なったことで、1970年代には総合インフレの高く持続的な相関が生じた。生産における石油集約度はその後低下したものの、商品価格ショックは、今日の世界のインフレの状況を決定する重要な要因であり続けている。4 エネルギーと食料価格は、危機の始まり時点における世界的なインフレ急騰のおよそ3パーセントポイントに寄与し、現在は世界のインフレを約½パーセントポイント押し下げている(図4)。5
しかし、政策の信認という点では、1970年代との対比は際立っている。前述のとおり、今日、コアインフレ率間の相関は依然として低い。また、信頼できる金融レジームがインフレ予想を安定させているため、政策当局は石油ショックによる一時的な物価水準への影響を見過ごすことができる。
例えば英国では、数か月にわたりインフレ率がゼロまたはわずかにマイナスであったにもかかわらず、企業や家計の間でデフレ的な考え方が生じている証拠はない。支出は延期されるどころか、むしろ持ち直している。消費者信頼感は10年余りで最高水準にあり、小売売上高は過去の平均を大きく上回るペースで増加している。企業の投資意向は堅調である。そして、インフレ予想は当行の2%目標と整合的な水準にとどまっている。6
貿易
貿易は、より複雑な世界のインフレ動学を生み出す。ICT革命により生産工程の大規模な分割が可能になり、世界的な大きな賃金格差によってそれが採算の取れるものとなった。7 これにより「サプライチェーン貿易」が大量に新たに生まれ(図5)、その集中はアジアで進み、1990年代後半までにサプライチェーン貿易は欧州、米国およびカナダのそれを上回るに至った。8 9

他の条件が同じであれば、着実に拡大する貿易を通じたグローバルなつながりの強力な強化は、二つの経路でインフレ動学に影響を与えてきた(図6)。

第一に、輸入はコストのはるかに重要な構成要素となっている。商品ショックと異なり、中間財のコスト圧力の変化が最終財価格に波及するには時間がかかる。10 これは、政策に関連する期間におけるインフレが輸入コスト圧力によってますます影響を受けるため、国内の金融政策は国内の限界費用のみに焦点を当てることはできないことを意味する。
第二に、海外からの競争激化が、コストに対する上乗せ幅や、その景気循環を通じた変動の仕方を変えた可能性がある。言い換えれば、フィリップス曲線の傾きが変化した可能性がある。
その方向性は不明確である。競争圧力の強まりは、国内企業の価格設定力を低下させ、景気循環を通じて価格を変更する能力を制限し、国内のフィリップス曲線を平坦化させる可能性がある。ただし、逆方向に作用するものとして、競争の激化は企業の価格再設定への意欲を高め、傾きを大きくするはずである。これらの効果の均衡は、依然として未解明の問題である。11
先進国全体でフィリップス曲線が平坦化していることを指摘する有力な研究もある。12 しかし英国については、証拠はそれほど明確ではない。コストが適切に測定された場合、すなわち労働コストと輸入コストに適切な重みを与えた場合には、フィリップス曲線の傾きの有意な変化は検出しにくい。13
英国のインフレにおいて輸入が重要であり、CPIバスケットの約3分の1を占めることを踏まえると、イングランド銀行は構造的および循環的な動態の双方を考慮しなければならない。過去のシンポジウムで指摘されてきたように、構造的な観点からは、利用可能な労働力のプールが着実に拡大したことを通じて、グローバル化が貿易財の相対価格を押し下げてきた。1990年代に中国、インド、旧ソビエト圏が世界経済に参入したことで、世界の労働力プールは、15億人から30億人の労働者へと、実質的かつ段階的に倍増した。14
この持続的かつ累積的な相対価格ショックの含意を考慮に入れることで、金融政策は望ましいインフレ結果を実現することができた。英国については、図7が示すように、1998年から2006年の間、コア財インフレ率が平均でおよそ-1.5%であった時期に、政策のスタンスは、インフレ目標を達成するため、平均3.7%のサービス価格インフレ(その大部分は国内コストの推移によって決定されていた)を支えた。

現在の問いは、世界の産業予備軍を統合するこのプロセスがどれほど早く完了するのか、また、サービスの貿易可能性が高まるにつれて、国内コストと世界的コストの間のこのバランスを取る作業が一層複雑になるのか、というものである。
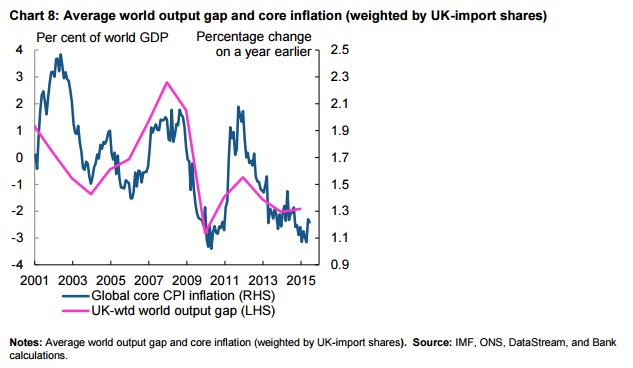
今日では、こうした構造的な相対価格の動向に加え、政策当局は、世界全体の需要の弱さによる循環的なディスインフレの衝撃も考慮しなければならない。多くの経済においてコストの伸びは抑制されており、これは、推計された世界の需給ギャップと世界のコアインフレ率の連動性が示すように、継続的な需給の緩み(スラック)を反映したものである。これは「グローバル」なフィリップス曲線の片鱗でもある(図8)。15
これらの要因が国内インフレに与える影響は、為替レートの動きに決定的に依存する。例えば外国の金融政策が過度に引き締められるといった純粋に名目的なショックに直面した場合、海外からのディスインフレ的な衝撃は、緩衝材として作用する為替レートの減価によって和らげられると予想される。しかし今日、英国では、為替レートが海外からのディスインフレ的な衝撃を増幅しており、ポンドは2013年初め以降、約20%上昇している。
ポンドにおけるこの規模の変動、およびドルにおける同程度の規模の変動の妥当性については議論の余地があるかもしれないが、その方向性は、実体的な要因が作用していることを示唆している。考えられる要因の一つは、各経済が金融危機に適応する速度であり、金融システムを立て直すためにより断固とした措置を講じた、より柔軟な経済が、最も速い回復と最大の上昇を見せている。
英国のように非常に開放的で、輸入品の多くが外貨建てで請求される経済にとっては、為替レートの持続的かつ大幅な変動がインフレ見通しにとって重要である。16 為替レートの変動がサプライチェーンを通じて英国のCPIインフレに波及するプロセスは長期にわたり、輸入される中間財および最終財の市場における豊かな価格摩擦を示している。これらの影響は政策の視野にまたがるため、適切な金融政策のスタンスにも影響を与える。17
為替レートの変動の規模と持続性を相殺するため、英国の金融政策は、賃金および単位労働コストの伸びの継続的な強まりを支える必要がある。海外のコスト圧力による下押しが強いほど、国内コストは過去の平均を上回って推移しなければならない。
金融経路
世界の金融システムの統合の進展は、グローバルおよび国内のインフレ動学に重要な含意を持つ。2年前の本シンポジウムでヘレン・レイが説明したタイプのグローバルな金融循環は、流動性と信用の創出および消滅を通じて、金融政策の波及経路の変化を増幅させうる。金融危機と突発的な資本流入の停止は、脆弱性を広げ、総じてディスインフレをもたらしうる。
世界金融危機から生じたグローバルな需要ショックは、世界の金融状況の同期的な変化が強まるというより広範な現象の、劇的で痛ましい事例であった。
グローバルな金融循環の中核にあるのは、国境を越えて金融状況を伝播させる主要な担い手である、グローバルに活動する銀行である。銀行の主要な資金調達市場(通常は米ドル建て)における金融状況の緩和は、レバレッジの積み上がりを促し、資本流入を受け入れる国々における越境貸出の増加および通貨の上昇につながりうる。18
現在の懸念は、おそらく米国の金融政策が引き締められることに直面して、これらのメカニズムが逆方向に作用する可能性である。資本の逆流とドル高は、世界的に金融状況を引き締める可能性があり、通貨のミスマッチを抱える借り手のバランスシートに波及的な影響を与えうる。19 20 一部には、これが米国の政策当局に特別な責任を課すと主張する向きもある。
しかし、米国の政策は世界の金利を決定する唯一の要因ではない。米国の長期国債利回りの最近の多くの動きは、欧州中央銀行(ECB)の金融政策の動きに影響されているように見える。21 これは、他の金融センター、特に英国とユーロ圏の資金調達状況が世界の資金調達状況、ひいては越境の資金供給に影響を及ぼしているという、最近のいくつかの証拠とも整合的である。22
さらに、為替レートや資産市場の変動性の高まりと、それに伴う世界の流動性状況への影響を示唆するのは、単独の中央銀行のスタンスではなく、金融政策の乖離そのものである。23
中期的には、金融改革がこの循環の性質を変えるだろう。実施されれば、大きすぎて潰せない(Too-Big-To-Fail)問題を終わらせるための措置は、システム上重要な企業の破綻による極端な波及のリスクを低減するはずである。レバレッジ比率、トレーディング勘定に対するより高い資本賦課、レポ取引の最低ヘアカット、標準化されたデリバティブの中央清算といった措置は、いずれも、システムの中核における内生的な信用創出を抑制し、それによってグローバルな金融循環の振幅を制限するはずである。実際、最近の市場の混乱の中で、主要な金融機関のいずれにおいても、経営危機をうかがわせる兆候が一切見られなかったことは、まさに「吠えなかった犬」である。
一方で、システムの中核はより安定している一方、システム全体としては、要求に応じた流動性の供給能力が低下している。これは、規制の変更と市場構造の変化による影響を反映しており、アルゴリズム取引の台頭や資産運用の重要性の高まりも含まれる。イングランド銀行は、これらの変化を補う形で、中長期的に、通常の市場環境においても高い流動性プレミアムが続くと予想している。24
最後の重要な世界の金融的なつながりは、グローバルな資本市場で決定される長期の無リスク金利の水準である。中長期的には、国内の政策当局がインフレ目標を達成し、需要と供給の均衡を保つために設定しなければならない金利は、資本市場の統合を通じて、こうしたグローバル金利の強い影響を受ける。
これらは実体的な世界の要因の産物である。過去30年間、世界経済における多くの根本的な構造変化が、世界の実質金利の水準を、場合によっては450ベーシスポイントもの幅で押し下げてきた。イングランド銀行の研究者は、これらの変化を分解する推計を行っており、重要度の高い順に、潜在成長率の低下、人口動態要因による貯蓄の増加、信用スプレッドの拡大、資本の相対価格の低下に伴う望ましい投資の減少、所得分配の変化、新興市場における過剰貯蓄、そして公共投資の減少を挙げている。これらの要因を総合すると、過去30年間に観察された450ベーシスポイントの低下の大部分を説明しうるものであり、長期的には世界の実質金利は低水準、おそらく1%程度にとどまる可能性があることを示唆している。25
短期的には、需給を均衡させる国内の実質金利は、財政政策、信用市場、為替レートからの需要および供給ショックを含む、様々な一時的要因を反映して、この長期的なグローバル水準から乖離することがある。国内の政策当局がこれらの要因の規模と持続性を見極め、国内の政策目標を達成するためにそれらを考慮することが極めて重要である。
イングランド銀行を含む多くの中央銀行にとって、これらの要因は、景気を潜在水準に保ち、インフレ率を目標水準に維持するために必要な金利である「均衡」実質金利が、危機の間に大幅なマイナスであったものの、緩やかに上昇する一方で、しばらくの間は過去の平均を下回り続けることを示唆している。
中国における最近の動向は、この枠組みの中で評価することができる。
第一に、中国の商品需要の低下が英国経済に対して交易条件および実質所得のプラスのショックをもたらす限りにおいて、金融政策委員会(MPC)は、総合インフレ率に対する一時的なディスインフレの影響を度外視し、貿易および金融経路を通じた、より持続的な影響に集中することができる。その点に関して、中国、そしてより広く日本を除くアジアにおける成長の潜在的なさらなる大幅な減速は、特に大幅かつ持続的な為替レートの減価を伴う場合、政策の視野にわたって輸入を通じたディスインフレ圧力をさらに生じさせうる。加えて、世界的なリスク回避の高まりの結果として国内の金融状況が持続的に引き締まることは、中期的に成長とインフレに対する逆風を再び生じさせうる
これらは可能性であり、確実なことではない。その推移は、当然視するのではなく、注視する必要がある。また、英国経済の中国に対する直接的なエクスポージャーは比較的限定的であり、最近の金融状況の引き締まりは、長期にわたる持続的な改善の後に生じたものであることも認識すべきである。さらに、MPCが以前に特定した下振れリスクの一部が現実化し、それが持続する場合、信頼できる政策の枠組みと、ますます強固になる金融システムに支えられた国内の継続的な強さと比較検討する必要がある。この点において、中国の動向が、限定的かつ緩やかな利上げのプロセスを、ごくわずかで動きのないものへと変える可能性は低い。
実際、私が最近述べたように、英国経済の持続的な勢いと、基礎的なインフレ圧力の緩やかな強まりの見通しは、今年の年明けごろに、緩やかな金融政策の正常化プロセスをいつ開始するかという判断をより鮮明にする可能性が高い。念のために申し上げると、この見解は特定の判断を先取りするものではない。しかし、それは、私の考えでは、最近の出来事が、インフレ率を目標に回帰させるためのMPCの戦略を変更すべき段階にはまだ至っていないことを示している。この戦略は、すでに二つの大きな総効果のバランスを反映している。すなわち、一方では国内の強さ、他方では為替レートとグローバルな弱さの組み合わせによるディスインフレ圧力である。
MPCの委員は、国内の経済の勢い、国内のコスト、そして今日の議論を踏まえると特に重要な輸入によるディスインフレの見通し(コアCPIインフレの一部を含む他の要素の中で)など、幅広い指標を引き続き注視し、政策金利(Bank Rate)の正確な時期と経路を決定する。そうすることにより、我々はグローバル化した世界において金融主権を維持する。
1 Subramanian, A and Kessler, M (2013)、「The hyperglobalization of trade and its future」、Global Citizen Foundation ワーキングペーパー 3、6月。
2 Faust, J and Leeper, E (2015)、「The myth of normal: the bumpy story of inflation and monetary policy」、本シンポジウムにおける未刊行原稿(mimeo)。
3 これが幸運によるものだったのか、適切な政策によるものだったのかは未解決の問いであるが、ジャクソンホールでの過去の議論を覚えている方々にとっては、特に危機後のパフォーマンスを踏まえると、私は政策によるものだと考える傾向がある。
4 GDP1ドル当たりのエネルギー消費量は、現在、米国では1980年と比べて45%、欧州では30%低下している。
5 同様に英国では、2008年後半にエネルギーと食料は総合指標に2パーセントポイント以上寄与しており、直近のデータでは、わずかに½パーセントポイントを超えて押し下げている。
6 2年から3年先の期間における専門家予測者の平均インフレ予想は、その歴史的平均と整合的である。また、スワップなどの金融市場価格から導かれる指標も、歴史的平均に近い水準にとどまっている。
7 実際には、これはBaldwin(2013)が指摘した「第二の分割」であり、貿易そのものによってもたらされた「第一の分割」(これにより生産と消費を時間と空間を越えて分離することが可能になった)に続くものである。Baldwin, R(2013)、「Global supply chains: why they emerged, why they matter, and where they are going」、Global Supply Chains in a Changing World 第1章、WTO。
8 Hummels, D, Ishii, J and Yi, K-M (2001) を参照。「The nature and growth of vertical specialisation in world trade」、Journal of International Economics, 54。
9 世界の製造業貿易に占める重複貿易の合計の割合として測定。Amador, J and Cabral, S (2009) を参照。「Vertical specialization across the world: a relative measure」、The North American Journal of Economics and Finance, 20(3)。
10 Goldberg, Linda and Jose Campa (2010) を参照。「The sensitivity of the CPI to exchange rates: distribution margins, imported inputs, and trade exposure」、The Review of Economics and Statistics, 92。
11 平坦なフィリップス曲線は、危機後の一部の国で見られた「消失したディスインフレ(the missing disinflation)」の潜在的な説明の一つとして提唱されてきた。しかし、経済の潜在供給水準の過大評価や、十分に安定したインフレ予想の作用といった他の要因も働いていた可能性がある
12 例えば、IMF(2006)「How Has Globalization Affected Inflation?」、World Economic Outlook、2006年春号、97-134を参照。また、Borio, Claudio and Andrew Filardo「Globalization and Inflation」、Bank for International Settlements、2006年3月も参照。
13 以下の議論を参照。Greenslade, J, Millard, S and Peacock, C (2008), “How has globalisation affected inflation dynamics in the United Kingdom?”, Bank of England Quarterly Bulletin, Q3. Peacock and Baumann (2008) は、英国を閉鎖経済とみなす前提の下で、1980年代半ば以降に英国のフィリップス曲線が平坦化したことを示す証拠を見出している。ただし、輸入価格を企業のコストに含めることを認めると、著者らは1965~2007年と1985~2007年を比較した場合にフィリップス曲線の傾きに変化は見られないとしている。Peacock, C and Baumann, U (2008), “Globalisation, import prices and inflation dynamics”, Bank of England Working Paper No. 359. Groen and Mumtaz (2008) も同様に、英国のフィリップス曲線の構造パラメータの変化を示す証拠はほとんどないことを見出している。Groen, JJJ and Mumtaz, H (2008), “Investigating the structural stability of the Phillips Curve relationship”, Bank of England Working Paper No. 350.
14 出典:Richard Freeman (2006), ‘The Great Doubling: The Challenge of the New Global Labor Market http://scholar.harvard.edu/freeman/publications/great-doubling-challenge-new-global-labor-market
15 これらの指標は、英国の輸入額に占める各国のシェアで各国を加重したものであり、貿易相手国の需給の緩みに起因して、現在英国が直面している負の価格圧力を示している。
16 Gopinath, G (2015), “The International Price System”、本シンポジウムでの未刊行原稿(mimeo)。
17 その重要性を考えれば当然のことだが、パススルーに関する問題は、イングランド銀行で集中的な研究が進められているテーマである。
18 Bruno and Shin (2015). “Cross-Border Banking and Global Liquidity,” Review of Economic Studies に掲載予定。
19 Rey, Helene (2013). “Dilemma not Trilemma: The global financial cycle and monetary policy independence”、Federal Reserve Bank of Kansas City 主催 Jackson Hole 経済シンポジウムの論文集。
20 Cesa-Bianchi, Cespedes and Rebucci (2015). “Global Liquidity, House Prices, and the Macroeconomy: Evidence from Advanced and Emerging Economies”、Journal of Money, Credit and Banking、Vol. 47、Issue S1、No. 1。
21 2015年5月の Inflation Report を参照。あわせて http://www.federalreserve.gov/newsevents/speech/fischer20150323a.htm を参照。
22 Cerutti, E., S. Claessens, And L. Ratnovski (2014): “Global Liquidity and Drivers of Cross-Border Bank Flows,” IMF Working Papers 14/69、International Monetary Fund。
23 例えば、Carney, M (2014), “The future of financial reform”を参照。シンガポール金融管理局(Monetary Authority of Singapore)での講演。
24 金融政策もそれに応じて調整する必要があるだろう。これらの動きは均衡実質リスクフリー金利の低下を示唆する可能性が高く、その低下が、結果として生じるより大きな信用スプレッドを相殺することになるからである。
25 参照:Rachel, L and Smith, T (forthcoming) ‘Secular drivers of the global real interest rate’、イングランド銀行ワーキングペーパー。
執筆者:マーク・カーニーはイングランド銀行総裁である。
写真:ロンドンのイングランド銀行で行われたインフレーション・レポートの記者会見で発言する、イングランド銀行のマーク・カーニー総裁。REUTERS/Anthony Devlin




