2014年半ば以降、各国の経済状況、政策、実績に見られる多様性と乖離が、世界経済をめぐる議論の中心となってきました。主要先進国の経済実績の違いにより、金融政策も異なる方向へ進んでいます。
日本銀行と欧州中央銀行はいずれもバランスシートの大幅な拡大を開始した一方、米連邦準備制度理事会(FRB)は債券購入プログラムを終了し、利上げを開始すると予想されています。これによりさまざまな影響が生じており、特に円とユーロが米ドルに対して急落しています(図1参照)。

主要先進国による政策措置は、ほかの要因とともに、アジア(日本を除く)にも多様な影響を及ぼしています。
本稿では図表を用いて、主要先進国間の金融政策の乖離が地域に及ぼす影響、それがもたらし得る緊張、そして考えられる政策対応という3つの重要課題を検討します。
地域への影響
日本銀行と欧州中央銀行による最近の措置は、アジア(日本を除く)への資本流入と通貨上昇圧力をもたらす傾向がある一方、FRBによる今後の措置は反対の作用をもたらすと考えられます。
ここ数カ月、域内の大半の国では資本 流入ではなく出流が見られました。主な例外はインドで、大規模な資本流入がありました。
域内の大半の通貨は、実質実効為替レート(REER)ベースでは上昇しています(インフレ調整後の貿易相手国通貨の加重平均に対する変化)。一方、米ドルに対しては下落しました。

図2は、次の3つのグループを示しています。
中国/香港特別行政区/インド/インドネシア/フィリピン/タイ―REERが大幅に上昇し、米ドルに対する下落は小幅。米ドルとの連動を反映し、中国の上昇(15%)はとりわけ急激で、過去10年間にわたる年率5%の上昇傾向に続くものです。(インドネシアのREER上昇は、最近の燃料補助金削減によって押し上げられています。)
韓国/シンガポール―REERの変動は小幅で、米ドルに対しては多少下落。
オーストラリア/ニュージーランド/マレーシア―米ドルに対して大幅に下落し、オーストラリアとマレーシアではREERも大きく下落。
ファンダメンタルズが示唆する水準より対外ポジションが強い国では、予想どおりREERが上昇する傾向がありました(例:中国)。逆の場合も同様です(例:オーストラリア)。しかし、 グループ2の 国(韓国、シンガポール)とマレーシアでは、対外ポジションが強く、一部では グループ1の国(インドネシア、インド、香港特別行政区、タイ)では均衡、あるいはむしろ弱い対外ポジションにもかかわらず、REERの上昇がほとんど、またはまったく見られませんでした。

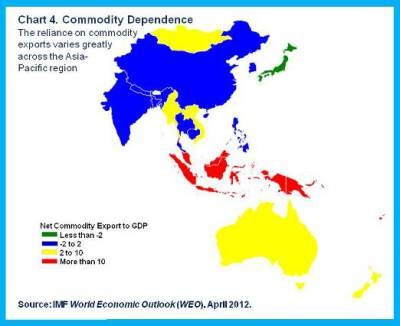
ただし、こうしたREERの動きは、6月以降のその他の世界的な動向を踏まえて見る必要があります(図3、4参照)。特に、原油やその他大半のコモディティ価格が急落した結果、多くの国で貿易収支が改善しました。一方、マレーシアやインドネシアをはじめ、オーストラリアとニュージーランドも、コモディティ価格の下落により輸出収入が大幅に減少しました(例えばマレーシア通貨の下落の説明にもなります)。
コモディティ価格の下落に加え、ほとんどの経済圏でREERが上昇したことも、インフレを押し下げています(図5参照)。多くの国でインフレ率は現在、非常に低い水準(中国、韓国、ニュージーランド)にあり、タイとシンガポールではマイナスです。コアインフレ率の変動は比較的小さい傾向にありますが、概して同じ方向に動いています。

潜在的な緊張
先進国、特に一部の大国による政策措置から生じ得る主な緊張は、輸出の低迷と金融不安に関係しています。
輸出の低迷。 地域全体では、輸出数量の伸びはおおむね維持されると予想しています。しかし、通貨高は外需を弱め、それによって経済全体の成長率を押し下げ、国内の不均衡を悪化させる可能性があります。実際、最近のREERの動きが国内の不均衡を縮小する方向にあるのは、オーストラリアとフィリピンだけです(不均衡は需給ギャップ、すなわちインフレを招かずに経済が生産できる水準と実際の生産水準との差で測定)。これに対し、タイ、中国、香港特別行政区では、産出量が潜在水準を大きく下回った状態が続くと予測されており、REERの大幅な上昇はその状況を悪化させる傾向があります(図6参照)。

金融不安。 リスクは地域内でも大きく異なります。例えば、多くの企業が米ドル建てで借り入れており(例:インドネシア)、米ドル高によって債務返済コストが増加します。インドでは大規模な資本流入があり、それが反転した場合、金融市場が大きく変動する可能性があります(2013年の「テーパー・タントラム」時のように)。今後、通貨高による景気抑制効果を相殺するために各国が金融政策を大幅に緩和すれば、過剰な信用拡大を招くおそれがあります。
柔軟な金融政策対応の必要性
多くの国はこうした動きに対応して金利を引き下げています(図7参照)。また、いくつかの国は別の措置も講じており、例えばインドは、世界的な金融変動が拡大する可能性に備えて緩衝材を強化するため、外貨準備を積み増しました。

今後、特に為替レートや資本フローへの圧力が続く場合、金融政策は一般に引き続き柔軟に対応すべきです。金融安定上の懸念に対処する第一の防衛線は、マクロプルーデンス政策とすべきです。もちろん、具体的な対応は各国の状況に応じて決める必要があります。
本記事は iMF Direct との協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:James Danielは、IMFアジア太平洋局のオーストラリア・ニュージーランド課長です。Rachel van Elkanは、IMFアジア太平洋局の地域研究課長です。
画像:マンダルヨン市で企業ビルとマンションが立ち並ぶ様子。REUTERS/Cheryl Ravelo。




