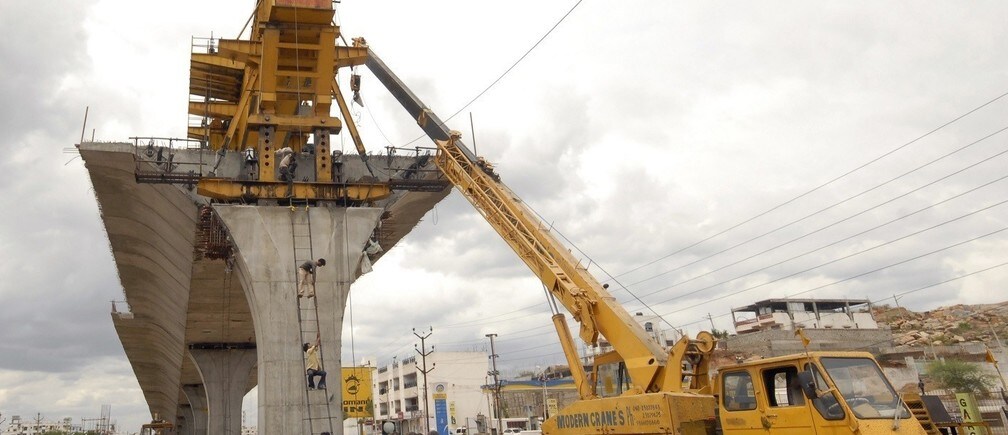
インドは、貧困削減と生活の質の向上を目指す包摂的成長を加速させるため、インフラへの大規模な投資を必要としている。公的投資を必要な規模まで拡大する余地を財政制約が残さない中、官民連携(PPP)がインフラへの民間投資を呼び込む主要な手段として浮上してきた。
しかし、PPP案件に必要な民間資本の多くは、回収期間の長い案件に対して長期債務を供給する能力や金融商品を持たない国内金融機関から調達しなければならない。金融セクター改革は長期にわたる過程である一方、本稿は、債務融資に伴う健全性と慎重さを損なうことなく、綿密に設計された介入によって既存の制約を回避できることを示す。
政府出資の金融機関を設立し、プロジェクト債務の約30パーセントを供給する権限を与えたことで、大規模な長期債務が動員され、残りの70パーセントは通常の銀行システムによって賄われた。これはおそらく、長期資金を貸し付けるだけでなく、インフラ案件の資金調達に銀行システムが積極的に参加するよう強いシグナルを送った、同種として初めての金融機関であった。
その結果、約1,140億米ドルに上る民間投資が、銀行の健全性基準を緩和することなく実現した。本稿は、この取り組みの展開と成功を説明する。
インフラの不足
近年まで、インドのインフラは不十分で非効率だと広く見なされてきた。電力セクターではピーク時の不足が14パーセント、エネルギー不足が11パーセントに達していた。国道網を構成する総延長70,548キロメートルのうち、4車線規格はわずか17パーセントで、2車線が53パーセント、残りの17パーセントは1車線の道路であった。
鉄道は旧式の技術、飽和した路線、積載量対空車重量比2.5という低い値に悩まされていた。平均速度も遅く、貨物列車は時速22キロメートル(kmph)、旅客列車は時速50キロメートル(kmph)であった。港湾や空港などの他の分野でも同様の状況が広がっており、混雑と非効率が至る所で見られた。
1990年代以前の数十年間、インドは年率3~4パーセントという低く安定した成長率を経験し、これは「ヒンドゥー成長率」として知られていた。1990年代初頭の経済自由化と許認可制度の撤廃に続き、経済は1990年代を通じて7~nin パーセントという高い成長軌道を記録した。
成長率のこの加速に伴い、不十分なインフラへの圧力は何倍にも増大した。特に1990年代の成長は主に製造業とサービス業が牽引した一方で、インフラ整備はより緩やかなペースで進んだためである。その結果、インフラはインドにおける成長過程の持続と投資の誘致、あるいは事業の実施にとって、主要な制約と見なされるようになった。
従来、インフラ事業は限られた公共部門の資源から資金が供給されていたが、公共部門は能力増強が不十分でサービスの質も低かった。1990年代の経済自由化に続き、携帯電話事業を先頭に、民間投資がインフラ分野へ流れ始めた。発電分野では、当初さまざまな形態の政府保証が民間投資を後押ししたが、民間部門の案件にとって持続不可能な支援形態とみなされ、まもなく廃止された。道路、鉄道、空港、港湾などの他分野では、部分的な改革の試みが行われたが、その成果は限定的であった。
当初の改革が想定された規模で民間投資を動員できなかったことは、予想どおりであった。第10次5カ年計画(2002~07年)におけるインフラへの総投資額は約2,400億米ドルにとどまり、したがって、そのうち民間投資はわずか22パーセントであった。さらに、インフラへの総投資はGDPのわずか約5パーセントにすぎず、東アジア経済で見られた9~11パーセントと比べて低かった。その結果、インフラへの民間資本の流入を加速させる必要性が切実になってきたという認識が高まった。
パラダイムシフト
必要なペースと規模で民間投資を動員するため、政府は、インフラ事業へ民間資本を呼び込むための政策・規制の枠組みを整備する協調的な措置を開始した。したがって、電力、道路、港湾、空港、鉄道などの分野でPPPを推進する包括的な体制が施行された。このパラダイムシフトの目的は、第10次5カ年計画(2002~07年)の約2,400億米ドルから、第11次5カ年計画(2007~12年)には5,000億米ドルへとインフラ投資を倍増させることであり、民間参加をより重視するものであった。
PPPを推進する新たな体制には、首相が議長を務める最高位のインフラ委員会の設置を含む、いくつかの措置が含まれていた。迅速な審査・承認のための合理化された仕組みも制度化された。経済的には正当化されるが商業的には採算が取れない案件に対しては、政府は採算性ギャップ資金として、事業費の最大40パーセントを補助金として交付する制度を導入した。
PPP体制の顕著な特徴は、モデル・コンセッション契約、モデルRFQ、モデルRFP、その他の入札書類などの標準書式を採用したことである。その目的は、公正、透明かつ競争的な選定過程を通じて決定される経済的コストでのサービスの効率的な提供を確保しつつ、リスクと便益の最適な分担を確保し、案件の融資可能性を担保することであった。特筆すべきは、アジア開発銀行(ADB)が委託した調査(Infrascope 2011)において、英国の『エコノミスト』誌の経済情報ユニット(EIU)が、このPPP体制を国際基準で最も優れたものの一つとして評価したことである。
上記の取り組み、特に書類と手続の標準化により、PPP案件が急速に展開され、2008~12年にインドはPPIAFの報告によれば最大のPPP投資受入国として認められるに至った。旧計画委員会が公表したデータによると、第11次計画期間(2007~12年)におけるインフラへの総投資額は合計4,800億米ドルに達し、これはGDPの7パーセントを占め、第10次計画期間(2002~07年)の5パーセントと比べて高い水準であった。特に、民間投資は2002~07年のインフラ総投資の約22パーセントから、2007~12年には約37パーセントに増加し、絶対額で3倍の増加を意味した。
資金調達における課題
民間投資を拡大する上での主な課題の一つは、政府が設定した野心的な目標を達成するための債務融資の動員であった。PPP案件は通常、資本と債務の比率が30:70で資金調達されるため、必要な債務資金の動員は途方もない課題に見えた。さらに、インフラ事業は一般に長い建設期間を伴うため、より長い期間の債務による支えが必要である。したがって、国内金融機関からの長期債務の供給不足は、PPP案件の持続可能な資金調達にとって、さらなる課題となった。
資本市場から長期債務を動員できる先進国とは異なり、インドの債券市場は流動性と厚みに欠けるため、そのような選択肢は存在しなかった。上場社債はGDPのわずか2パーセントにすぎず、マレーシア、韓国、中国などの他の新興国と比べて著しく低い水準であった。さらに、銀行、公営石油会社、政府系金融機関などの準政府機関が社債市場の主な発行体であり続けており、リスクが高いとみなされる新規インフラ案件に対する投資意欲はほとんど残っていなかった。その結果、インフラ案件の資金調達を債券市場に頼る可能性はほとんどなかった。
先進国では長期債務の供給源となっている保険や年金基金も、インドでは限られた機会しか提供していなかった。主な理由は、リスク軽減に関連するさまざまな規制要件である。その結果、これらの資金はインフラ事業の実施に通常用いられる特別目的会社(SPV)には利用できなかった。さらに、インドの保険および年金基金は、容易に入れ替えることが難しい国債に多額の投資を行っていた。
外貨建て債務は、国内借入と比べて相対的に安価な選択肢であったが、マクロ経済の安定を維持するため過剰な資本流入を防ぐ目的で中央銀行が対外商業借入に課した上限により、インフラ企業に与えられた余地は限られていた。
こうした状況の中で、商業銀行とノンバンク金融機関がインフラ事業の主な債務資金の供給源となった。しかし、銀行には資産基盤の性質に起因する独自の制約があった。銀行の資産は主に短期から中期の預金で構成されているため、長期融資においては潜在的な資産・負債の期間ミスマッチが生じることになる。さらに、銀行は、通常十分な担保を提供しないインフラ案件に対して、限定遡及型ファイナンスを行う経験や能力も欠いていた。こうした債務の担保は主に各案件の見込収益により構成されるため、商業銀行はこの種の融資に対する意欲をあまり示しそうになかった。
さまざまな制約を踏まえると、異なるインフラ分野におけるPPP案件に対して長期債務の動員を可能にする介入策を早急に開発し導入する必要性が切迫していた。既存の資金調達源は拡大の余地が限られていたため、政府による介入もまた必要となっていた。このような取り組みがなければ、インフラへの想定投資額に大幅な不足が生じる可能性が十分にあった。
革新的な資金調達ビークル
インフラへの民間参入のプロセスを開始するため、政府は既存の制約を克服する新たな資金調達ビークルを設立することを決定した。この新たなビークルは、さまざまな規制やその他の制限に対処し、経済的なコストで必要な規模の長期資金を市場から調達し、仲介コストを最低限に抑えながらPPP案件へ転貸することを目的としていた。
上記の課題に対応するため、いくつかの問題に取り組む必要があった。第一に、このような大規模な資金を調達するには、新設機関が独自の純資産を持たないため、多額の資本出資が必要であった。第二に、転貸された債務の保全は、政府の支援を伴うバックトゥバック方式の仕組みを通じて確保しなければならなかった。第三に、新設機関は、外部債務の調達に加え、保険・年金基金、さらに世界銀行やアジア開発銀行などの国際開発金融機関からの資金調達にもアクセスできるようにする必要があった。
こうして、長期債務をPPP案件に供給する権限を持つ、政府が全額出資する革新的なビークルが設立された。それはIndia Infrastructure Finance Company Limited(IIFCL)と呼ばれ、2006年に非銀行金融会社として法人化された。IIFCLが権限を確実に果たせるよう、資金の動員、案件の選定、融資の方法、承認プロセスを導く詳細な枠組みが定められた。
IIFCLは、国家保証を背景に国内外の市場から資金を調達することが認められた。これにより借入コストを低く抑えることができた。さらに、こうした借入は返済が国家保証によって裏付けられていたため、純資産および資本要件を満たす必要がなかった。この仕組みは、世界銀行が従う方式に類似しており、世界銀行は株主からの払込請求可能資本を背景に、実際の払込なしに市場から借入を行っている。
IIFCLは、すなわち債務融資、劣後債務、リファイナンスという複数の形態を通じて財政支援を提供するよう義務付けられた。さらに、IIFCLのあらゆる案件に対するエクスポージャーは事業費の20パーセントに制限され、負債と資本の比率を70:30と仮定すると、これはプロジェクト債務の約30パーセントに相当した。ガイドラインでは、IIFCLの融資の最大半分まで劣後債務の形態をとることができ、これは準資本として機能し得るとも定められた。
インドのPPP案件には、通常、強制的な買戻し契約が付随している。これは、公共サービスを提供しているため案件を放棄できないという理由から、契約解除の際に政府が案件を引き継ぐことを義務付けるものである。買戻し契約により政府は貸し手に返済する義務を負うため、IIFCLによる融資は確実であることを意味した。
IIFCLの仲介コストを低く抑えるため、IIFCLは少人数の組織として構想された。したがって、IIFCLによるすべての融資は、貸し手のコンソーシアムを通じて実施されることになっていた。債務の70パーセントは商業銀行が供給するため、案件の審査とリスク評価は銀行に委ねられ、IIFCLの融資は、主要貸し手、特に主幹事銀行が必要なデューデリジェンスを行うという前提に基づいていた。これにより、IIFCLは明確な焦点と低コストを維持した少人数の組織にとどまることが可能となった。
多くのインフラ事業、特に発電事業では多額の輸入が必要であったため、IIFCLは2008年にロンドンに子会社を設立した。これはIIFC (UK) Ltdとして知られ、民間で資金調達されたインド国内のインフラ事業に外貨建て融資を提供することを目的としていた。
IIFCLの融資における重要な特徴は、その長い融資期間であった。これはプロジェクト債務の平均満期を延長するのに役立ち、商業銀行にも同様の対応を促した。したがって、IIFCLはインフラ案件の債務の平均期間を延長する重要な手段となり、案件をより融資可能で財務的に実行可能なものにしている。
堅実な成果
2015年3月までに、IIFCLは課税債、非課税債、ならびにLife Insurance Corporationおよび National Small Savings Fundからの長期借入を含む手段の組み合わせにより、国内市場から約65億米ドルを調達した。また、ADB、世界銀行、KfWなどの二国間および多国間機関とも強固な関係を構築しており、これらの機関はそれぞれ19億米ドル、1億9,500万米ドル、5,000万ユーロの長期信用枠を約束している。IIFCLはまた、欧州投資銀行と2億ユーロの融資契約も締結している。
同じ期間に、IIFCLは342件のプロジェクトを承認しており、これにより1,100億米ドルの民間投資が動員される見込みで、そのうちIIFCLの持分は約120億米ドルであった。これまでに前述のプロジェクトへ76億米ドルを実行している。融資の大部分は道路セクター(47パーセント)に承認され、続いて電力セクター(40パーセント)が続いた。2015年3月までに、IIFC (UK) は累計35億米ドルの承認を行っており、そのうち約14億米ドルが実行されている。
IIFCLはこれまでに、19,000キロメートル超の道路整備、40,000MW超の発電能力の創出、約5,000万トンの港湾能力の追加、メトロ鉄道事業を含むいくつかの都市インフラ事業の開発、そして国内の航空交通の大部分を扱うデリーおよびムンバイの国際空港の開発に貢献してきた。これらに加え、ほかにも複数の事業がある。
上記の取り組みは、銀行によるインフラ融資の急速な成長も促進した。その融資額は2000年の約14億米ドルから2013年には約1,730億米ドルへと増加し、インドの銀行による融資総額の約13パーセントを占めた。銀行による定期融資は、インフラセクターの債務融資の半分以上を構成するまでになった。注目すべきは、この期間にインフラ案件向けの銀行融資が年平均成長率約40パーセントで成長したことである。
本取り組みからの教訓
本取り組みの成功は、革新的な仕組みが、限られた公的資源を活用して、前例のない規模かつ経済的なコストで、PPP案件に不可欠な長期債務の供給を可能にしたことを示した。IIFCLは、市場から大規模に借り入れを行いながらも、公的財政を管理不能なリスクにさらすことなく、おそらく同種として初めての政府出資機関であった。政府の保証エクスポージャーは、Fiscal Responsibility and Budget Management Act, 2003に定められた上限に厳格に限定された。また、IIFCLの借入に対する国家保証の拡大は、同機関が支援したPPP案件が、従来政府が提供してきたサービスを提供することを目的としていたため正当化された。
この全過程において、銀行は政府のエクスポージャーや干渉なしに、商業的に慎重な方法で融資を行うよう促された。したがって、銀行に通常適用される健全性基準は損なわれなかった。それでも、IIFCLの債務と、事業主体が他の金融機関から調達した債務を組み合わせることで、相互に補強し合う仕組みが実現された。
この取り組みは、決定的な成功と見なされるべきである。インフラ事業への民間資本の流れを3倍に増加させるという触媒的な役割を果たし、2つの5カ年計画の間にインフラへの総投資額を倍増させただけでなく、GDPに占める割合を5パーセントから7パーセントへ引き上げることにも貢献したからである。実際、この取り組みは、近年インドが最大のPPP投資受入国として認められたことの主要な要因の一つであった。
本記事は世界銀行の「 Public-Private Partnerships 」ブログに初めて掲載されました。掲載は、世界経済フォーラムによる見解の支持を意味するものではありません。
アジェンダの最新動向を追うには、 週刊ニュースレターをご購読ください。
著者:アンナ・ロイは、インド政府財務省金融サービス局のディレクターです。
画像:2009年7月2日、インド南部の都市ハイデラバードで、建設中の高架橋で作業する作業員たち。REUTERS/Krishnendu Halder。




