金融危機以降、債務水準はニュースで絶えず取り上げられるテーマとなってきた。米国のサブプライム住宅危機から、ユーロ圏のソブリン債務危機、そして現在の新興市場における債務の急増に至るまでである。
バンク・オブ・アメリカ・メリルリンチのアナリストが作成したグラフは、世界の債務水準が驚くべきペースで加速していることを示している。また、2008年の金融危機以降、債務圧縮(デレバレッジ)がほとんど(ゼロ)しか進んでいないことを明らかにしている。同社は、これは「世界は依然として債務に夢中である」ことの証拠だと述べている。
1950年代初頭から1980年代初頭までの約30年にわたり比較的安定していたが、その後何かが変わり、債務は増加し始めた:

BAML
債務はその後、1980年代半ばに急激に増加し、さらに1990年代後半にもう一段階上昇した。過去30年ほどの間に、世界の債務はGDP比でおよそ100%増加した。そのため、債務は単に総額で増えただけでなく、同期間の経済成長を大きく上回るペースで膨らんでいる。
米国、英国、アイルランドといった一部の先進国では、金融危機以降、特に家計部門を中心に、ある程度のデレバレッジが進んだ。しかし、その効果は新興市場での増加によって十分に相殺されている。
金融部門が保有する債務を除いたとしても、世界の債務総額は 50兆ドルを超える増加となっている。これは50%以上の増加に相当する。
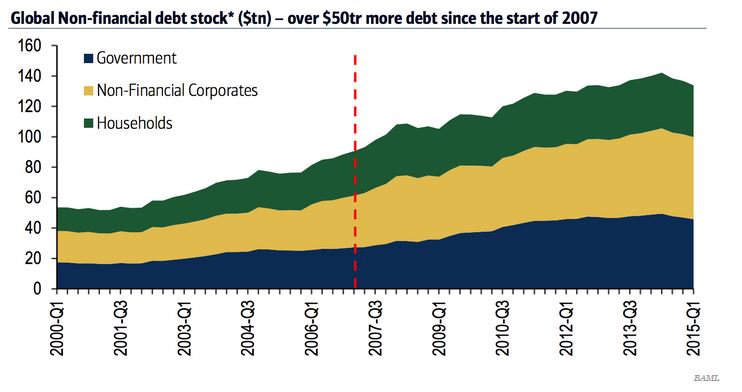
家計債務はやや上昇し、金融危機後、各国が経済を刺激しようとしたことで政府債務も拡大した。
しかし、主な増加は非金融法人部門の債務によるもので、同期間に63%上昇し、その大部分は新興市場で生じている。オーストラリアの投資銀行マッコーリーによる最近の分析は、 過去7年間に中国の商品関連企業の債務が驚くべき急増を見せたことを示している。
こうした図表を見ると、ケン・ロゴフのようなエコノミストが 世界の債務水準をこれほど懸念している理由は明らかである。今月初め、フィナンシャル・タイムズ紙において、ロゴフは、世界の低成長は、しばしば長期停滞と呼ばれる長期的な需要不足よりも、債務の二日酔いによってよりよく説明できると主張した。以下はロゴフの発言である:
実際、過去7年間に世界が経験したことの大きな部分の背後には、債務のスーパーサイクルがあることは疑いの余地がほとんどない。これがまず米国のサブプライム危機を引き起こし、次いでユーロ圏周縁国の危機、そして現在の中国および新興市場の問題へとつながった。
ゴールドマン・サックスのアナリストは最近、現在 債務負担の大きい新興市場 が直面している課題を、金融危機の「第三波」と呼んだ。
本記事は、 Business Insiderとの協力により掲載されたものです。掲載は、世界経済フォーラムによる見解の支持を意味するものではありません。
Agendaの最新情報を追うには、 毎週配信のニュースレターを購読してください。
著者:マイク・バードは欧州市場担当編集者で、ロンドンを拠点に金融・経済問題を担当している。
写真:シンガポールの中心業務地区の建物の前を歩く男性。REUTERS/Nicky Loh.




