金曜日に7カ国の調査結果を発表した有力な経済学者らは、マイクロクレジットは何百万人もの人々を貧困から救い出す万能薬ではないと述べた。この調査は、開発支援の主要な手段に疑問を投げかけている。
15年以上にわたり、極度の貧困にある人々に小口融資を行うことは、特に女性にとって貧困から抜け出す道として称賛されてきた。
バングラデシュのグラミン銀行創設者で、2006年のノーベル平和賞受賞者であるムハマド・ユヌスが先駆けたマイクロクレジットは、従来の銀行からリスクが高すぎると見なされる極貧家庭が自立するための手段として、開発機関に推進されてきた。
マイクロファイナンス機関は小規模事業者に少額融資を行う。借り手は通常、返済を保証する借り手グループに属している。家族が事業に投資し、収入を増やして援助への依存から抜け出すという考え方だ。
1997年以降、劇的に拡大したこの業界は、マイクロクレジット・サミット・キャンペーン(マイクロファイナンスの実務者を結集する非営利団体)によると、2010年までに1億3,750万世帯に融資を届けていた。
しかし、2003年から2012年にかけて4大陸・7カ国で行われた経済研究では、マイクロクレジットは期待に大きく届かず、貧困を減らすという明確な証拠もないことが分かった。
融資を受けた事業者の事業利益、世帯の生活水準、女性のエンパワーメント、貧困水準にはほとんど変化がなかった。融資需要は銀行家の予想を下回り、子どもの福祉により多くのお金が使われた兆候もなかったと、マサチューセッツ工科大学のアビジット・バナジー、イェール大学のディーン・カールラン、ダートマス大学のジョナサン・ジンマンの各経済学者は概説で述べた。
研究者らは、この調査結果を受け、寄付者は貧困対策の方法を再考すべきだと述べた。
「マイクロクレジットには重要な利点もありますが、寄付者にとっては標準的な小口融資より良い選択肢があります。基本的な融資は投資家に任せ、寄付金は革新に使うべきです」とカールランは付け加えた。
同氏とほかの5人の経済学者は金曜日、ワシントンで開かれる貧困層向け金融サービスの将来に関する会議で研究を発表する。
その他の利点
研究者らによると、マイクロ融資には、労働の選択肢を広げ、事業規模を拡大し、特に高額な買い物に際して家計管理を助ける可能性があった。女性の意思決定力も、一部の事例ではわずかに向上した。
貧困対策イノベーション(Innovations for Poverty Action)の研究者ジャスティン・ロワゾーは、これは、収入を得てお金を使う方法を選ぶ自由を高める点で、マイクロクレジットが最も効果的であることを示唆すると述べた。
研究者らは、マイクロ融資が略奪的で、貧困層を債務の罠に陥れているという証拠はほとんど見つからなかったと述べた。これらは業界の最も厳しい批判者が唱えてきた非難だ。
ある研究は、インドで最も急成長しているマイクロファイナンス機関の一つ、スパンダナによるハイデラバードでの融資を調査し、小口融資を利用できた地域と利用できなかった地域を比較した。3年後、借り入れをした小規模事業の大半で利益に差は見られなかった。
モロッコ、メキシコ、モンゴル、エチオピア、ボスニア・ヘルツェゴビナ、フィリピンで行われた無作為化研究でも、同様の結果が得られた。
この記事は、 トムソン・ロイター財団 trust.orgとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:ステラは2012年7月、汚職とガバナンスに関する報道を充実させるため、トムソン・ロイター財団に加わった。
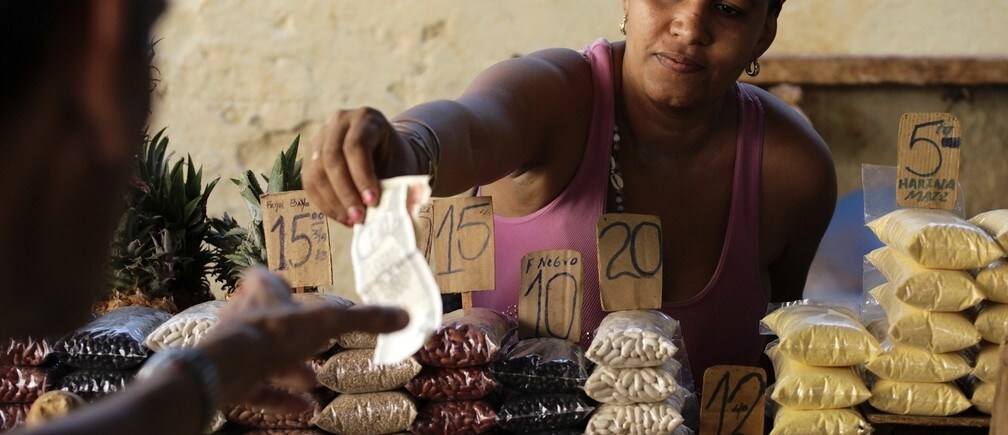
画像:市場の露店で、売り手が客にお釣りを渡している。REUTERS/Desmond Boylan。




