世界のほとんどの国では、付加価値税(VAT)が主要な間接税として用いられており、多くの国には、事業者が提供する商品・サービスの価値である売上高に基づく登録基準額が設けられています。この基準額を下回る事業者はVATに登録する必要がありません。EUでは、スペインとスウェーデンを除くすべての国に登録基準額があります。英国の基準額である£81,000はEUで最も高く、VAT登録を望まない小規模事業者のコンプライアンスコストを政府が軽減する手段と見なされています。ただし、シンガポールのようにVATを比較的最近導入した国では、基準額は一般にかなり高く、同国の現在の基準額は約€540,000です。
世界金融危機を受け、多くの政府は標準VAT税率を引き上げるか、登録基準額を引き下げることで、公的財政の穴を埋めるためにVATに頼りました。たとえば英国では、VATは税収全体の21%を占め、所得税と国民保険料に次ぐ第3位の税収源です。一般に、登録すると企業の税負担が増えるうえ、無視できない場合もあるコンプライアンスコストも発生します。英国では、売上高がVATの基準額に達する企業のコンプライアンスコストは売上高の約1~2%と推定されており、他国ではさらに高い可能性があります。
VATが小規模企業の行動に及ぼす影響
したがって、政策立案に役立つ重要な問いは、VATそのもの、とりわけ登録基準額が小規模企業の行動にどのような影響を与えるかです。私たちは、登録基準額に対する3つの重要な行動反応、すなわち任意登録、基準額付近への集中、成長への影響を分析し、VATの効率性および厚生上のコストを明らかにすることを目指します。
任意登録は、主要な税のなかでもVATに特有のものです。売上高が登録基準額を下回り、登録義務がないにもかかわらず、企業がVATに登録する状況を指します。中間投入の購入額が大きい場合、または売上にかかるVATの大部分を購入者に転嫁できる場合に起こりやすいと考えられます。この場合、企業は任意登録することで仕入税額の還付を受けつつ、売上税の負担の一部または大部分を購入者に転嫁できるため、利益につながる可能性があります。後述する英国の包括的なデータセットでは、基準額を下回る英国企業の44%超が任意登録しています。
しかし、すべての企業がこのような状況にあるわけではありません。配管工や電気工事業者のように家計向けにサービスを販売する小規模事業者は、中間投入の購入額が比較的小さく、需要の価格弾力性が高い購入者を相手にしている可能性があります。購入者自身は支払ったVATを還付請求できません。この場合、企業が課税対象売上高の申告額を登録基準額のすぐ下に保つ「基準額付近への集中」が起こります。これは、事業規模を抑える合法的な方法でも、売上を過少申告する違法な方法でも行われます。成長への影響は基準額付近への集中と関連しており、基準額を下回るために企業が成長を抑制する場合や、登録を決めた際に「遅れを取り戻す」成長率が高くなる場合に生じます。
学術研究や政策関連の文献では、任意登録、基準額付近への集中、成長への影響が存在し得ると、概念上論じた論文がいくつかあります。たとえば、KeenとMintz(2004)による先駆的なVATモデルでは、基準額の下に企業が集中し、その上には企業が立地しない空白が生じることが示されました。しかし、同モデルでは売上VATの負担を購入者に転嫁できないため、任意登録は決して最適な選択になりません。Brasharesら(2014)は、Keen-Mintzモデルを米国のデータに当てはめる際、任意登録と基準額付近への集中を左右する可能性のある要因をいくつか論じていますが、米国にはVATがないため、データを用いて予測を検証できませんでした。これまで、VATが導入されている国で、こうした影響が実際にどの程度生じるのか、その規模や決定要因を明らかにした研究はありません。
VATに対する行動反応:新たな枠組み
こうした空白を埋めるため、私たちはVATに対する行動反応の2つの主要な側面、すなわち任意登録と基準額付近への集中を研究する概念的枠組みを構築し、英国企業の税務申告と企業特性に関する企業単位のデータを用いて、この枠組みを検証します。
任意登録が起こりやすいのは、投入費用の売上高に対する比率が高い場合、または企業間取引(B2C)売上の割合が低い場合の2つの状況であることを示します。
第1の状況では、投入費用が重要である場合、登録により企業は相当額の仕入VATを還付請求できます。第2の状況では、顧客の大半がVAT登録事業者なら、VAT引き上げの負担は価格上昇という形で容易に転嫁できます。顧客自身がその増額分を還付請求できるためです。
登録基準額付近への集中を左右する要因は任意登録の場合と同じであり、影響の符号は逆になることを示します。
具体的には、投入費用の売上高に対する比率が低い場合、または企業間取引売上の割合が高い場合に、基準額付近への集中が起こりやすくなります。
また、登録企業の付加価値の実効VAT税率に対する弾力性は、基準額付近への集中の程度と付加価値の弾力性を結びつける陰関数から導出できることを示します。
最後に、この概念的枠組みでは、付加価値の弾力性をVAT法定税率の小幅な引き上げによる死荷重損失と簡潔な形で関連づけられることを示し、Feldstein(1999)とChetty(2009)のよく知られた結果を間接税の枠組みに拡張します。
英国の法人税・VAT税務記録の全数を連結して作成した行政データセットに、これらの予測を適用します。このデータセットには、2004年4月1日から2010年3月30日までの435,688社、1,408,517件の観測値が含まれています。任意登録の実証的なパターンは理論と整合していることが分かりました。とりわけ、企業間取引売上の割合が低い場合、または投入費用の割合が高い場合に、任意登録が起こりやすくなります。
定量的には、企業間取引売上の割合が標準偏差1つ分上昇すると、企業が任意にVAT登録する確率は0.05上昇します。また、投入費用比率が標準偏差1つ分上昇すると、その確率は0.02~0.05上昇します。
次に、基準額付近への集中を見ます。データの概要を把握するため、下の図1は全年度のデータをまとめた企業売上高の分布を示すヒストグラムです。年度間の比較ができるよう、各年度の基準額からの乖離として売上高を測定しています。図1が示すように、点線で示したVAT基準額で明確な集中が見られ、これは主に成長企業によるものです。私たちの知る限り、VATの「ノッチ」が集中をもたらすことを示す初めての証拠です。
図1。VATノッチの下での集中
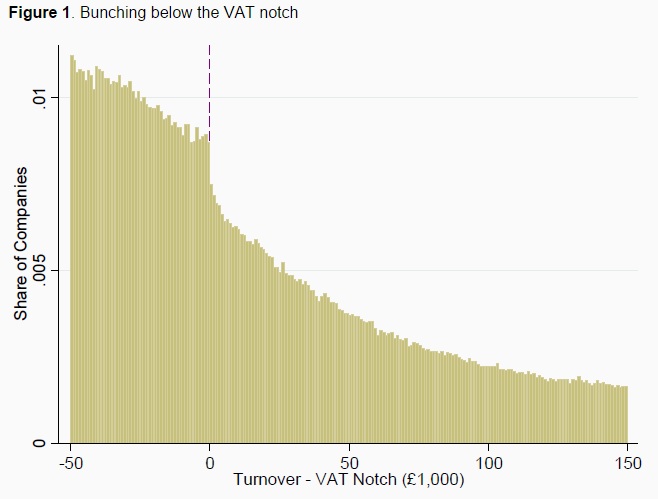
さらに調べると、理論と整合的に、投入費用の売上高に対する比率が高い場合、または企業間取引売上の割合が低い場合に、企業は基準額付近に集中しやすいことが分かりました。つまり、集中の度合いには明確な異質性のパターンがあります。
集中の背後にはどのような仕組みがあるのでしょうか?
次の問いは、企業がどのように基準額付近に集中するのか、つまりどのような仕組みが働いているのかです。考えられるのは、基準額を下回るために実際に売上を抑えていることです。そうであれば、投入費用比率の分布はVATノッチの周辺で滑らかになるはずです。集中の一部が売上の過少申告によって生じていることを示唆する証拠を提示します。具体的には、給与を含む投入費用比率は、集中領域の外では登録企業群と未登録企業群の間で平行に推移しますが、基準額のすぐ下では未登録企業について大幅に上昇し始めます。給与を含む投入費用比率の大きく急激な上昇は、第三者報告があるため給与費用の過少申告にはコストがかかることが一因だと解釈しています。
現在進行中の研究では、登録基準額が小規模企業の成長に及ぼす影響を検討しています。中小企業(SME)の成長要因に関する実証研究は膨大にありますが、VAT登録のような「税のノッチ」の役割は比較的あまり注目されてきませんでした。成長企業だけを対象に図1に相当する図を見ると、集中がはるかに顕著であり、基準額が企業成長を妨げている可能性が示唆されます。
図2。成長企業による集中

VAT基準額を下回り、VATに登録していない企業は、VATに任意登録している基準額以下の企業(したがって登録による税コストがない企業)を「対照群」とした場合と比べ、成長率が有意に低いことが分かりました。ある年にVAT基準額を超えた企業は、すでに基準額を超えている企業を対照群とした場合、その年の成長率が高くなります。さらに、「処置群」の企業が基準額に近いほど、これらの影響は強くなります。
参考文献
Brashares E、M J Knittel、G Silverstein、A Yuskavage(2014)、「米国VATにおける最適な小規模事業者免税基準額の算定」、 National Tax Journal 67(2)、283–320頁。
Feldstein, M(1999)、「租税回避と所得税の死荷重損失」、 The Review of Economics and Statistics 81(4): 674.680。
Kumar K B、R G Rajan、L Zingales(1999)、「企業規模を決めるものとは?」、NBERワーキングペーパー第7208号。
Liu, L、B Lockwood(2015)、「VAT Notches」、CEPRディスカッションペーパー10606。
Keen, M、J Mintz(2004)、「付加価値税の最適な基準額」、 Journal of Public Economics 88(3-4)、559–576頁。
Saez, E(2010)、「納税者は屈曲点に集中するか?」、 American Economic Journal: Economic Policy 2(3)、180–212頁。
本記事は VoxEUとの協力により公開されています。公開は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を得るには、 週刊ニュースレターにご登録ください。
著者:Li Liuはオックスフォード大学ビジネス課税センターのシニア・リサーチ・フェローです。Ben Lockwoodはウォーリック大学の経済学教授です。
画像:2014年11月16日に撮影されたこの写真イラストでは、米国の1ドル紙幣がアンダルシア州都セビリア近郊で舞っています。REUTERS/Marcelo Del Pozo。




