QEが長期金利に波及する仕組み
量的緩和(QE)は、広範な市場または特定の市場において、長期金利の引き下げを目指す。実証的な証拠は、QEが実際に効果を上げてきたことを示唆している。ECBによるQEの初期経験も、これをさらに裏付けている。しかし、QEプログラムが長期金利の引き下げに有効である理由は、依然として正確には分かっていない。
先行研究は、主に2つの波及経路に注目してきた。1つはシグナリング経路であり、将来の政策金利に関する市場の予想を引き下げることで機能する(例:Bauer and Rudebusch 2011、Christensen and Rudebusch 2012)。もう1つは、購入対象資産の市場参加者向け供給が減少することから生じる、供給主導のポートフォリオ・バランス経路である(例:Gagnon et al. 2011、Krishnamurthy and Vissing-Jorgensen 2011)。
QEの波及に関する新たな証拠
最近の論文で私たちは、QEプログラムの特徴である中央銀行準備の拡大も、波及に重要な役割を果たす可能性が高いと論じている(Christensen and Krogstrup 2015)。基本的な考え方は、準備の拡大がポートフォリオ・バランス効果を通じて資産価格の変化をもたらし得るというBernanke and Reinhart(2004)の指摘に基づいている。私たちの貢献は、この経路がどのように機能し得るかを提示することにある。
私たちの議論の要点は、中央銀行準備を保有できるのは銀行だけであり、準備市場のこの分断が、中央銀行による資産購入が民間金融部門のバランスシート、ひいては金融市場の反応に及ぼす影響を左右するという点である。
本格的なモデルを提示する代わりに、様式化した例によるメカニズムを提案する。銀行部門、ノンバンク金融部門、中央銀行からなる金融システムを考えよう。図1は、これらの種類の金融機関の連結バランスシートを示している。金融商品は、短期証券、長期債、預金、中央銀行準備の4種類とする。短期証券と長期債の供給量は固定されている。準備を発行できるのは中央銀行だけである。預金を発行できるのは銀行だけである。銀行とノンバンクの双方が預金、短期証券、長期債を保有できるが、準備を保有できるのは銀行だけである。さらに、準備を保有する銀行にとって短期証券と準備は高度に代替可能であり、ゼロ金利下限では、ノンバンク金融機関は銀行預金と短期証券を高度に代替可能なものとみなすとする。
図1:主要な金融市場参加者のバランスシート
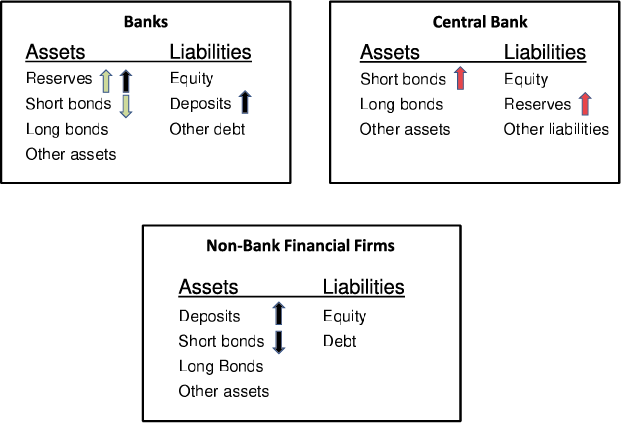
注:金融市場の主要な3主体、すなわち中央銀行、準備を保有する銀行、ノンバンク金融機関の様式化したバランスシート。中央銀行は両種類の機関と取引できる。
中央銀行が短期証券を購入した場合の各バランスシートへの初期的な影響を考えよう。また、銀行が資金調達環境の変化に応じて貸出ポートフォリオを調整しないほど、影響期間が十分に短いとする。図1の赤い矢印は、中央銀行のバランスシートの変化を示す。
まず、中央銀行との取引相手が銀行だけだったとする。銀行のバランスシートへの影響は、図1の緑の矢印で示されている。全体として、銀行のバランスシートの規模は変わらないが、その構成は短期証券から準備へと移る。これらの資産は高度に代替可能であるため、この「資産交換」のような取引によって、銀行のポートフォリオ構成やデュレーションが大きく変化することはない。また、銀行の負債も変わらない。したがって、銀行がポートフォリオを調整する明白な理由はなく、資産価格も変化しない。これは、ゼロ金利下限近辺での短期債を対象とするQEに対する、まさに標準的な反論である。
しかし、起きるのはそれだけではない。代わりに、短期証券を中央銀行に売るのが主にノンバンク企業だったとする。バランスシートへの影響は、図1の黒い矢印で示されている。ノンバンク金融会社は準備を直接支払いとして受け取れないため、中央銀行はコルレス銀行の準備に記帳し、コルレス銀行はノンバンク顧客が保有する預金に記帳する。
資産の代替可能性が高い場合、ノンバンク金融会社のバランスシートやポートフォリオ構成はほぼ変化せず、ポートフォリオ調整を促す誘因も生じない。つまり、このような中央銀行の購入によって、供給主導のポートフォリオ・バランス効果は生じない。一方、銀行の連結バランスシートには同じことが当てはまらない。顧客と中央銀行の取引の結果、銀行のバランスシートは、資産側では新たな準備の額だけ、負債側では新たな預金の額だけ拡大する。これにより、短期から長期にわたる資産保有の構成比が高まる。すなわち、銀行部門全体では、資産ポートフォリオのデュレーションが短くなる。中央銀行による資産購入の前に、銀行がそれぞれポートフォリオのデュレーションを最適化していたなら、購入後のデュレーション低下を補うため、準備やその他のデュレーションの短い資産を売却しようとしながら、長期資産への需要を増やす可能性がある。これにより長期資産の価格は上昇する(同じことを利回りの低下と言い換えられる)。
この準備主導の経路は、中央銀行が購入する特定の資産に左右されない点で、これまで先行研究が検討してきた供給主導のポートフォリオ・バランス経路とは異なる。また、QEプログラムで中央銀行が長期資産を購入する場合、両方のポートフォリオ・バランス経路が同時に作用し得るため、実証的に個別に識別することはできない。これは、連邦準備制度が2008年以降に実施した3つすべてのQEプログラム、およびイングランド銀行の資産購入プログラムに当てはまる。
それでも、これらのQEプログラムの波及に準備主導の効果が役割を果たした可能性は高い。Carpenter et al.(2013)は、連邦準備制度のQEプログラムにおいて、資産の主な売り手は銀行ではなかったことを示す証拠を提示している。さらに、イングランド銀行のQEプログラムは、少なくとも当初は、取引相手の大半がノンバンクとなるよう設計されていた(Joyce et al. 2011)。
結論
Christensen and Krogstrup(2015)では、2011年8月にスイス国立銀行が実施した大規模な準備拡大を分析し、準備主導の経路を裏付ける実証的証拠を提示している。この準備拡大は独特で、他の中央銀行が実施したQEプログラムとは異なっていた。スイス国立銀行は短期債権のみを取得し、利用可能な長期証券の残高を変えなかった。そのため、このプログラムは設計上、長期利回りに対して供給主導のポートフォリオ・バランス効果をもたらし得なかった。スイス国立銀行による主要な3つの発表の後、スイスの長期国債利回りが低下したことを確認し、この低下が主として準備主導のポートフォリオ・バランス経路によってもたらされたことを示している。
私たちの研究は、準備主導の経路の強さが、対象市場の参加者、彼らの資産選好と代替可能性、そして当該経済の市場構造に左右されることを示唆している。こうした特徴は、QEの有効性評価に関連してこれまで分析されてこなかった。準備主導の効果が重要な大きさを持つなら、長期債以外の資産を購入する形でQEプログラムを実施しても、長期利回りを引き下げられることになる。
参考文献
Bauer, M D and G D Rudebusch(2011)、「非伝統的金融政策からのシグナル」、 FRBSF Economic Letter 2011-36(11月21日)
Bernanke, B S and V Reinhart(2004)、「非常に低い短期金利下での金融政策運営」、 American Economic Association Papers and Proceedings、第94巻第2号、85-90
Carpenter, S, S Demiralp, J Ihrig, and E Klee(2013)、「連邦準備制度の資産購入を分析する:FRBは誰から購入するのか?」、Finance and Economics Discussion Series Working Paper 2013-32、Board of Governors of the Federal Reserve System。
Christensen, J H E and S Krogstrup(2015)、「量的緩和の波及:中央銀行準備の役割」、FRBSF Working paper 2014-18
Christensen, J H E and G D Rudebusch(2012)、「米国および英国の量的緩和に対する金利の反応」、 Economic Journal、第122巻、F385-F414
Gagnon, J, M Raskin, J Remache, and B Sack(2011)、「連邦準備制度による大規模資産購入の金融市場への影響」、 International Journal of Central Banking、第7巻第1号、3-43
Joyce, M A S, A Lasaosa, I Stevens, and M Tong(2011)、「英国における量的緩和の金融市場への影響」、 International Journal of Central Banking、第7巻第3号、113-161
Krishnamurthy, A and A Vissing-Jorgensen(2011)、「量的緩和が長期金利に及ぼす影響」、 Brookings Papers on Economic Activity、2011年秋、215-265。
本記事は、 VoxEUとの共同掲載です。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Jens Christensenは、Federal Reserve Bank of San FranciscoのEconomic Research Departmentに所属するシニアエコノミスト。Signe Krogstrupは、Swiss National Bankの金融政策分析担当副局長兼部門長であり、世界経済フォーラムのGlobal Agenda Council on Global Economic Imbalancesのメンバー。
画像:男性が仕事に向かって歩いている。REUTERS/Toru Hanai。




