非対称情報と融資市場
Stiglitz and Weiss(1981)の先駆的研究以来、膨大な理論研究が融資市場における非対称情報の重要な役割を強調してきた。大半の研究は、非対称情報が信用割当、非効率な供給、リスクの誤価格付け、さらには極端な場合には市場の崩壊といった市場の失敗を引き起こし得ることを示している。さらに、金融危機は金融市場における逆選択とモラルハザードの負の影響を悪化させる可能性がある(Mishkin 2012)。非対称情報の程度と影響への理解を深めることは、その負の帰結を抑える規制枠組みの設計に不可欠である。理論研究は主として、完全競争的な信用市場を仮定して非対称情報の影響を分析してきたが、この仮定は多くの重要な市場で成り立たない可能性が高い。これに対応して、融資市場における非対称情報と不完全競争の相互作用がもたらす影響について、明確な証拠は得られていない。
新たな証拠
私たちの論文(Crawford et al. 2015)では、イタリアの小規模企業向け信用枠市場における非対称情報と不完全競争の帰結を測定する。地域の信用市場における競争の程度が、逆選択の増加による均衡効果に重大な影響を及ぼし得ることを示す。直感的には、完全競争下では銀行は価格を平均費用と等しく設定する。逆選択が強まると、借り手の集団がより高リスクとなり、債務不履行が増えて平均費用が上昇するため、価格も上昇する。しかし銀行が市場支配力を行使する場合、逆選択の強まりは価格を押し下げる可能性がある。どの価格水準でも借り手の集団がより高リスクになるため、標準的な(例えば独占の)価格設定計算において、価格上昇による限界内の便益が低下するからである。その結果、逆選択の強まりに直面する市場支配力を持つ銀行は、市場シェアを拡大し、借り手の質を改善する。価格の低下が限界的な借り手を引き付け、逆選択下ではそうした借り手の方が安全だからである。これは、不完全競争が逆選択の増加による厚生損失を緩和し得ること、また逆選択の強まりが市場支配力による厚生損失を緩和し得ることの両方を意味する。
モデル
銀行が、観察可能な特性が同等の企業に標準化された契約を提示するモデルを構築する。融資契約は、融資額、銀行の支店網、その市場で銀行が営業してきた年数、最寄り支店までの距離など、さまざまな特性によって差別化された商品である。こうした商品差別化の要因により、地域の信用市場は不完全競争となる。銀行は金利についてベルトラン=ナッシュ競争を行う。金利はStiglitz and Weiss(1981)と同様にスクリーニング手段としても機能する。企業は、特定の事業計画に伴う継続的な活動の資金を賄うために信用枠を求めるが、その計画のリスクは企業だけが知る私的情報である。企業は混合ロジット型の需要システムに従って、希望する融資を選ぶ(融資を選ばない場合もある)。また、信用枠をどれだけ利用するかも選択する。最後に、融資を返済するか債務不履行となるかを決める。Chiappori and Salanié(2000)に倣い、逆選択の程度は二つの相関で決まる。すなわち、融資を受ける選択と債務不履行の観察されない決定要因の相関(外延的マージン)と、融資利用額と債務不履行の観察されない決定要因の相関(内包的マージン)である。金利が一定の場合、融資が保険効果を持つため、企業の期待利潤はリスクの上昇に伴って増加する。銀行が失敗した事業の費用の一部を負担するからである。そのため、リスクの高い企業ほど高金利の融資を求める傾向が強い。これにより、銀行による金利引き上げの収益性が低下する。図1のモンテカルロ・シミュレーションで、不完全競争が逆選択の強まりによる影響を実際に緩和し得ることを示す。市場が競争的な場合(価格感応度が高い場合)、逆選択が強まると常に金利が上昇し、信用供給が減少する。図では、中央の最も低い点から北東へ移動したときに価格が上昇することで、これが示されている。銀行の市場支配力が強まるにつれ(価格感応度が低い場合)、この関係は弱まり、最終的には逆転する。図では、最も北西にある点から東へ移動したときに価格が低下することで、これが示されている。
図1。逆選択と不完全競争:均衡価格
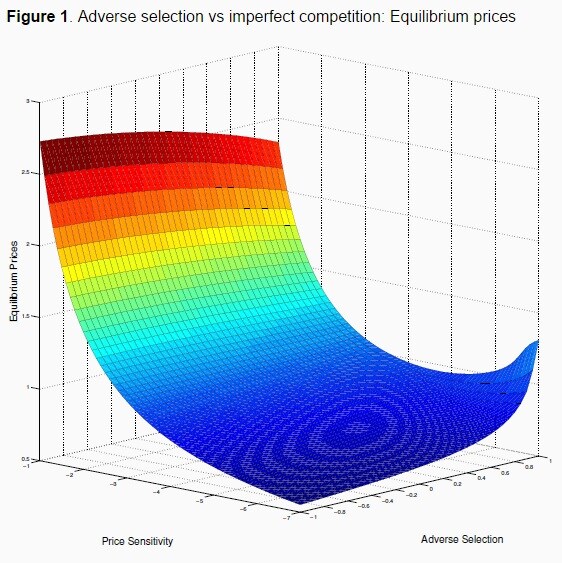
注:縦軸は均衡価格の水準を示す。左側の横軸は価格感応度の水準(外部選択肢に対する競争の尺度)で、南東に向かって上昇する。右側の横軸は逆選択の水準で、北東に向かって上昇する。
データと推定
1988年から1998年までのイタリア企業と銀行の個別融資を網羅する、詳細度の高いミクロデータを用いてモデルを推定する。地域市場は県単位で定義する。県は米国の郡におおむね相当する行政区分であり、Guiso et al.(2013)が詳しく論じているように、小規模企業向け融資にとって自然な地理的単位を構成する。個々の企業の信用需要、銀行による融資枠の価格設定、企業の融資利用額、その後の債務不履行を推定する。Einav et al.(2012)の計量経済学的手法を複数の貸し手がいる場合に拡張し、信用に対する観察されない選好は、その信用を供給する特定の銀行とは独立していると仮定する。この枠組みを、差別化商品の需要推定に関する研究(Berry 1994、Berry et al. 1995、Goolsbee and Petrin 2004)と組み合わせる。債務不履行、融資利用、需要、価格設定のデータを用いて、私的なリスクの分布と、金利支払いに対する企業ごとの異質な不効用をそれぞれ識別する。
内包的マージンと外延的マージンの双方で逆選択を示す誘導形の証拠を提示するが、取り組みの中心は逆選択パラメーターの構造推定に置く。構造モデルでは、借入の選択、融資の利用額、債務不履行の決定が、予想どおり観察可能な要因に依存することが分かった。特に、金利の上昇と支店からの距離の拡大は、企業が借り入れる確率を低下させる。観察されない要因間の相関については、借入の選択と債務不履行の間、また融資利用額と債務不履行の間のいずれにも正の相関が見られた。これを逆選択の証拠と解釈する。
反実仮想分析
逆選択の程度を定量化し、不完全競争との相互作用を理解するため、反実仮想分析を行う。この政策実験では、需要と債務不履行、融資利用と債務不履行のそれぞれの観察されない要因間の相関によって特定される逆選択の程度を高める。そして、これに応じて均衡価格、数量、債務不履行がどのように変化するかを調べる。この分析の経済的な動機は、信用収縮の帰結として捉えることができる。信用収縮のもとでは、安全な企業よりもリスクの高い企業が金融的困難にさらされやすくなり、より多くの信用を求める。この反実仮想分析から、二つの重要な知見が得られる。
第一に、逆選択が強まると、均衡価格、市場シェア、債務不履行はいずれも増加する場合と減少する場合がある。
図2は逆選択の強まりに伴う価格変化率の分布を示し、表1は価格、数量、債務不履行の変化に関する記述統計を示す。
表1。反実仮想分析における価格・市場シェア・債務不履行の変化率の記述統計

注:これらの変化は銀行・年・県の水準で測定している。
逆選択の強まりにより、価格は平均で8.4%上昇するが、ばらつきは大きい。約30%以上上昇する銀行もあれば(95パーセンタイル)、実際に約3%以上低下する銀行もある(5パーセンタイル)。予想どおり、数量は反対方向に動く。銀行の数量は年・県ごとに平均7.7%減少するが、ここでもばらつきは大きい。市場で貸出額の半分以上を失う銀行がある一方(5パーセンタイルで-62%)、シェアを27%以上伸ばす銀行もある(95パーセンタイル)。最後に、逆選択が強まると借り手集団の質は悪化する傾向にある。年・県ごとに見た銀行の債務不履行者の割合は平均で6.8パーセントポイント上昇するが、実際には債務不履行率が低下する場合もある。
図2。反実仮想における価格変化率のカーネル密度

注:観測単位は年・県・銀行である。縦軸は密度を示す。横軸は基準ケースと反実仮想シナリオの間の価格変化率を示す。外れ値を避けるため、グラフの範囲を調整している。
第二に、こうした変化は、年・県の水準で推定したマークアップによって測定される銀行の市場支配力と相関している。
マークアップの高い銀行では、逆選択が強まると価格が下がり、その結果、借り手のシェアが上昇し、債務不履行者のシェアが低下することが分かった。マークアップが標準偏差で1単位増加すると、銀行の価格は3.7%低下し、市場シェアは13.8%上昇し、債務不履行者のシェアは2.4パーセントポイント低下する。
政策への含意
これらの結果から、政策に関する重要な含意がいくつか浮かび上がる。
第一に、逆選択の強まりにより、標本内の大半の価格は上昇し、大半の数量は減少し、大半の債務不履行は増加する。
このことは、非対称情報の悪影響に関する理論研究と整合的に、こうした情報の非対称性がこの市場の融資条件を著しく悪化させ得ることを意味する。また、この市場の失敗を緩和する追加的な政策が有益であることを示唆する。
言い換えれば、市場支配力は非対称情報の悪影響を和らげ得るが、その効果は平均的には十分ではない。
第二の含意は、市場によって違いがあるということだ。逆選択が強まった場合の価格、数量、債務不履行の反応には、銀行間および市場間で大きな異質性がある。
一部の銀行や市場がこうしたショックを吸収でき、他はできない理由を政策立案者が理解することは極めて重要である。
この異質性について、市場支配力という一つの説明を提示する。マークアップの高い銀行には、信用供給に対して反循環的な効果があり、逆選択の強まりに対して価格を引き下げ、融資数量を増やすことで対応することを示す。したがって、一方では、融資市場の競争は金利を引き下げ得るため、借り手にとって有益である。他方では、銀行は景気循環に従わざるを得ず、逆選択が強まると金利を引き上げる。その結果、こうしたショックの際に、借入企業が信用割当に直面する可能性が高まる。
参考文献
Berry, S(1994)、「商品差別化に関する離散選択モデルの推定」、 The RAND Journal of Economics 25(2), 242–262.
Berry, S、J Levinsohn、A Pakes(1995)、「市場均衡における自動車価格」、Econometrica 63(4), 841–890.
Chiappori, P A、B Salanié(2000)、「保険市場における非対称情報の検証」、Journal of Political Economy 108(1), 56–78.
Crawford, G S、N Pavanini、F Schivardi(2015)、「融資市場における非対称情報と不完全競争」、CEPRディスカッション・ペーパー10473。
Einav, L、M Jenkins、J Levin(2012)、「消費者信用市場における契約価格設定」、Econometrica 80(4), 1387432.
Goolsbee, A、A Petrin(2004)、「直接放送衛星による消費者利益とケーブルテレビとの競争」、 Econometrica 72(2), 351–381.
Guiso, L、L Pistaferri、F Schivardi(2013)、「企業内信用」、 The Review of Economic Studies 80(1), 211–247.
Mishkin, F S(2012)、 The Economics of Money, Banking, and Financial Markets、Pearson Education。
Stiglitz, J、A Weiss(1981)、「不完全情報市場における信用割当」、 The American Economic Review 71(3), 393–410.
本記事は、 VoxEUとの協力のもと掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を得るには、 週刊ニュースレターに登録してください。
著者:Gregory Crawfordは、チューリッヒ大学の応用ミクロ経済学教授。Nicola Pavaniniは、チューリッヒ大学経済学部の応用ミクロ経済学講座の博士研究員。Fabiano Schivardiは、カリャリ大学の経済学教授、EIEFの研究フェロー。
画像:2007年2月14日、シンガポールの中心業務地区で建物のそばを歩く男性。REUTERS/Nicky Loh。




