グローバル化した世界において、財政政策は経済活動全体にどのような影響を及ぼすのか。これは、現在の政策論議や学術的議論における重要な問いである。
この議論の中心的な課題は、データから財政ショックをどのように特定するかである。先行研究(例:Blanchard and Perotti 2002、Romer and Romer 2010)では、構造的またはナラティブな時系列手法を用いて、政府支出または歳入に対する予期されない外生的な変化を分離してきた。
これらの手法には望ましい特性が数多くある一方、通常は四半期、あるいは年次の頻度で適用されてきた。こうした低頻度のデータは、識別仮定(例:政府支出に対する最短遅延の制約)の妥当性を損ない、統計的検出力を低下させる可能性がある(例:ナラティブなショックが説明できる財政変数の過去の変化はごくわずかである)。
政府支出の日次データを用いた新たな証拠
最近の研究で、私たちは米国政府支出の日次データを用いてこの課題に取り組んでいる(Auerbach and Gorodnichenko 2015)。日次変動を用いると、同等の高頻度データが得られない実質GDPのような、変化の遅い経済全体の変数に対するショックの影響を測定できないため、調査の範囲は限られる。しかし、高頻度分析によって、為替レート、資産価格、利回りなど、将来を見越して動く変数の反応を評価する能力は大きく高まる。
先行研究では、これらの変数が政府支出または歳入のショックにどう反応するかを分析する際、低頻度データでは逆因果を排除することが難しく、限界があった。これに対し、ある日に米国政府が実際に行った、または契約済みの支払いに対するショックが経済ニュースの影響を受けることはないとかなり確信できるため、因果関係は財政変数から将来を見越して動く変数へと向かう可能性が高い。
私たちの研究では、政府の国防支出について2つの日次系列を構築した。第1の系列は、米国財務省の日次報告に記載された防衛関連請負業者への支払いである。第2の系列は、米国国防総省が日々発表する契約受注額である。一方の系列は実際の支出を測り、もう一方は将来の政府支出を測るため、この2系列を使うことで、政府支出のショックのタイミングと、そうしたショックへの反応を考えるうえで、財政の先見性が果たす重要な役割を明らかにできる。日次頻度で政府支出の変数をさらに構築することは可能だが、逆因果やその他の内生性の可能性を最小限に抑えるため、また、防衛調達が連邦予算の非常に重要な部分であり、その予算における変動の大きな要因だからこそ、私たちは軍事支出に焦点を当てる。
この高頻度における支出ショックの解釈は複雑かもしれない。ショックには「水準」(いくら支出するか)、「タイミング」(いつ支出するか)、「対象」(誰が政府資金を受け取るか)の各要素が含まれうることを論じる一方で、政府支出への一部のショックには無視できない「水準」の要素があることを示す。この要素は、通常、四半期または年次頻度のデータを用いて研究されるものである。具体的には、将来の軍事支出に関する発表が、防衛産業の企業の株価指数を動かすことを示す。
国防総省の契約
1994年以来、国防総省はほぼ毎週平日の午後5時に、 http://www.defense.gov/contracts/で650万ドルを超える新規契約の受注を発表してきた。通常、発表には契約期間、受注額、落札者名、契約履行場所、契約内容に関する追加情報が記載される。各契約には固有のコードが割り当てられ、発表では段落形式で要約される。契約期間は複数年にわたる傾向がある。同省は既存契約の変更についても発表する。予想された受注と予想外の受注が混在しないよう、私たちは新規契約、すなわち国防総省のウェブサイトに初めて掲載された契約の発表のみを用いる。
このデータを用いる際の欠点の一つは、国防総省が統計分析に適した形式でデータを提供していないことである。この情報を利用可能な形式に変換するため、私たちは同省のアーカイブから発表のウェブページをダウンロードし、ページからデータを抽出した。情報の質を検証するため、発表文のテキストから情報を抽出する複数のアルゴリズムを用い、少なくとも2人が収集データの整合性を確認し、さらに独立した研究助手がウェブページのサンプルから抽出した情報の妥当性を無作為に点検した。全体として、データの質は高いように見受けられる。
発表が直ちに実際の支払いに結びつくわけではないものの、発表を用いることには重要な利点がありうる。標準的な理論によれば、制約を受けない将来志向の主体は、実際に支出が行われる時点ではなく、ニュースが伝わった時点で反応するはずである。したがって、発表は契約受注額の現在価値で測定される支出ショックのタイミングを、より適切に示す可能性がある。
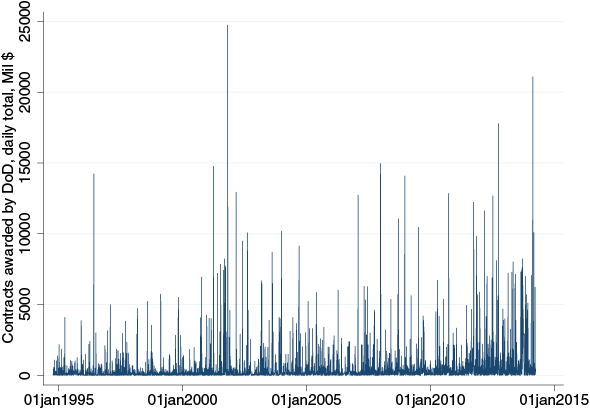
発表された契約の合計額を日次で示す私たちの系列には、非常に大きな変動が見られる(図1パネルA)。受注額は300万ドルから約250億ドルまで幅があり、標準偏差は12億ドル、平均は4億5,000万ドルである。こうした発表が単に高頻度におけるタイミングの違いを反映したものではないという見方と整合的に、月次に集計しても日々の契約受注額はそれほど平滑化されない(図1パネルB)。契約受注額の月次合計の時系列は、自己相関が低く、明確な季節パターンを伴わない急増によって特徴づけられる。さらに、こうした月次合計の急増は、主要な軍事情勢の展開と関連づけることができる。たとえば、9/11テロ攻撃、2003年の第2次イラク戦争の開始、2008年のロシア・ジョージア戦争、そしてオペレーション・ニュー・ドーンの開始直後に、受注額が急増したことが確認できる。これに対し、分析に用いたもう一つの系列である防衛関連契約への実際の支払いには、顕著な変動は見られない。
図1国防総省が受注した新規契約(百万ドル)
パネルA.日次合計
パネルB.月次合計

私たちは先行研究(Auerbach and Gorodnichenko 2012、2013)に従い、Jorda(2005)にならって直接予測法を用いて政府支出の効果を推定する。具体的には、一連の回帰分析を実行してインパルス応答を構築する(詳細は論文を参照)。先行研究と同様に、景気後退期と拡大期など、経済の状態によって反応が異なるよう、直接予測法を拡張する。さらに、日次頻度で利用できる観測数を踏まえると、短期名目金利に拘束的なゼロ金利下限(ZLB)が適用される景気後退期など、より精緻な景気局面の分類に基づく推定へとこの手法を拡張することが可能である。
結果
図2のパネルAは、国防総省の発表(日次の受注契約額の対数、季節調整・トレンド除去済み)に対する単位ショックへの名目為替レート(主要通貨に対する貿易加重米ドル指数)のインパルス応答を示す。ショック発生時、ドルは0.0001(すなわち0.01%)上昇する。この同時点の反応は、95%水準で統計的に有意である。その後、為替レートはさらに上昇し、約25営業日後に0.00052の最大上昇に達する。両系列(為替レートと国防総省の発表)がともに大きく変動することを考えれば、点推定値が統計的に有意であることは注目に値する。
為替レートの反応の方向は、基本的なマクロ経済理論と整合的である。為替レートが変動する経済では、政府支出ショックは自国通貨の上昇につながるはずである。上昇の動きも、おおむね経済理論に沿っている。為替レートのピークには遅れがあるものの、その遅れは、最大の反応までに何か月もかかった先行研究と比べてかなり短い。興味深いことに、データを月次頻度に集計すると遅れはより顕著になり、反応は6か月後にピークに達する。
したがって、先行研究で見られた反応の遅れは、低頻度データの使用に一因がある可能性がある。
発表された支出と実際の支出の違いを対比するため、図2のパネルBに、実際の支出(防衛関連請負業者への日次支払い)に対する為替レートの日次反応を示す。いずれの期間においても有意な反応は見られない。月次頻度のデータを用いて反応を推定した場合も同様の傾向があり、むしろ点推定値はドル安を示唆している。
実際の政府支出ショックと発表された政府支出ショックへの反応の違いは、低頻度データと実際の支出を用いた先行研究で、為替変動と財政赤字などのファンダメンタルズとの間に頑健な関連が見つからなかった理由を説明しうる。
図2政府支出ショックに対するインパルス応答、日次データ。
パネルA.国防総省の発表

パネルB.防衛関連請負業者への日次支払い

参考文献
Auerbach, A, and Y Gorodnichenko(2012)、「景気後退期と拡大期における財政乗数」、所収、金融危機後の財政政策、A Alesina and F Giavazzi 編、シカゴ大学出版局。
Auerbach, A, and Y Gorodnichenko(2013)、「財政政策による産出の波及効果」、 American Economic Review Papers and Proceedings 103,141-146。
Auerbach, A, and Y Gorodnichenko(2015)、「グローバル化した世界における財政ショックの影響」、NBER WP 21100。
Blanchard, O, and R Perotti(2002)、「政府支出と租税の変化が産出に及ぼす動学的効果の実証的特徴づけ」、 Quarterly Journal of Economics 117(4), 1329-1368。
Jorda, O(2005)、「局所射影によるインパルス応答の推定と推論」、 The American Economic Review 95(1), 161-182。
本記事は、 VoxEU. との共同企画として掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を得るには、 週刊ニュースレターに登録してください。
著者:Alan J. Auerbachは、カリフォルニア大学バークレー校のRobert D. Burch経済学・法学教授、Burch税制・公共財政センター所長を務め、同大学経済学部長も歴任した。Yuriy Gorodnichenkoは、カリフォルニア大学バークレー校経済学部の准教授である。
画像:タリンのATMで500エストニア・クローン(40ドル)を引き出す利用者。REUTERS/Ints Kalnins。




